¿Cómo puedo hacer que el dinero trabaje para mí? 7 formas prácticas

Eneba Hub contiene enlaces de afiliados, lo que significa que podemos ganar una pequeña comisión si realizas una compra a través de ellos, sin coste adicional para ti. Más información

Si te preguntas cómo hacer que el dinero trabaje para ti, empieza por el efectivo o los activos que ya tienes. El dinero ocioso puede generar intereses a través de una cuenta de ahorro de alto rendimiento o de letras del Tesoro, mientras que los fondos indexados y los REIT ofrecen potencial de crecimiento o de ingresos, con un riesgo real de perder valor.
También puedes hacer que tu dinero trabaje para ti convirtiendo los activos en algo que siga generando ingresos. Vender artículos que no utilizas en eBay puede proporcionarte dinero en efectivo para reinvertir, mientras que Printful te permite que un diseño terminado genere pedidos futuros. Adobe Stock funciona según un principio similar mediante la concesión repetida de licencias de fotos y vídeos.
Esta guía compara siete métodos realistas en función del coste inicial, el esfuerzo, el riesgo y el potencial de ingresos. La elección adecuada depende de si ya dispones de dinero de sobra, de activos útiles o de algo que puedas crear una vez y vender más de una vez.
Ir a:
¿Es realmente factible hacer que tu dinero trabaje para ti?
Sí. Si te preguntas cómo hacer que tu dinero trabaje para ti de forma realista, la respuesta depende de lo que ya tengas. Los métodos basados en el capital, como las cuentas de ahorro de alto rendimiento y los bonos del Tesoro, requieren una inversión inicial antes de que puedan generar rentabilidad. Los fondos indexados y los REIT también requieren capital, con la posibilidad añadida de que el valor de tu inversión pueda bajar.
Los métodos basados en activos funcionan de manera diferente. Vender artículos que no utilizas en eBay convierte las pertenencias que tienes por ahí en dinero en efectivo que puedes usar en otra cosa. La impresión bajo demanda a través de Printful requiere un trabajo inicial de configuración, pero un diseño terminado puede seguir generando pedidos. Las fotos y los vídeos de archivo también pueden generar regalías recurrentes una vez que son aceptados por Adobe Stock.
La respuesta a la pregunta «¿cómo consigo que mi dinero trabaje para mí?» se aclara una vez que se separan los productos de liquidez de menor riesgo de las inversiones en el mercado y la venta por Internet. Las cuentas de ahorro de alto rendimiento y los bonos del Tesoro buscan rendimientos más modestos con un riesgo menor. Los fondos indexados y los REIT exponen tu dinero a las fluctuaciones del mercado, mientras que la venta de productos o activos creativos depende de la demanda real de los clientes.
Tu situación inicial es más importante que perseguir la mayor rentabilidad anunciada. Alguien con dinero disponible tiene acceso a opciones diferentes a las de alguien cuyos principales activos son pertenencias sin usar, diseños originales o una colección de fotos. Hacer que tu dinero trabaje para ti es realista cuando el método se ajusta a lo que ya tienes y al nivel de riesgo que estás dispuesto a aceptar.
7 formas reales de hacer rendir tu dinero
¿Cómo consigo que mi dinero trabaje para mí en la práctica? Estos siete métodos abordan ese objetivo de diferentes maneras, dependiendo de lo que poseas, del esfuerzo que quieras dedicar y del riesgo que puedas asumir.
1. Ahorros de alto rendimiento con Marcus
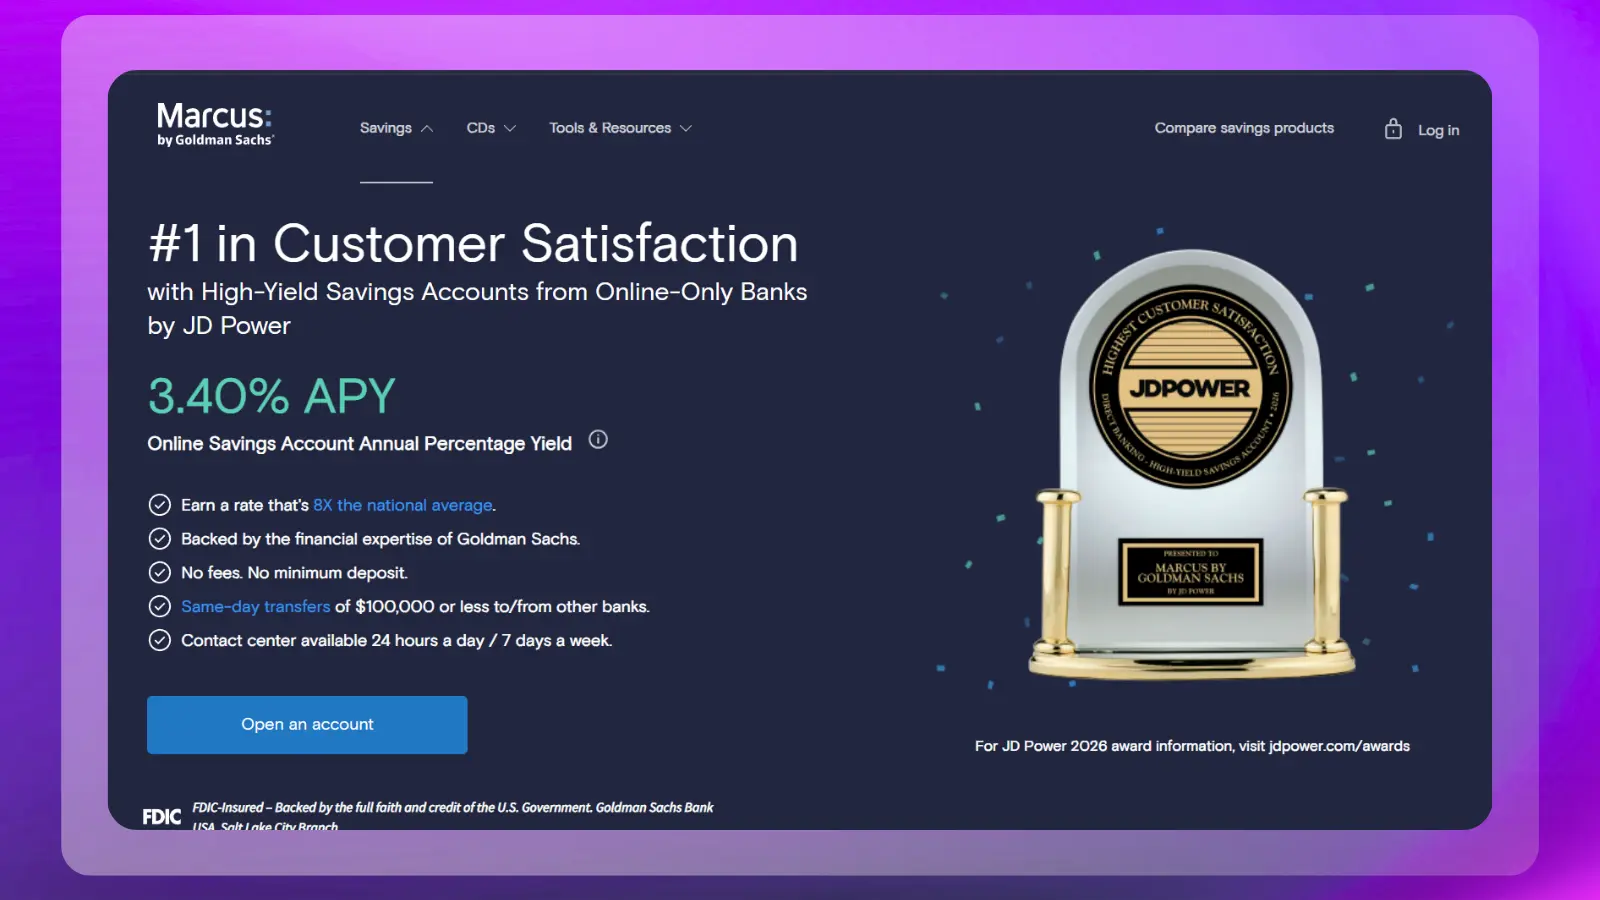
El dinero en efectivo sin utilizar es el punto de partida más sencillo. Marcus, de Goldman Sachs ofrece un 3,40 % de rendimiento anual (APY) a fecha de 30 de agosto de 2026, sin comisiones ni depósito mínimo. La cuenta también está asegurada por la FDIC dentro de los límites aplicables.
Con ese APY, un saldo de 10 000 dólares generaría unos 340 dólares al año si el tipo de interés y el saldo se mantuvieran sin cambios. El tipo de interés en sí puede variar, por lo que esa cifra debe considerarse un ejemplo y no una rentabilidad garantizada.
Para cualquiera que se pregunte cómo hacer que su dinero le genere ingresos sin perder la disponibilidad del mismo, una cuenta de ahorro de alto rendimiento es el punto de partida más adecuado. Se obtienen intereses mientras el dinero sigue estando disponible para su retirada. El error más común es dejar un saldo elevado en una cuenta que apenas genera intereses, cuando existe una opción de mayor rendimiento que se adapta al mismo objetivo de ahorro.
2. Letras del Tesoro a través de TreasuryDirect
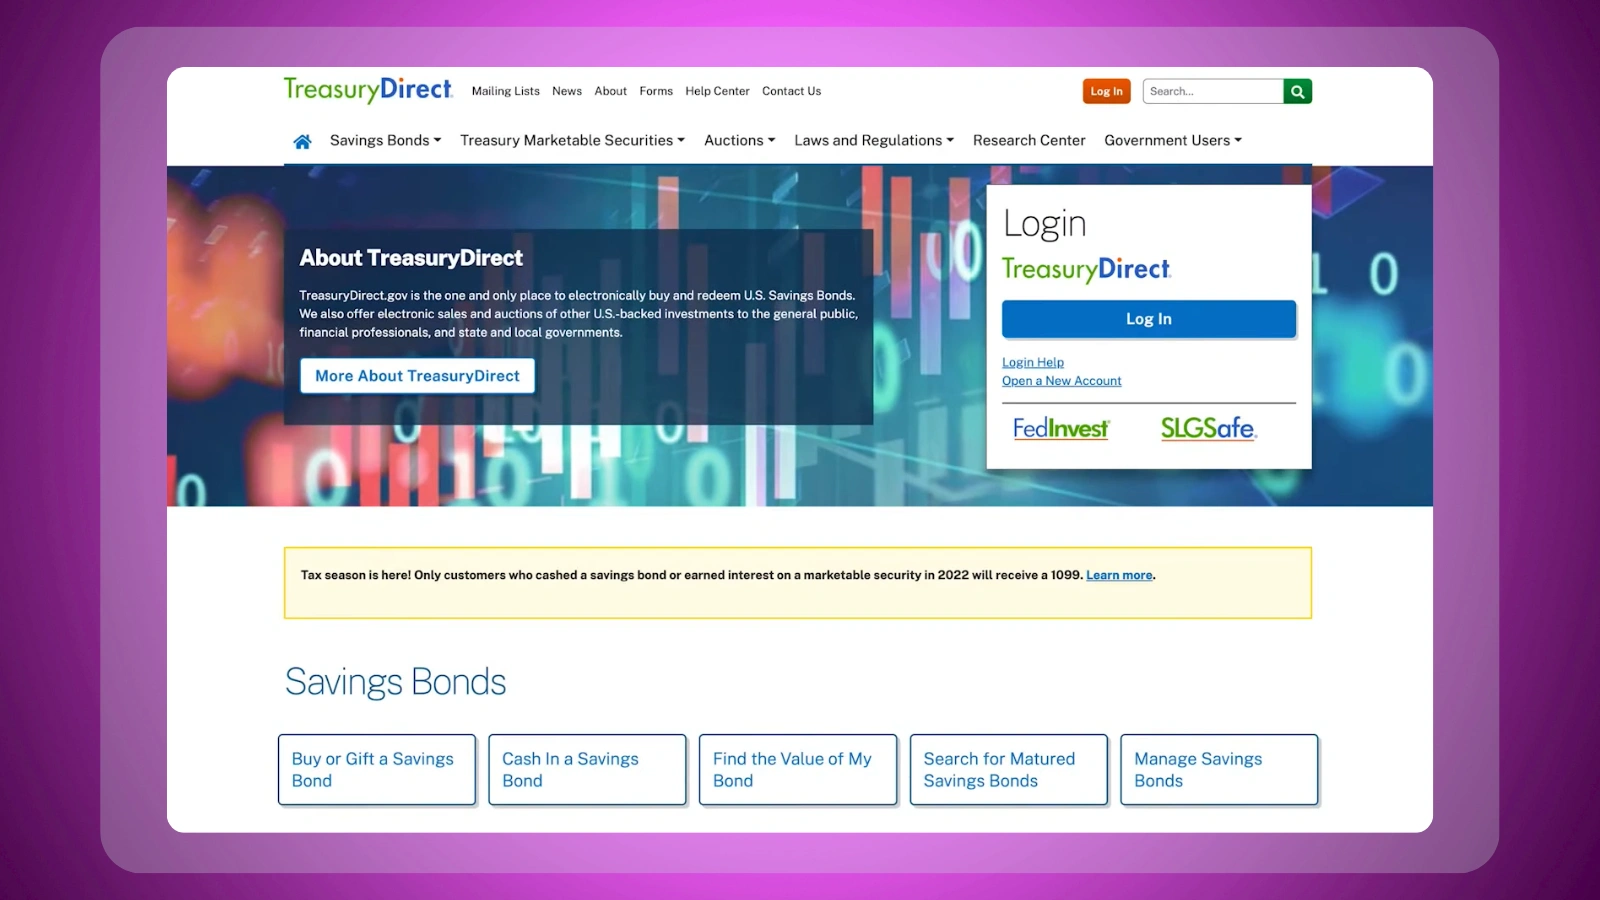
Los bonos del Tesoro son títulos de deuda a corto plazo emitidos por el Gobierno de EE. UU. Los bonos del Tesoro normales tienen plazos de entre cuatro y 52 semanas, y TreasuryDirect establece la compra mínima en 100 dólares. Normalmente se compra un bono por un importe inferior o igual a su valor nominal y, al vencimiento, se recibe el valor nominal íntegro. La diferencia es tu rendimiento.
Los títulos del Tesoro se consideran una de las inversiones más seguras, ya que cuentan con la plena fe y crédito del Gobierno de los Estados Unidos. Para el dinero en efectivo a corto plazo con menor riesgo, la pregunta «¿cómo hago que mi dinero trabaje para mí?» apunta hacia opciones como los bonos del Tesoro. Funcionan mejor cuando puedes dejar el dinero intacto durante un período determinado.
Siguen teniendo sus limitaciones. Vender antes del vencimiento puede exponerte a un precio de mercado diferente, mientras que la inflación puede reducir el valor real de la rentabilidad. Yo consideraría los bonos del Tesoro como una opción de gestión de liquidez de bajo riesgo. Están pensados para preservar el capital y obtener una rentabilidad modesta. El error más común es elegir una fecha de vencimiento sin comprobar antes cuándo vas a necesitar realmente el dinero.
3. Inversión en dividendos y fondos indexados con Fidelity
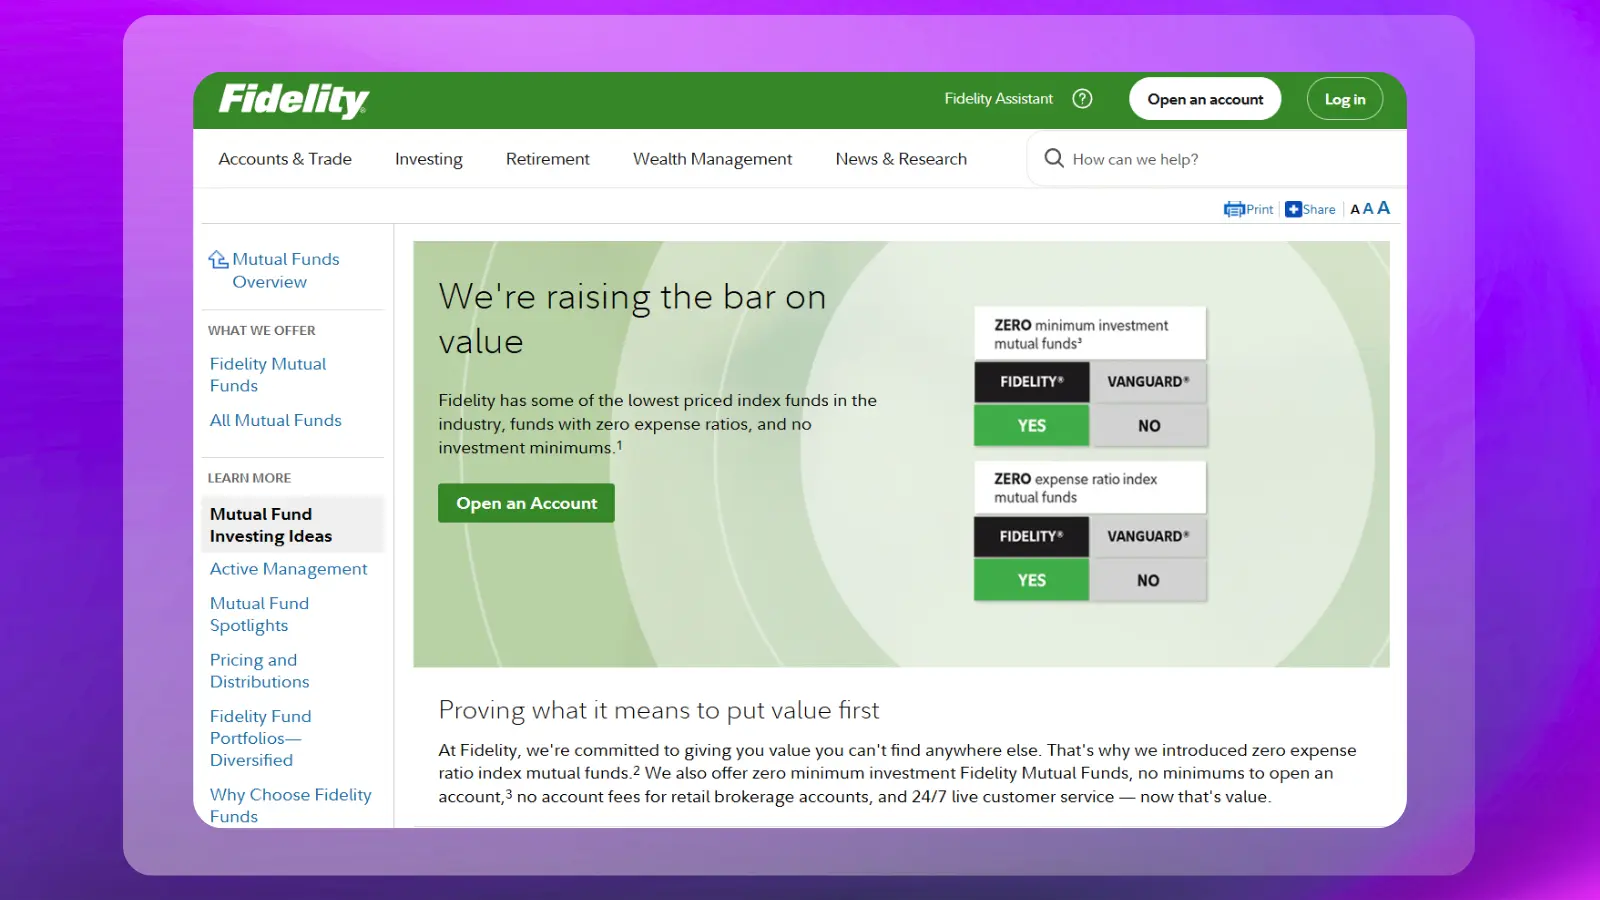
La inversión a largo plazo conlleva más riesgo, pero también ofrece a tu dinero más margen para crecer. Un fondo indexado amplio distribuye una inversión entre muchas empresas, lo que reduce el impacto de los malos resultados de una sola de ellas.
El fondo FZROX Total Market Index Fondo de Fidelity tiene actualmente un ratio de gastos del 0,00 % y una inversión mínima de 0 dólares. Su rentabilidad media anual a cinco años era del 11,93 % a 31 de agosto de 2026. Se trata de un rendimiento histórico, y las rentabilidades futuras pueden ser mucho menores o incluso negativas. Fidelity también advierte de que los mercados bursátiles pueden sufrir caídas significativas.
Para encontrar una respuesta a largo plazo a la pregunta de «¿cómo hago que el dinero trabaje para mí?», aquí es donde la capitalización de intereses cobra importancia. Las ganancias y distribuciones reinvertidas pueden acumularse sobre los rendimientos anteriores a lo largo de muchos años. Hacer que el dinero trabaje para ti a través de fondos indexados sigue poniendo en riesgo tu capital, por lo que esta opción debe situarse por detrás de los ahorros y los bonos del Tesoro para los lectores que den prioridad a la seguridad.
El error más común es considerar que una rentabilidad reciente elevada es una promesa anual. La inversión en índices funciona mejor con un horizonte temporal amplio, ya que los precios de mercado pueden caer bruscamente en períodos más cortos.
4. Invertir en REIT para obtener exposición al sector inmobiliario
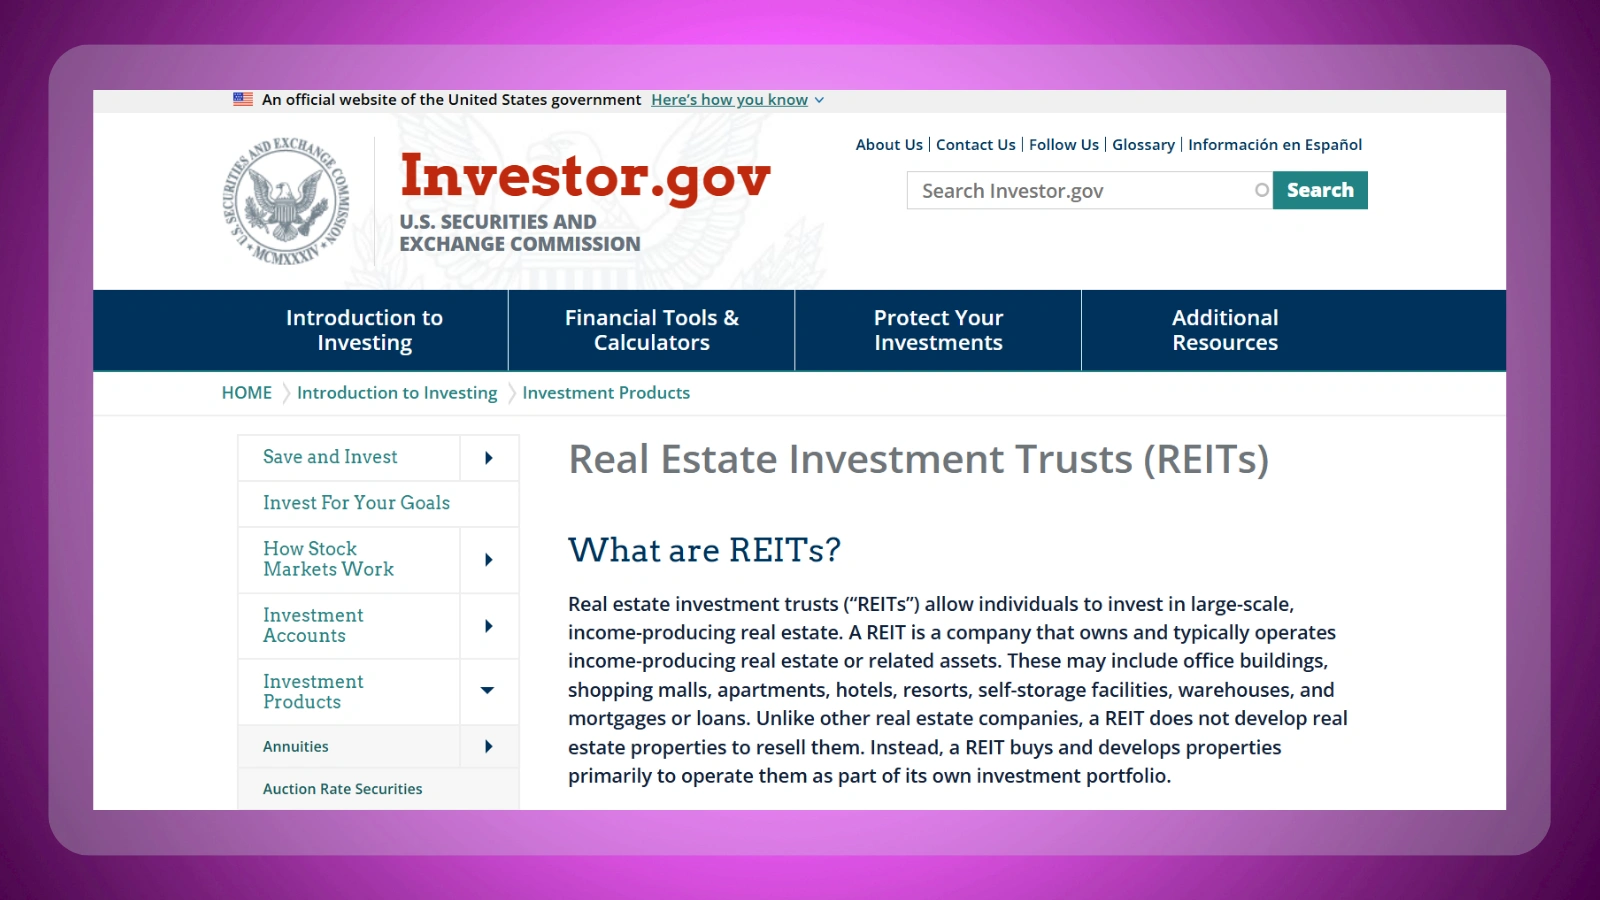
Un fondo de inversión inmobiliaria, o REIT, te permite invertir en empresas que poseen inmuebles que generan ingresos. Estos pueden incluir apartamentos, almacenes o edificios comerciales. Los REIT que cotizan en bolsa pueden adquirirse a través de una agencia de valores, de forma muy similar a las acciones normales.
¿Cómo puedo hacer que mi dinero me genere ingresos a través del sector inmobiliario sin tener que comprar yo mismo un inmueble? Los REIT que cotizan en bolsa ofrecen exposición a los ingresos por alquiler y por propiedades a través de sus acciones. Además, los REIT están obligados a distribuir al menos el 90 % de sus ingresos imponibles entre los accionistas para mantener su condición de REIT, lo cual es una de las razones por las que los inversores centrados en los ingresos les prestan atención.
Existe un riesgo real de inversión en este ámbito. Los precios de las acciones de los REIT que cotizan en bolsa pueden caer, los ingresos inmobiliarios pueden disminuir y las variaciones de los tipos de interés pueden afectar al rendimiento. Los dividendos no están garantizados. Además, en este artículo me centraré exclusivamente en los REIT que cotizan en bolsa. Investor.gov advierte de que los REIT que no cotizan en bolsa pueden presentar problemas de liquidez y conllevar comisiones iniciales considerables.
El error más común es ver la etiqueta «inmobiliario» y dar por sentado que la inversión es tan estable como una cuenta de ahorro. Sigue siendo una inversión en el mercado, y se puede perder dinero.
5. Revender artículos en eBay
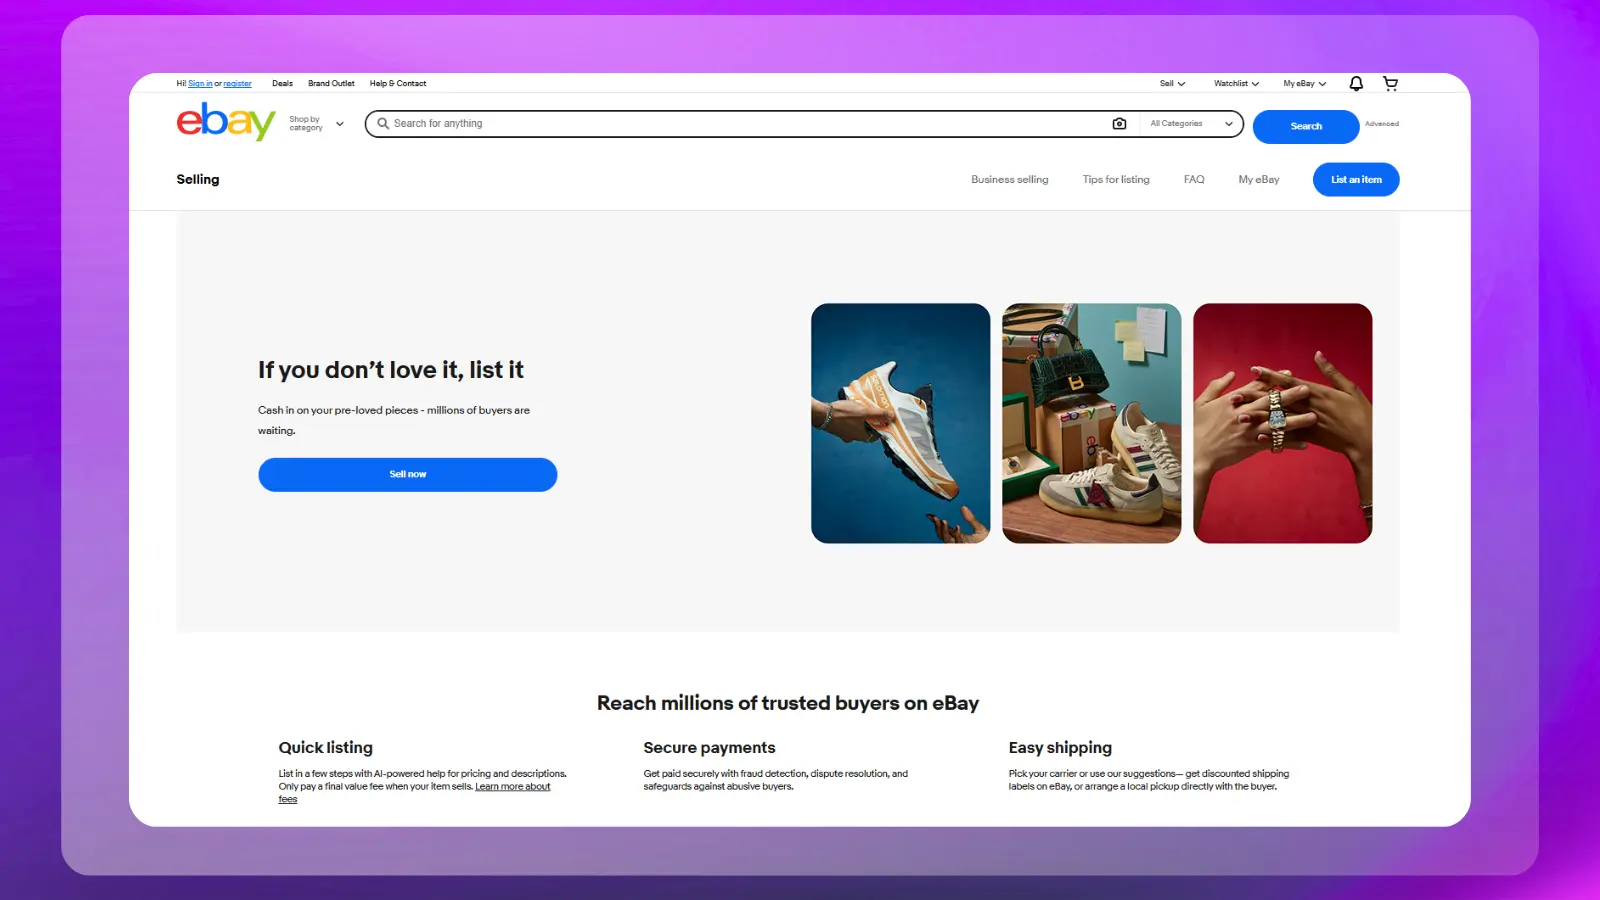
Los objetos que no utilizas son otra forma de valor ocioso. Si te preguntas cómo puedes hacer que el dinero trabaje para ti con poco dinero disponible, eBay puede convertir los artículos que ya tienes en capital inicial que puedes ahorrar o destinar a otros fines.
Los revendedores a tiempo parcial en eBay que dedican entre 5 y 10 horas a la semana pueden obtener unos beneficios netos de entre 200 y 500 dólares al mes, una vez descontadas las comisiones, según el desglose de ingresos de los revendedores de 2026 de Underpriced.app. Los resultados reales dependen en gran medida de lo que tengas para vender y de la regularidad con la que se vendan los artículos.
Hay que descontar las comisiones antes de considerar una venta como beneficio. Actualmente, eBay cobra una comisión sobre el valor final del 13,6 % en la mayoría de las categorías hasta 7.500 dólares, más 0,30 dólares en pedidos de 10 dólares o menos, o 0,40 dólares por encima de ese umbral.
Lo útil de este método es lo que ocurre tras la primera venta. El dinero «atrapado» en un móvil antiguo, una consola, un objeto de colección u otro artículo sin usar se convierte en capital circulante. Puedes destinar los ingresos a tus ahorros o utilizar parte de ellos para adquirir otro artículo. El error más común es fijar el precio en función del importe de la venta y olvidar que las comisiones y los gastos de envío reducen lo que realmente llega a tu bolsillo.
6. Venta bajo demanda con Printful
La impresión bajo demanda requiere más preparación que una cuenta de ahorros, pero puede convertir un diseño terminado en un activo que se venda una y otra vez. Registrarse en Printful es gratis, y los productos se fabrican solo después de que un cliente realice un pedido. No es necesario comprar ni almacenar stock por adelantado.
Las tiendas de impresión bajo demanda más nuevas pueden ganar entre 50 y 300 dólares al mes, mientras que los vendedores más consolidados pueden alcanzar entre 1.000 y 2.000 dólares o más, según el desglose de Desarrolla tu oficio para 2026. Estas cifras dependen de la demanda y no deben considerarse ingresos garantizados.
Con los activos creativos, la pregunta «¿cómo hago que el dinero trabaje para mí?» adquiere un significado diferente. El activo valioso es el catálogo que creas. Un diseño requiere trabajo inicial, pero Printful se encarga de la producción y el envío cada vez que se vende. Nuestra guía para ganar dinero con un hobby recoge más formas de convertir algo que ya te gusta crear en una fuente de ingresos. Aún así, tendrás que promocionar la tienda y actualizar los productos, por lo que el modelo es, en el mejor de los casos, semipasivo.
Un error habitual es fijar el precio de venta al público basándose únicamente en el coste base del producto. La producción, el envío, las comisiones de la tienda y la publicidad pueden reducir el margen final.
7. Venta de fotos y vídeos de archivo en Adobe Stock
Las fotos y los vídeos pueden convertirse en activos digitales reutilizables una vez que Adobe Stock los haya aceptado. Solo tienes que subir el archivo una vez y los clientes podrán seguir adquiriendo licencias para él más adelante. Actualmente, Adobe paga un 33 % de derechos de autor por fotos, vectores e ilustraciones, y un 35 % por vídeos, según sus planes estándar.
El límite máximo de ingresos depende de la frecuencia con la que se concedan licencias de tu trabajo. Las imágenes estándar en los planes de suscripción de mayor volumen tienen actualmente una regalía mínima de 0,33 dólares para los colaboradores con menos de 1.000 licencias acumuladas, por lo que un portafolio pequeño debería generar ingresos modestos. Una biblioteca más amplia ofrece a cada archivo subido más oportunidades de venta.
Para los creadores que se preguntan cómo sacar provecho económico de los trabajos que ya han producido, esta es una de las opciones más claras basadas en activos. Adobe Stock también permite a los colaboradores conservar la propiedad de su trabajo en virtud de un acuerdo no exclusivo.
Para que el dinero te rinda aquí, lo primero es contar con contenido útil. Los temas genéricos pueden perderse entre miles de archivos de la competencia, y subir un puñado de imágenes rara vez genera ingresos significativos. El error más común es considerar las licencias de imágenes de archivo como una fuente de ingresos pasivos instantáneos antes de crear un catálogo que la gente realmente quiera adquirir.
Comparativa de los 7 métodos
La mejor respuesta a la pregunta «¿cómo hago que el dinero trabaje para mí?» depende de si ya dispones de dinero en efectivo para ahorrar o de un activo que puedas convertir en ingresos. La tabla siguiente distingue entre las opciones de efectivo de menor riesgo, las inversiones en el mercado y los métodos que requieren un trabajo previo. Las cifras que se muestran a continuación no son directamente comparables, ya que los ahorros y las inversiones generan ingresos a través de intereses o rendimientos del mercado, mientras que los demás métodos generan ventas o regalías.
| Método | Ingresos habituales | Coste inicial |
|---|---|---|
| Cuentas de ahorro de alto rendimiento | Alrededor del 3,40 % TAE con Marcus | 0 $, más el dinero que se vaya a depositar |
| Letras del Tesoro | Varía según el tipo de subasta y el plazo | Mínimo de 100 dólares |
| Fondos de dividendos e índices | La rentabilidad histórica varía, sin rentabilidad garantizada | Mínimo de 0 $ con FZROX, más el dinero que se quiera invertir |
| REIT que cotizan en bolsa | Varía según el REIT, en función de los dividendos y las variaciones del precio de las acciones | Depende del precio de la acción o de la comisión del corredor |
| Reventa en eBay | Entre unos 200 y 500 dólares al mes para vendedores a tiempo parcial | 0 dólares si vendes artículos de tu propiedad |
| Printful ( impresión bajo demanda) | Entre 50 y 300 dólares al mes para tiendas nuevas | 0 dólares para empezar, más los costes de la tienda online |
| Adobe Stock | 33 % de regalías por las imágenes y 35 % por los vídeos | 0 $ con el equipo ya disponible |
| Cuenta de ahorro de alto rendimiento | Alrededor del 3,40 % de rendimiento anual (APY) con Marcus | 0 $, más el dinero que se vaya a depositar |
Las cuentas de ahorro de alto rendimiento y las letras del Tesoro son las opciones más conservadoras en este caso. Los fondos indexados y los REIT que cotizan en bolsa pueden perder valor, por lo que un mayor crecimiento o un techo de ingresos más alto conllevan un riesgo real de perder parte de tu inversión.
Los métodos basados en activos cambian el riesgo financiero por más trabajo. eBay puede convertir tus pertenencias en dinero en efectivo rápidamente, mientras que Printful y Adobe Stock requieren productos útiles o activos creativos antes de que sea posible obtener ingresos recurrentes. Nuestra guía sobre cómo obtener ingresos extra abarca opciones más activas si necesitas dinero en efectivo mientras esos activos aún se están acumulando.
Las aplicaciones de recompensas como ingresos puente a corto plazo
Las aplicaciones de recompensas no responden realmente a la pregunta «¿cómo hago que el dinero trabaje para mí?», ya que siguen pagándote por completar actividades. Sin embargo, pueden proporcionarte un poco de dinero extra mientras tu tienda de Printful o tu biblioteca de Adobe Stock siguen ganando tracción.
Registrarse en Snakzy y KashKick es gratis, así que el principal coste es tu tiempo. Mantén unas expectativas moderadas y compara los requisitos de pago en nuestra guía de aplicaciones gratuitas que pagan dinero real al instante antes de considerar las recompensas como un dinero que puedas destinar a un método a más largo plazo.
La inscripción es gratuita, sin tiempo de espera para la solicitud y con un pago mínimo de 35 dólares.
Lo que no funciona
Una respuesta más segura a la pregunta «¿cómo consigo que el dinero trabaje para mí?» empieza por reconocer cuándo una rentabilidad parece más segura de lo que realmente es. Los mayores errores de esta lista suelen deberse a ignorar el riesgo o a esperar que un activo genere ingresos pasivos antes de haber completado el trabajo inicial.
- Considerar que la rentabilidad de las inversiones está garantizada. Los fondos indexados y los REIT pueden perder valor, y la rentabilidad pasada no garantiza ganancias futuras. Las distribuciones de los REIT también pueden variar.
- Elegir un producto de ahorro basándose únicamente en la tasa de rendimiento anual (APY). Los tipos de interés de los depósitos de alto rendimiento pueden variar, por lo que conviene comprobar las condiciones de la cuenta y la disponibilidad de los fondos, además del tipo de interés anunciado.
- Comprar un bono del Tesoro sin comprobar la fecha de vencimiento. Los bonos del Tesoro están diseñados para un plazo fijo. Venderlos antes del vencimiento altera el sencillo cálculo de «comprar y mantener».
- Considerar una venta en eBay como beneficio puro. Las comisiones de la plataforma, los gastos de envío y el coste original del artículo reducen lo que realmente te queda.
- Calificar la venta en línea como una actividad totalmente pasiva. Printful se encarga de la gestión de los pedidos, pero los anuncios siguen requiriendo atención. Adobe Stock también necesita un catálogo útil antes de que las regalías recurrentes adquieran relevancia.
Veredicto final sobre cómo hacer que tu dinero trabaje para ti
Entonces, ¿cómo hago que el dinero trabaje para mí en la práctica? Empieza con los recursos que ya tienes. Una cuenta de ahorro de alto rendimiento es la opción más sencilla para el dinero ocioso al que aún quieres tener acceso, mientras que los bonos del Tesoro son adecuados para el dinero que puedes dejar sin tocar durante un periodo definido.
Los fondos indexados y los REIT que cotizan en bolsa ofrecen una relación riesgo-rentabilidad diferente. Pueden proporcionar crecimiento o ingresos a largo plazo, pero tu inversión puede perder valor. Cualquiera que dé prioridad a la preservación del capital debe comprender esa distinción antes de ir más allá de los productos de ahorro o los valores del Tesoro.
También puedes hacer que tu dinero trabaje para ti a través de activos en lugar de inversiones. Un artículo sin usar puede convertirse en capital circulante a través de eBay, mientras que un diseño útil o una fotografía de archivo pueden generar ingresos más de una vez una vez finalizado el trabajo original.
No es necesario utilizar todos los métodos aquí mencionados. El enfoque más adecuado es aquel que se adapte a lo que ya posees y al nivel de riesgo con el que te sientes cómodo.
La inscripción es gratuita, no hay que esperar para que se apruebe la solicitud y el pago mínimo es de 35 dólares.
Preguntas frecuentes
Con 100 dólares, puedes empezar con un bono del Tesoro o ingresar el dinero en una cuenta de ahorro. Los fondos de inversión también pueden aceptar pequeñas cantidades, pero su valor puede bajar, así que infórmate primero sobre el riesgo.
Una cuenta de ahorro asegurada por el Gobierno federal es una de las opciones de menor riesgo para el dinero en efectivo. Los bonos del Tesoro de EE. UU. también se consideran de bajo riesgo si se mantienen hasta su vencimiento, aunque ninguna de estas opciones ofrece el potencial de crecimiento de las inversiones en bolsa.
Sí. La pregunta «¿cómo hago que mi dinero trabaje para mí?» no tiene por qué implicar acciones. Las cuentas de ahorro de alto rendimiento y los bonos del Tesoro pueden generar rendimientos al margen del mercado de valores. También puedes convertir los activos que ya tienes en ingresos mediante la reventa o la concesión de licencias de obras creativas.
Los REIT son inversiones legítimas, pero no están garantizados. Los precios de los REIT que cotizan en bolsa pueden bajar y las distribuciones pueden variar. Los REIT que no cotizan en bolsa pueden conllevar riesgos adicionales de liquidez y comisiones.
En parte. La reventa en eBay sigue requiriendo una venta activa, mientras que Printful automatiza la producción y la gestión de los pedidos una vez realizado el pedido. Ambas opciones requieren más trabajo continuo que los intereses de los ahorros o mantener una inversión.
Depende del método. Los intereses de los ahorros empiezan a devengarse tras depositar el dinero, mientras que las letras del Tesoro se pagan al vencimiento. Las inversiones requieren un horizonte temporal a largo plazo, y los negocios basados en activos pueden tardar meses en generar una demanda constante.