

Die besten Kreditkarten für Einsteiger im Jahr 2026


Die „Discover it Secured Cash Back“-Kreditkarte führt unsere Liste der besten Kreditkarten für Einsteiger an – mit einer rückzahlbaren Kaution von nur 49 US-Dollar, ohne Bonitätsprüfung bei der Beantragung und Cashback, während Sie Ihre Bonität aufbauen. Unter den gesicherten Optionen ist sie unsere beste gesicherte Kreditkarte und eine hervorragende Wahl für Personen ohne Bonitätshistorie, während die „Capital One Quicksilver gesichert“, die „Chase Freedom Rise“, die „Petal 2“ und die „Capital One Platinum“ einfachere Prämienprogramme oder Alternativen ohne Kaution bieten.
Ganz gleich, ob Sie sich für Ihre erste Kreditkarte entscheiden, nach der besten Einsteiger-Kreditkarte oder der besten Kreditkarte zum Aufbau einer Bonität suchen – die fünf unten aufgeführten Empfehlungen erleichtern Ihnen die Abwägung.
Wir haben die Bedingungen der Emittenten am 24. August 2026 überprüft. Zinssätze, Angebote und Teilnahmebedingungen können sich ändern; überprüfen Sie daher vor der Beantragung die aktuellen Details.
Weiter zu:
Was ist eine Kreditkarte?
Bevor Sie sich für eine der besten Kreditkarten für Einsteiger entscheiden, ist es hilfreich zu verstehen, wie eine Kreditkarte eigentlich funktioniert. Stellen Sie sich eine Kreditkarte als wiederverwendbaren Kreditrahmen vor: Sie geben bis zu Ihrem genehmigten Limit aus und zahlen dann Ihre Schulden zurück. Wenn Sie den Saldo bis zum Fälligkeitsdatum vollständig begleichen, können Sie in der Regel Kaufzinsen vermeiden; wenn Sie einen Saldo offen lassen, fallen möglicherweise Zinsen an.
Im Gegensatz zu einer Debitkarte werden bei einer Kreditkarte Ihre Kontobewegungen an die Kreditauskunfteien gemeldet, was Ihnen hilft, im Laufe der Zeit eine Bonitätshistorie aufzubauen.
Für alle, die ihre erste Kreditkarte beantragen, ist die wichtige Entscheidung oft die Wahl zwischen einer gesicherten und einer ungesicherten Kreditkarte. Gesicherte Karten erfordern eine rückzahlbare Kaution, während ungesicherte Karten auf Faktoren wie Bonitätshistorie, Einkommen oder alternative Bonitätsprüfungen basieren. Deshalb sind manche ungesicherten Karten möglicherweise auch für Personen ohne Bonitätshistorie erhältlich.
Die besten Kreditkarten für Einsteiger: Die Top 5 im Vergleich
Hier sehen Sie auf einen Blick einen Vergleich der besten Kreditkarten für Einsteiger. In jeder Zeile finden Sie die Jahresgebühr, den herausragenden Einführungsvorteil und die Zielgruppe der jeweiligen Karte, sodass Sie schnell eine Vorauswahl treffen und direkt zum vollständigen Testbericht weiter unten springen können.
| Platz | Karte | Am besten geeignet für | Jahresgebühr | Einführungsangebot |
|---|---|---|---|---|
| 1 | Discover it Secured Cash Back | Niedrigste Einzahlung plus Prämien | 0 | Cashback-Ergänzung im ersten Jahr |
| 2 | Capital One Quicksilver gesichert | Pauschal 1,5 % Cashback | 0 | Keine |
| 3 | Chase Freedom Rise | Studierende und Kreditneulinge | 0 | 3 % Rabatt auf Restaurantbesuche für 6 Monate + 25 $ Gutschrift bei Einzugsermächtigung |
| 4 | Petal 2 Cashback, keine Gebühren | Keine Kaution und Vorabgenehmigung ohne Bonitätsabfrage | 0 | Keine |
| 5 | Capital One Platinum | Einfachste Genehmigung ohne Schnickschnack | 0 | Keine |
Keine dieser fünf Karten bietet einen herkömmlichen Bargeld-Anmeldebonus, was bei Einsteiger- und gesicherten Karten üblich ist. Wenn stattdessen ein echter Einführungsvorteil angeboten wird, wie beispielsweise der „Cashback Match“ von Discover im ersten Jahr oder die Gutschrift von 25 $ bei automatischer Zahlung von Chase, ist dieser oben anstelle eines Bonus aufgeführt.
Die besten Kreditkarten für Einsteiger im Test
Nachfolgend finden Sie eine vollständige Übersicht über jede Karte mit den bestätigten Gebühren, dem effektiven Jahreszins, der Kaution, den Bonitätsanforderungen und der Zielgruppe. Zwei davon sind gesicherte Karten, für die eine rückzahlbare Kaution erforderlich ist, und drei sind ungesicherte Einsteigerkarten, bei denen dies nicht der Fall ist. Beginnen Sie mit unserer Top-Empfehlung, die „Discover it Secured Cash Back““.
1. Discover it® Secured Cash Back-Kreditkarte: Bester Gesamtwert
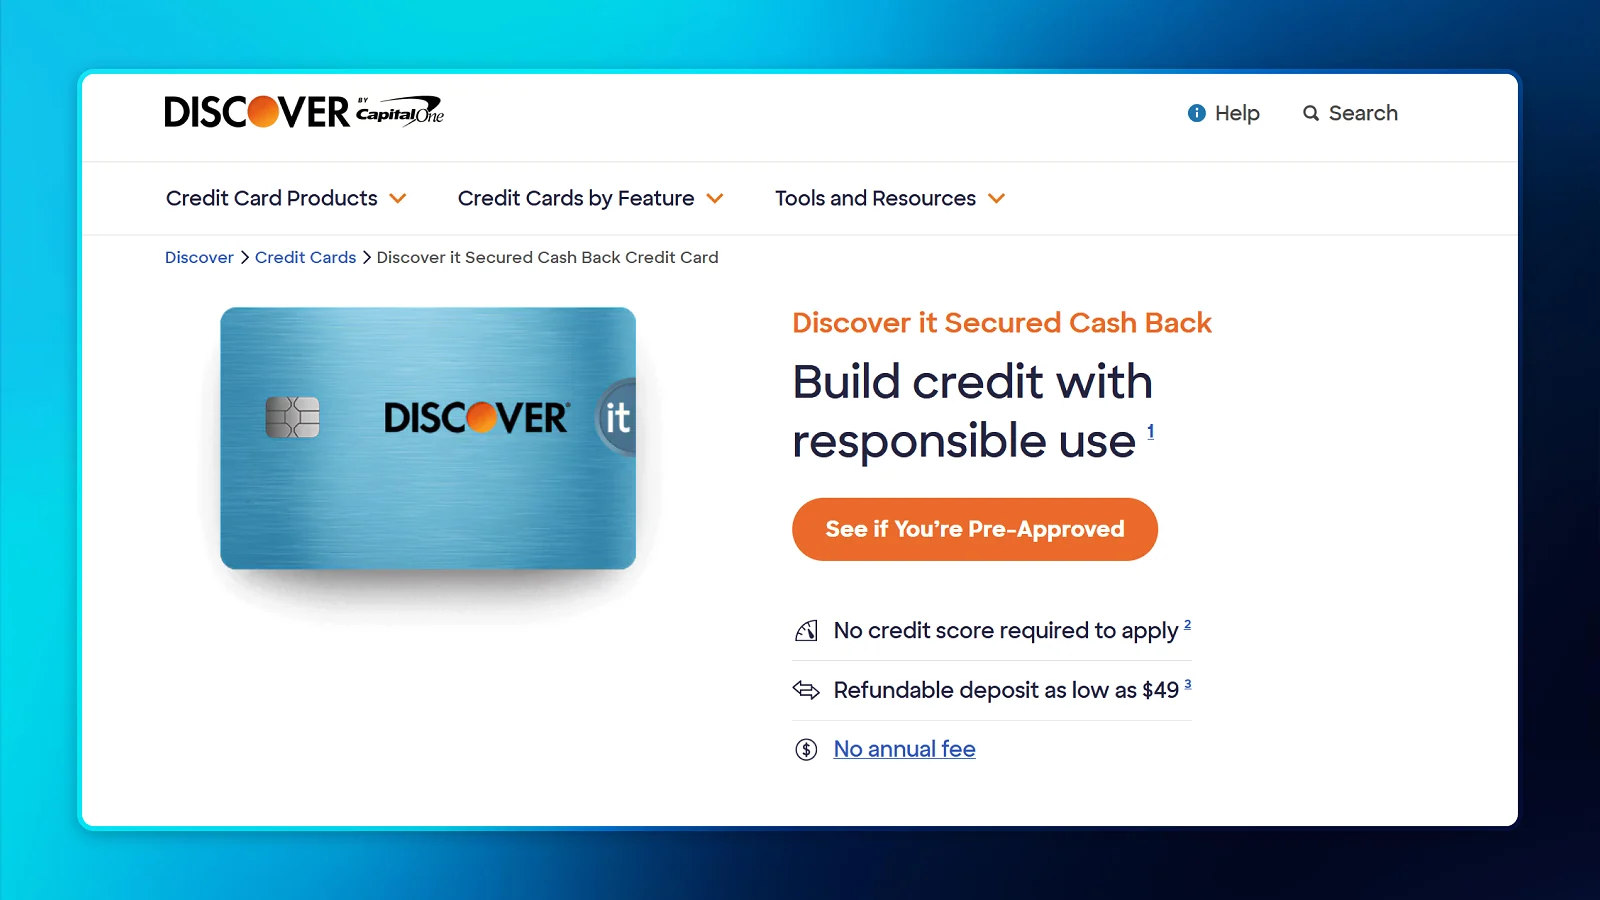
Die „Discover it Secured Cash Back“-Kreditkarte ist insgesamt die beste Kreditkarte für Einsteiger, da sie von den beiden hier vorgestellten gesicherten Karten die niedrigste erforderliche Kaution aufweist – bereits ab 49 US-Dollar –, für die Beantragung keine Bonitätsprüfung erfordert und dennoch echte Cashback-Prämien auszahlt, während Sie Ihre Bonität aufbauen.
| Kontodetails | Informationen |
|---|---|
| Jahresgebühr | 0 |
| Effektiver Jahreszins | 28,24 % variabel |
| Kaution | Rückerstattbar, ab 49 $ (oder 99 $/200 $ je nach Profil) |
| Erforderliche Bonität | Für die Beantragung nicht erforderlich |
| Prämien | 5 % in wechselnden Kategorien plus 1 % auf alle Einkäufe |
| Am besten geeignet für | Niedrigste Kaution und echte Prämien |
Discover legt hier die niedrigste Einstiegsschwelle fest. Ihre rückzahlbare Kaution kann je nach Ihrem Profil bereits bei 49 $ statt der üblichen 200 $ liegen und schaltet einen Kreditrahmen ab 200 $ frei. Für die Beantragung ist keine Bonitätsauskunft erforderlich, Discover weist jedoch darauf hin, dass eine solche gegebenenfalls herangezogen werden kann, sofern sie verfügbar ist.
Nach der Aktivierung erhalten Sie 5 % Cashback in vierteljährlich wechselnden Kategorien bis zur vierteljährlichen Obergrenze sowie 1 % auf alle anderen Ausgaben. Darüber hinaus verdoppelt Discover im ersten Jahr mit dem „Cashback Match“ den gesamten im ersten Jahr gesammelten Cashback – ohne Obergrenze für den Match-Betrag –, wodurch diese Karte alle hier vorgestellten Karten mit Pauschalsatz übertrifft. Da überhaupt keine Bonitätsprüfung erforderlich ist, eignet sie sich auch gut als Kreditkarte für Personen ohne Kreditgeschichte.
Discover gehört mittlerweile zur Capital One-Gruppe, was sich auch auf der Produktseite widerspiegelt. Bei verantwortungsvoller Nutzung erstattet Discover die Kaution zurück und führt berechtigte Karteninhaber zur ungesicherten „Discover it Cash Back“-Kreditkarte über. Sobald Sie bereit für eine ungesicherte Prämienkarte sind, vergleichen Sie die besten Kreditkarten mit Cashback, um langfristig attraktivere Cashback-Optionen zu finden.
Stand 24. August 2026 gibt Discover eine Jahresgebühr von 0 US-Dollar und einen variablen effektiven Jahreszins von 28,24 % an; bitte überprüfe die aktuellen Konditionen vor der Beantragung.
Sehen Sie im folgenden Direktvergleich, wie die „Discover it Secured Cash Back“ im Vergleich zur „Capital One Quicksilver gesichert“ abschneidet.
2. Capital One Quicksilver gesichert Cash Rewards: Bester pauschaler Cashback
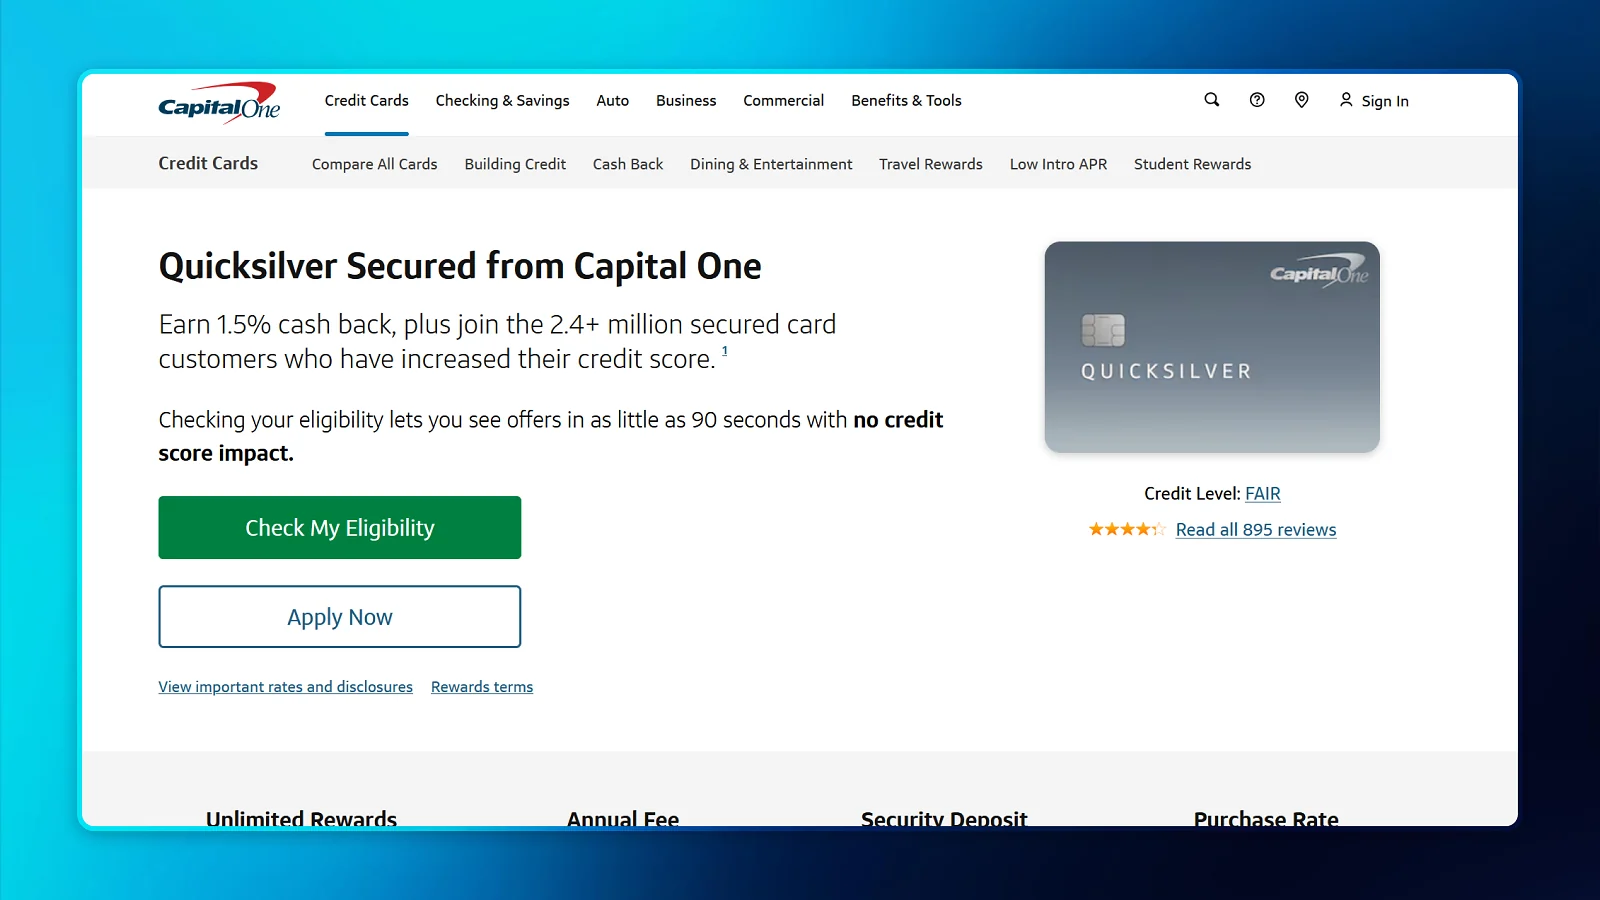
Die „Capital One Quicksilver gesichert“ ist die beste Wahl für einen einfachen, pauschalen Cashback-Satz, bei dem Sie nichts im Auge behalten müssen. Sie erhalten unbegrenzt 1,5 % auf jeden Einkauf, während Sie Ihre Bonität aufbauen.
| Kontoinformationen | Informationen |
|---|---|
| Jahresgebühr | 0 $ |
| Effektiver Jahreszins | 28,99 % variabel |
| Einzahlung | Mindestens 200 $, rückerstattbar |
| Erforderliche Bonität | Befriedigend |
| Prämien | 1,5 % pauschal auf alles |
| Bewertung auf der Website | 4,3/5 (895 Bewertungen) |
Während Discover wechselnde Kategorien verwendet, hält Quicksilver gesichert es einfach: unbegrenzt 1,5 % Cashback auf jeden Einkauf, keine Aktivierung, kein Kalender, den man im Auge behalten muss. Die rückzahlbare Kaution beträgt 200 US-Dollar, wodurch Ihr Kreditrahmen festgelegt wird, und es fällt keine Jahresgebühr an. Capital One stuft das angestrebte Kreditniveau als „Fair“ ein und prüft bei verantwortungsvoller Nutzung Ihr Konto, um die Kaution zurückzuzahlen und Sie auf eine ungesicherte Karte umzustellen.
Die „Quicksilver gesichert“ hat einen relativ hohen variablen Jahreszins von 28,99 %, weshalb es besonders wichtig ist, den Saldo vollständig zu begleichen, wenn sich der 1,5-prozentige Cashback weiterhin lohnen soll.
Das Nutzer-Feedback auf der Produktseite von Capital One ist insgesamt positiv: Die Karte hat bei 895 Bewertungen eine Bewertung von 4,3 von 5 Punkten, und 85 % der Rezensenten geben an, dass sie sie weiterempfehlen würden. Diese Bewertung bezieht sich speziell auf die „Quicksilver gesichert“ und sollte getrennt von allgemeineren Bewertungen von Capital One als Unternehmen betrachtet werden.
Sehen Sie im folgenden Direktvergleich, wie sich die „Quicksilver gesichert“ im Vergleich zur „Discover it Secured Cash Back“ schlägt.
3. Chase Freedom Rise®-Kreditkarte: Am besten geeignet für Studenten und Kreditneulinge
Die Chase Freedom Rise ist die beste vollständig ungesicherte Einsteigerkarte für Studenten und Kreditneulinge und weist den niedrigsten Mindest-APR in dieser Auswahl auf.
| Kontodetails | Informationen |
|---|---|
| Jahresgebühr | 0 |
| APR | 18,24 % bis 27,74 %, variabel |
| Sicherheitsleistung | Keine (unbesichert) |
| Erforderliche Bonität | Kreditneulinge oder Studenten |
| Prämien | 1,5 % pauschal auf 1,5 % Cashback; insgesamt 3 % auf Restaurantbesuche in den ersten 6 Monaten, bis zu 6.000 $ an Restaurantausgaben |
| Am besten geeignet für | Studierende, Kredit-Neulinge |
Freedom Rise ist Chases Einstiegskarte für Erstkarteninhaber und richtet sich an Kreditneulinge und Studenten. Es fallen keine Kaution und keine Jahresgebühr an, und der variable Jahreszins liegt zwischen 18,24 % und 27,74 %. Sie erhalten 1,5 % Cashback auf Einkäufe sowie zeitlich begrenzt insgesamt 3 % Cashback auf Restaurantbesuche, einschließlich Essen zum Mitnehmen und berechtigter Lieferungen, auf Ausgaben von bis zu 6.000 $ in den ersten sechs Monaten. Außerdem können Sie eine Gutschrift in Höhe von 25 $ erhalten, wenn Sie sich innerhalb der ersten drei Monate für den automatischen Einzug anmelden und diesen mindestens 90 Tage lang beibehalten.
Chase weist darauf hin, dass ein Guthaben von mindestens 250 $ auf einem verknüpften Chase-Giro- oder Sparkonto Ihre Chancen auf eine Genehmigung erhöht. Karteninhaber, die alle Zahlungen pünktlich leisten und Freedom Rise innerhalb von 12 Monaten nutzen, können automatisch auf die Chase Freedom Unlimited, die Prämienkarte von Chase, hochgestuft werden – ein klarer, integrierter Weg weg von einer Einsteigerkarte.
Chase veröffentlicht keine Bewertung auf Kartenebene, und die unternehmensweite Trustpilot-Bewertung liegt bei 1,3 von 5 Punkten bei 2.726 Bewertungen, was jedoch die Bank im Allgemeinen widerspiegelt und nicht diese Karte.
Wenn du derzeit studierst, vergleiche diese Karte mit unseren besten Kreditkarten für Studierende, um zu sehen, ob eine spezielle Studentenkarte attraktivere Prämien bietet.
4. Petal® 2 „Cash Back, No Fees“ Visa®: Beste Option für eine Vorabgenehmigung ohne Kaution
Petal 2 ist eine ungesicherte Karte ohne Kaution und mit einem Vorabgenehmigungsverfahren, das keinen Einfluss auf Ihre Bonität hat; wenn Sie einen vollständigen Antrag stellen, führt Petal eine harte Bonitätsabfrage durch.
| Kontodetails | Informationen |
|---|---|
| Jahresgebühr | 0 |
| Effektiver Jahreszins | 28,24 % bis 30,24 %, variabel (Stand: 5. Januar 2026) |
| Sicherheitsleistung | Keine (unbesichert) |
| Erforderliche Bonität | Vorabgenehmigung mit „Soft-Pull“; „Hard-Inquiry“ bei vollständiger Antragstellung |
| Prämien | 1 % bis 1,5 %, bis zu 10 % bei ausgewählten Händlern |
| Am besten geeignet für | Keine Kaution und Vorabgenehmigung mit „Soft-Pull“ |
Mit Petal 2 können Sie eine Vorabgenehmigung mit „Soft-Pull“ und ohne Kaution beantragen. Wenn Sie vorläufig genehmigt sind und einen vollständigen Antrag einreichen, führt Petal eine „Hard-Inquiry“ durch, wobei die endgültige Genehmigung weiterhin von der Bonität und anderen Zulassungskriterien abhängt. Berechtigte Antragsteller werden möglicherweise auch gebeten, ein Bankkonto zu verknüpfen, damit Petal die Cashflow-Daten auswerten kann. Die Karte ist gebührenfrei und bietet 1 % bis 1,5 % Cashback auf berechtigte Alltagsausgaben, wobei bei ausgewählten Händlern zusätzliche Angebote verfügbar sind.
Zwei Anmerkungen: Auf der eigenen Seite von Petal wird die variable Jahreszinsspanne von 28,24 % bis 30,24 % als zum 5. Januar 2026 gültig angegeben, und dieser Wert wurde auch noch angezeigt, als wir am 24. August 2026 direkt nachgesehen haben. Möglicherweise stoßen Sie auf ältere Bewertungen, in denen eine monatliche Gebühr von 8 US-Dollar erwähnt wird, die nach der Übernahme von Petal durch Empower eingeführt wurde; auf der aktuellen Produktseite werden jedoch keine Gebühren für neue Antragsteller ausgewiesen. Betrachten Sie diese alte Kritik daher nicht als aktuelle Kostenangabe, ohne dies zuvor zu überprüfen. Petal zeigt ausgewählte Kundenstimmen anstelle einer aggregierten Sternebewertung.
5. Capital One Platinum-Kreditkarte: Beste Genehmigung ohne Schnickschnack
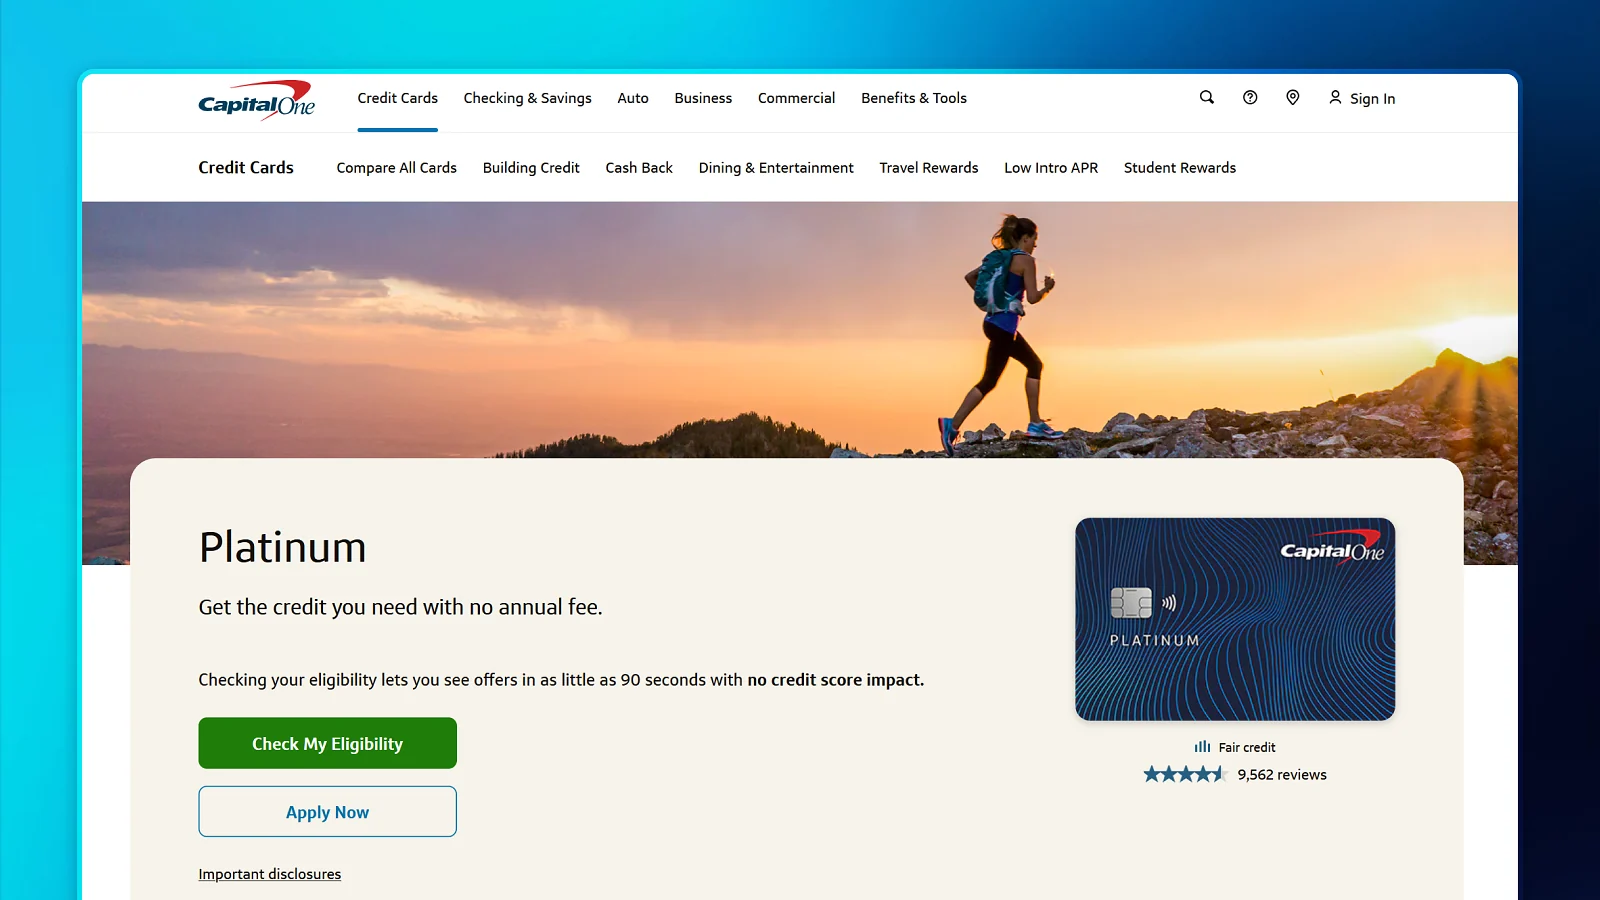
Die Capital One Platinum ist die beste Wahl für eine möglichst unkomplizierte, ungesicherte Karte bei guter oder begrenzter Bonität – ohne Kaution und mit der höchsten Bewertung auf dieser Website in dieser Kategorie.
| Kontodetails | Informationen |
|---|---|
| Jahresgebühr | 0 $ |
| Effektiver Jahreszins | 28,99 % variabel |
| Kaution | Keine (unbesichert) |
| Erforderliche Bonität | Befriedigend |
| Prämien | Keine |
| Bewertung auf der Website | 4,5/5 (9.562 Bewertungen) |
Platinum ist die schlichteste Karte hier, und genau darum geht es. Es gibt keine Kaution, keine Jahresgebühr und kein Prämienprogramm, das verwaltet werden muss – nur eine unkomplizierte, ungesicherte Karte, die auf die Bonitätsstufe „Fair“ ausgerichtet ist, Daten an die Auskunfteien meldet und Ihr Konto bei verantwortungsvoller Nutzung im Hinblick auf eine Erhöhung des Kreditrahmens überprüft. Der variable Jahreszins von 28,99 % entspricht dem der Quicksilver gesichert-Karte.
In puncto Vertrauen sticht sie hervor: eine Bewertung von 4,5 von 5 Punkten aus 9.562 Bewertungen auf der eigenen Produktseite von Capital One, wobei 91 % der Rezensenten die Karte weiterempfehlen – das ist die höchste Bewertung auf der Website unter den Karten in diesem Vergleich. Auch in der „2025 U.S. Credit Card Satisfaction Study“ von J.D. Power belegte die Capital One Platinum zum zweiten Mal in Folge den ersten Platz bei der Kundenzufriedenheit unter den Bankkarten ohne Prämien oder Jahresgebühr.
Beachten Sie, dass es sich bei der Bewertung von 4,5 um das Widget auf der eigenen Produktseite von Capital One handelt, nicht um eine unabhängige Bewertung durch Dritte, und dass diese Bewertung unabhängig von der unternehmensweiten Bewertung von 1,3 von 5 auf Trustpilot ist.
Discover it Secured Cash Back im Vergleich zu Capital One Quicksilver gesichert
Die beiden hier vorgestellten gesicherten Karten eignen sich am besten für einen direkten Vergleich, wenn ein Einsteiger über die Höhe seiner Kaution entscheiden muss. Die „Discover it Secured Cash Back“ schneidet für die meisten Einsteiger in Bezug auf die Höhe der Kaution und den Prämienwert besser ab als die „Capital One Quicksilver gesichert“ – vor allem aufgrund ihrer Mindestkaution von 49 US-Dollar gegenüber 200 US-Dollar sowie eines „Cashback Match“ im ersten Jahr, durch den sich die von neuen Karteninhabern gesammelten Cashback-Beträge verdoppeln lassen.
Die „Quicksilver gesichert“ punktet jedoch mit ihrer Einfachheit: ein pauschaler Cashback von 1,5 % ohne wechselnde Kategorien, die man im Auge behalten muss, sowie eine klar angegebene Bewertung von 4,3 von 5 auf der Website. Sie ist daher die bessere Wahl, wenn Sie lieber keine vierteljährlichen Bonuskategorien aktivieren möchten.
| Besonderheit | Discover it Secured Cash Back | Capital One Quicksilver gesichert |
|---|---|---|
| Mindestguthaben | 49 $ | 200 $ |
| Jahresgebühr | 0 | 0 |
| Prämien | 5 % wechselnd plus 1 % | 1,5 % pauschal |
| Vorteil im ersten Jahr | Cashback-Zuschlag | Keine |
| Erforderliche Kreditpunkte | Keine für die Beantragung | Fair |
| Bewertung auf der Website | Nicht angezeigt | 4,3/5 (895 Bewertungen) |
Entscheiden Sie sich für die „Quicksilver gesichert“, wenn Sie eine Pauschalgebühr ohne Aktivierungsaufwand wünschen, und für die „Discover it Secured Cash Back“, wenn Sie die niedrigste Kaution und die meisten Prämien möchten.
Empfehlung der Redaktion
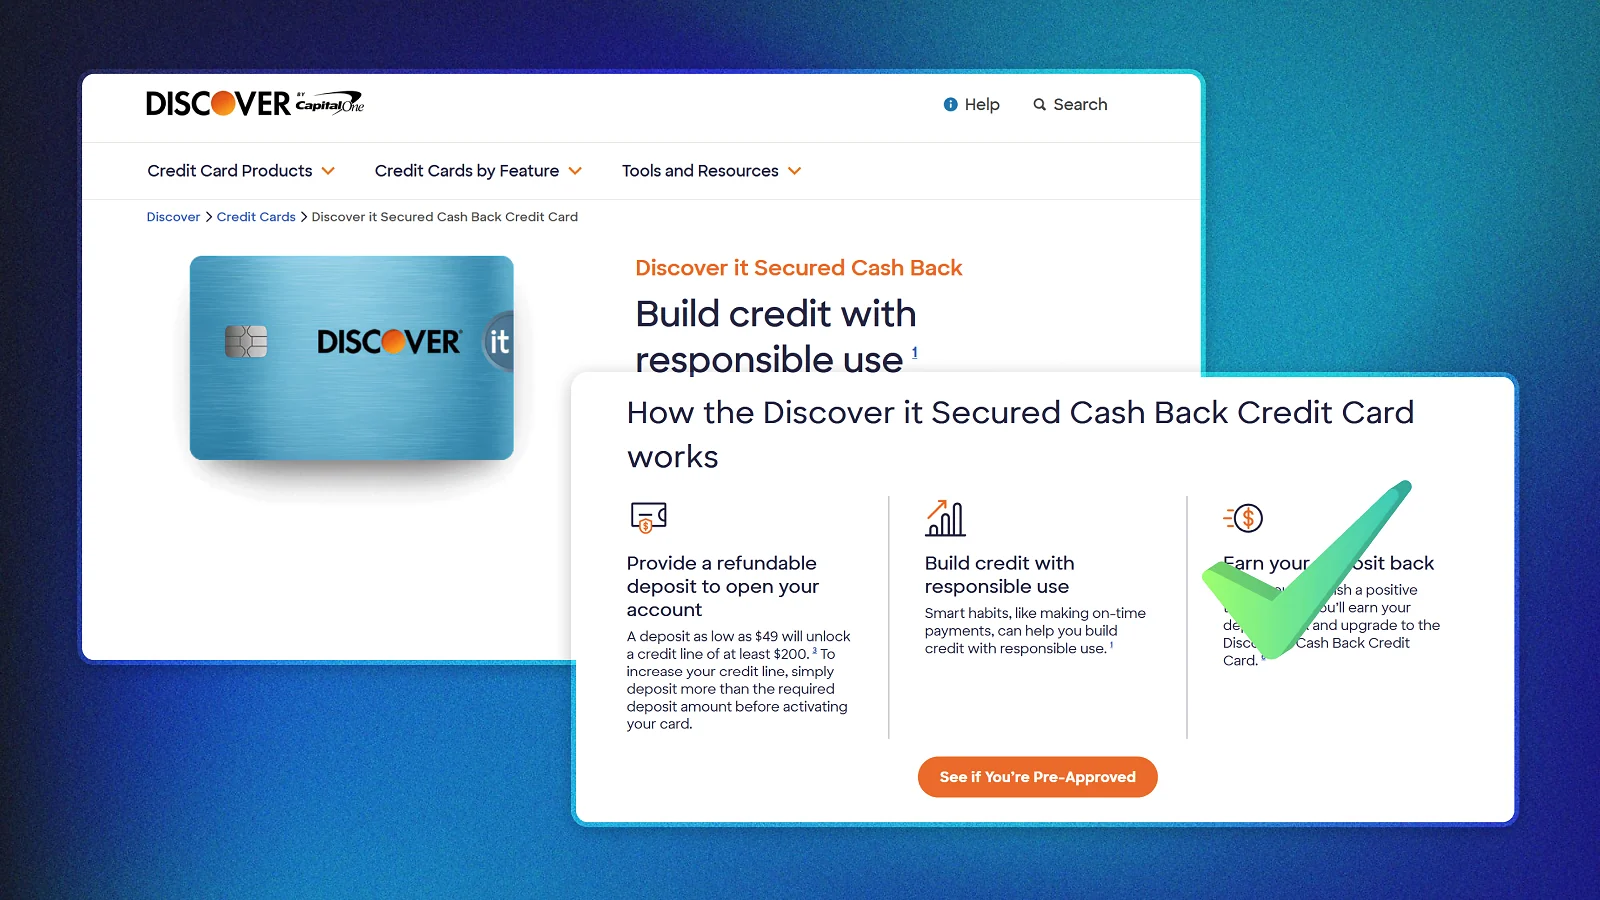
Empfehlung der Redaktion: Discover it® Secured Cash Back-Kreditkarte. Ausgewählt wegen der niedrigsten erforderlichen Kaution unter den gesicherten Karten in dieser Auswahl – nur 49 US-Dollar gegenüber 200 US-Dollar bei der „Quicksilver gesichert“ –, da für die Beantragung keine Bonitätsprüfung erforderlich ist und im ersten Jahr ein unbegrenzter Cashback-Match gewährt wird.
Lassen Sie diese Karte links liegen, wenn Sie wechselnde Bonuskategorien oder eine Kaution ganz vermeiden möchten; in diesem Fall sind die Capital One Quicksilver gesichert oder die Petal 2 die bessere Wahl.
Wie viel kann es Sie kosten, einen Saldo zu tragen?
Hier ist die Zahl, die für Einsteiger am wichtigsten ist. Ein Saldo von nur 200 $ auf einer Einsteigerkarte mit einem variablen Jahreszins von etwa 28 % – dem ungefähren Mittelwert der fünf hier bestätigten Zinssätze – kostet über ein Jahr etwa 56 $ an Zinsen, was bei einem moderaten Ausgabeverhalten den pauschalen Cashback eines ganzen Jahres mehr als zunichte macht. Die Tabelle zeigt dies anhand von drei verschiedenen Restbeträgen.
| Ein Jahr lang ausstehender Saldo | Ungefähre Zinsen bei ~28 % APR |
|---|---|
| 200 $ | ~56 $ |
| 500 | ca. 140 $ |
| 1.000 | ~280 $ |
Wenn Sie den Rechnungsbetrag jeden Monat vollständig begleichen, vermeiden Sie diese Zinsen vollständig, während Sie den Auskunfteien weiterhin dieselbe pünktliche Zahlungshistorie melden – und genau das ist es, was die Kreditwürdigkeit eines Einsteigers tatsächlich verbessert. Dies sind einfache Beispiele mit einem pauschalen effektiven Jahreszins von 28 %; der tatsächliche effektive Jahreszins der einzelnen Emittenten variiert zwischen 18,24 % und 30,24 %, verwenden Sie daher den auf der Seite des Emittenten angegebenen Zinssatz Ihrer Karte.
So beantragen Sie Ihre erste Kreditkarte
Die Online-Beantragung einer Kreditkarte für Einsteiger wie die „Discover it Secured Cash Back“ dauert etwa 5 bis 10 Minuten, und für gesicherte Karten ist in der Regel keine bestehende Bonität erforderlich.
- Füllen Sie den Online-Antrag mit Ihren grundlegenden Ausweisdaten und Ihrer Sozialversicherungsnummer (SSN) oder Ihrer ITIN aus.
- Für eine gesicherte Karte müssen Sie die rückzahlbare Kaution hinterlegen (bereits ab 49 $ für die „Discover it Secured“, 200 $ für die „Quicksilver gesichert“), um Ihr Kreditlimit festzulegen; bei ungesicherten Karten wie die „Chase Freedom Rise“, der „Petal 2“ und die „Capital One Platinum“ entfällt dieser Schritt.
- Erhalten Sie eine Entscheidung – oft sofort, manchmal dauert es bei einer manuellen Prüfung einige Werktage.
- Aktivieren Sie die Karte, tätigen Sie einen ersten Einkauf und richten Sie vom ersten Tag an einen Dauerauftrag ein, um versäumte Zahlungen zu vermeiden.
Die beste Kreditkarte für Sie auswählen
Der wichtigste Faktor bei der Suche nach der besten Kreditkarte zum Aufbau einer Bonität ist, ob Sie überhaupt eine Kaution hinterlegen können – und danach, wie viel Sie dabei verdienen möchten. Wenn für Sie die Frage nach einer gesicherten oder ungesicherten Kreditkarte noch offen ist, beginnen Sie mit der Kaution, da diese darüber entscheidet, welche der fünf unten aufgeführten Optionen für Sie überhaupt in Frage kommt.
- Wenn Sie keine Bonitätshistorie haben und die niedrigste Kaution wünschen: „Discover it Secured Cash Back““ mit einer Mindestkaution von 49 US-Dollar, für die kein Bonitäts-Score erforderlich ist.
- Wenn Sie lieber keine Kaution hinterlegen und Ihre Berechtigung prüfen möchten, ohne Ihre Bonität zu beeinträchtigen: Petal 2, bei der für die Vorabgenehmigung eine „Soft-Abfrage“ durchgeführt wird; ein vollständiger Antrag löst eine „Hard-Abfrage“ aus.
- Wenn du Student bist oder noch keinerlei Erfahrung mit Krediten hast: Chase Freedom Rise, das genau für diesen Zweck vermarktet wird.
- Wenn du den einfachsten pauschalen Cashback-Satz wünschst, während du deine Bonität aufbaust: Capital One Quicksilver gesichert mit 1,5 % bei einer Kaution von 200 $.
- Wenn Sie einfach nur die unkomplizierteste Genehmigung ohne Verwaltungsaufwand wünschen: Capital One Platinum, ungesichert, für Personen mit „Fair“-Bonität.
Die Voraussetzungen variieren je nach Emittent. Bei die „Discover it Secured“ müssen Antragsteller mindestens 18 Jahre alt sein und über eine Sozialversicherungsnummer, eine Adresse in den USA sowie ein US-Bankkonto verfügen. Chase Freedom Rise verlangt Identitätsdaten einschließlich einer Sozialversicherungsnummer (SSN) und/oder einer ITIN sowie einer Postanschrift, während Capital One angibt, dass „Quicksilver gesichert“ und „Platinum“ möglicherweise auch für Antragsteller mit einer ITIN verfügbar sind. Petal wendet eigene Anforderungen hinsichtlich einer US-Adresse, der Identität und der Bonität an. Prüfen Sie vor der Beantragung die aktuellen Antragsvoraussetzungen der jeweiligen Emittenten.
Wie wir Kreditkarten bewerten
Wir bewerten jede Kreditkarte anhand von vier Kriterien, wobei das Verhältnis von Gebühren zu Prämien das größte Gewicht hat, da die Suche nach der besten Kreditkarte zum Aufbau einer Bonität bedeutet, die Kosten für eine Einzahlung oder Gebühr gegen die damit erzielten Vorteile abzuwägen. Die Rangliste ist nicht willkürlich: Wir beziehen alle Gebühren, den effektiven Jahreszins und die Kaution direkt von der offiziellen Seite des Emittenten und bewerten die Karten anschließend anhand der unten aufgeführten Kriterien.
- Verhältnis von Gebühren zu Prämien (40 %): Was eine niedrige oder gar keine Kaution und Gebühr an tatsächlichen Prämien und Möglichkeiten zum Aufbau einer Bonität einbringt.
- Gebühren und Transparenz (25 %): APR-Spanne, Einzahlungsbedingungen und wie klar diese offengelegt werden.
- Zugangsvoraussetzungen (20 %): Wie zugänglich ist die Karte für Personen mit geringer oder keiner Bonitätshistorie?
- Kundensupport und Bewertungen (15 %): Kundensupport des Emittenten und unabhängige Bewertungen wie auf Trustpilot.
Wir überprüfen alle Gebühren, effektiven Jahreszinssätze und Einzahlungsbedingungen vierteljährlich neu – oder früher, wenn sich die Angaben auf der Seite eines Emittenten ändern.
Fazit
Für die meisten Erstantragsteller ist die „Discover it Secured Cash Back“-Kreditkarte derzeit die beste Kreditkarte für Einsteiger. Sie verlangt die niedrigste erforderliche Kaution unter den hier vorgestellten gesicherten Optionen – bereits ab 49 US-Dollar –, erfordert keine Bonitätsauskunft für die Beantragung und übertrifft mit ihrem „Cashback Match“ im ersten Jahr jede Pauschal-Kreditkarte auf dieser Liste, während Sie Ihre Bonität aufbauen.
Die „Capital One Quicksilver gesichert“ liegt bei den Karten mit einfachem Pauschalzins auf Platz zwei, die „Chase Freedom Rise“ eignet sich für Studenten und Kreditneulinge, bei der „Petal 2“ entfallen sowohl die Kaution als auch die Bonitätsprüfung, und die „Capital One Platinum“ ist die Karte mit der einfachsten Genehmigung ohne Schnickschnack. Informieren Sie sich vor der Beantragung auf der Seite des Emittenten über die aktuellen Gebühren und den effektiven Jahreszins und richten Sie dann vom ersten Tag an den automatischen Zahlungsauftrag ein.
Häufig gestellte Fragen
Unter den besten Kreditkarten für Einsteiger belegt die „Discover it Secured Cash Back““ den ersten Platz – mit einer rückzahlbaren Kaution von nur 49 US-Dollar, keiner Bonitätsprüfung bei der Beantragung und Cashback-Prämien. Die „Capital One Quicksilver gesichert“ liegt mit einem Pauschalbetrag auf dem zweiten Platz.
Für die meisten Einsteiger ist die „Discover it Secured Cash Back““ die beste gesicherte Kreditkarte – mit einer Kaution ab 49 US-Dollar und unbegrenztem „Cashback Match“ im ersten Jahr. Die „Capital One Quicksilver gesichert“ ist eine gute Alternative, wenn Sie einen pauschalen Cashback von 1,5 % bevorzugen.
Wenn eine Kaution nicht in Frage kommt, ist die „Petal 2“ eine hervorragende Wahl als erste Kreditkarte, da Sie eine Vorabgenehmigung prüfen können, ohne dass dies Auswirkungen auf Ihre Bonität hat. Ein vollständiger Antrag löst hingegen eine harte Bonitätsabfrage aus. Die „Chase Freedom Rise“ ist eine weitere ungesicherte Option, die sich speziell an Studenten und Kreditneulinge richtet.
Das ist unterschiedlich. Für die „Discover it Secured Cash Back“ und die „Petal 2“ ist keine bestehende Bonität für Ihre erste Kreditkarte erforderlich, die „Quicksilver gesichert“ und „Platinum“ von Capital One richten sich an die Bonitätsstufe „Fair“, und die „Chase Freedom Rise“ wird direkt an Leser ohne Bonitätshistorie vermarktet.
Bei einer gesicherten Karte ist eine rückzahlbare Kaution erforderlich, bei einer ungesicherten Karte hingegen nicht. Die Entscheidung zwischen einer gesicherten und einer ungesicherten Kreditkarte hängt hauptsächlich von der Berechtigung, den Anforderungen an die Kaution sowie den Konditionen und Prämien der Karte ab.
Ja. Für die „Discover it Secured Cash Back“ ist keine Bonitätsauskunft bei der Beantragung erforderlich, „Petal 2“ bietet eine Vorabgenehmigung mit „Soft-Pull“, und die „Chase Freedom Rise“ richtet sich speziell an Kreditneulinge. Als beste Kreditkarte zum Aufbau einer Bonität ist die „Discover it Secured Cash Back“ aufgrund ihrer geringen Kaution und der Cashback-Prämien unsere erste Wahl.