

Die besten Kreditkarten mit Cashback im Jahr 2026


Die „Discover it Cashback“-Kreditkarte führt derzeit unsere Rangliste der besten Kreditkarten mit Cashback an – dank einer Jahresgebühr von 0 US-Dollar, 5 % Cashback in vierteljährlich wechselnden Kategorien und einem unbegrenzten „Cashback Match“ im ersten Jahr, der alle im ersten Jahr gesammelten Cashback-Punkte verdoppelt. Sie eignet sich hervorragend, wenn es Ihnen nichts ausmacht, jedes Quartal neue Kategorien zu aktivieren, und hat sich im Vergleich zu „Citi Double Cash“, „Wells Fargo Active Cash“, „Chase Freedom Flex““ und „Chase Unbegrenzte Freiheit“ hinsichtlich des Verhältnisses von Gesamtprämien zu Aufwand durchgesetzt.
Bei unserem Vergleich von Cashback-Kreditkarten haben wir den offiziellen Bedingungen der jeweiligen Emittenten Vorrang eingeräumt und nur bei Bedarf auf zuverlässige Quellen von Drittanbietern zurückgegriffen. Zinssätze, Boni und wechselnde Kategorien können sich recht schnell ändern, daher lohnt es sich, das aktuelle Angebot zu prüfen, bevor Sie einen Antrag stellen.
Weiter zu:
Was ist eine Cashback-Kreditkarte?
Mit einer Cashback-Kreditkarte erhalten Sie einen prozentualen Rückerstattungsbetrag auf berechtigte Einkäufe, der in der Regel als Gutschrift auf der Abrechnung, als Banküberweisung oder als andere bargeldähnliche Prämie eingelöst werden kann. Beim Vergleich der besten Kreditkarten mit Cashback liegt der größte Unterschied in der Art und Weise, wie diese Prämien strukturiert sind.
Eine Cashback-Karte mit Pauschalsatz wie die „Citi Double Cash“ oder die „Wells Fargo Active Cash“ hält die Dinge einfach: Sie bietet denselben Basissatz für allgemeine Einkäufe und erfordert keine Aktivierung bestimmter Kategorien. Karten mit wechselnden Cashback-Kategorien, wie die „Discover it Cashback“ oder die „Chase Freedom Flex“, bieten in ausgewählten Kategorien, die sich jedes Quartal ändern, höhere Cashback-Beträge, allerdings müssen Sie diese in der Regel aktivieren und ein Ausgabenlimit einhalten. Beim Vergleich der besten Kreditkarten mit Cashback kommt es vor allem darauf an, ob Sie Wert auf Einfachheit oder auf ein höheres Verdienstpotenzial legen.
Die besten Kreditkarten mit Cashback: Die Top 5 im Vergleich
Hier sehen Sie auf einen Blick, wie unsere Auswahl der besten Cashback-Kreditkarten im Vergleich abschneidet.
Unsere Top-5-Auswahl deckt verschiedene Möglichkeiten ab, Cashback zu sammeln – ganz gleich, ob Sie wechselnde Cashback-Kategorien, eine einfache Karte mit pauschalem Cashback-Satz oder feste Bonuskategorien bevorzugen. Bei allen hier vorgestellten Optionen handelt es sich zudem um Cashback-Kreditkarten ohne Jahresgebühr, sodass sich die Hauptunterschiede auf die Prämien, Willkommensangebote und den Aufwand beziehen, den Sie betreiben möchten, um diese optimal zu nutzen.
| Platz | Karte | Am besten geeignet für | Willkommensbonus | Beantragen |
|---|---|---|---|---|
| 1 | Discover it Cashback | Wechselnde 5 % plus Cashback-Verdopplung im ersten Jahr | Cashback-Zuschuss im ersten Jahr | Jetzt beantragen |
| 2 | Citi Double Cash | Pauschal 2 %, keine Kategorien | 200 $ (bei Ausgaben von 1.500 $) | Jetzt beantragen |
| 3 | Wells Fargo Active Cash | Pauschal 2 %, niedrige Bonusschwelle | 200 $ (500 $ Umsatz) | Jetzt beantragen |
| 4 | Chase Freedom Flex | Umfangreichste Kombination von Bonuskategorien | 200 $ (bei einem Umsatz von 500 $) | Jetzt beantragen |
| 5 | Chase Unbegrenzte Freiheit | Vordefinierte Kategorien, keine Aktivierung erforderlich | 200 $ (bei einem Umsatz von 500 $) | Jetzt beantragen |
Die besten Kreditkarten mit Cashback handhaben Willkommensangebote etwas unterschiedlich: Drei bieten 200 $ nach Ausgaben in Höhe von 500 $, bei der Citi Double Cash sind 1.500 $ innerhalb von sechs Monaten erforderlich, und Discover it Cashback bietet stattdessen einen unbegrenzten Cashback-Match im ersten Jahr.
Die besten Kreditkarten mit Cashback im Test
Im Folgenden stellen wir die besten Kreditkarten mit Cashback vor, einschließlich Gebühren, Jahreszinssätzen, Prämien und der Frage, für wen die jeweilige Karte am besten geeignet ist. Bei einigen ist das Prämienprogramm einfach gehalten, während andere wechselnde Cashback-Kategorien nutzen, mit denen sich mehr verdienen lässt, die jedoch vierteljährlich aktiviert werden müssen.
1. Discover it® Cashback-Kreditkarte: Beste Gesamtbewertung
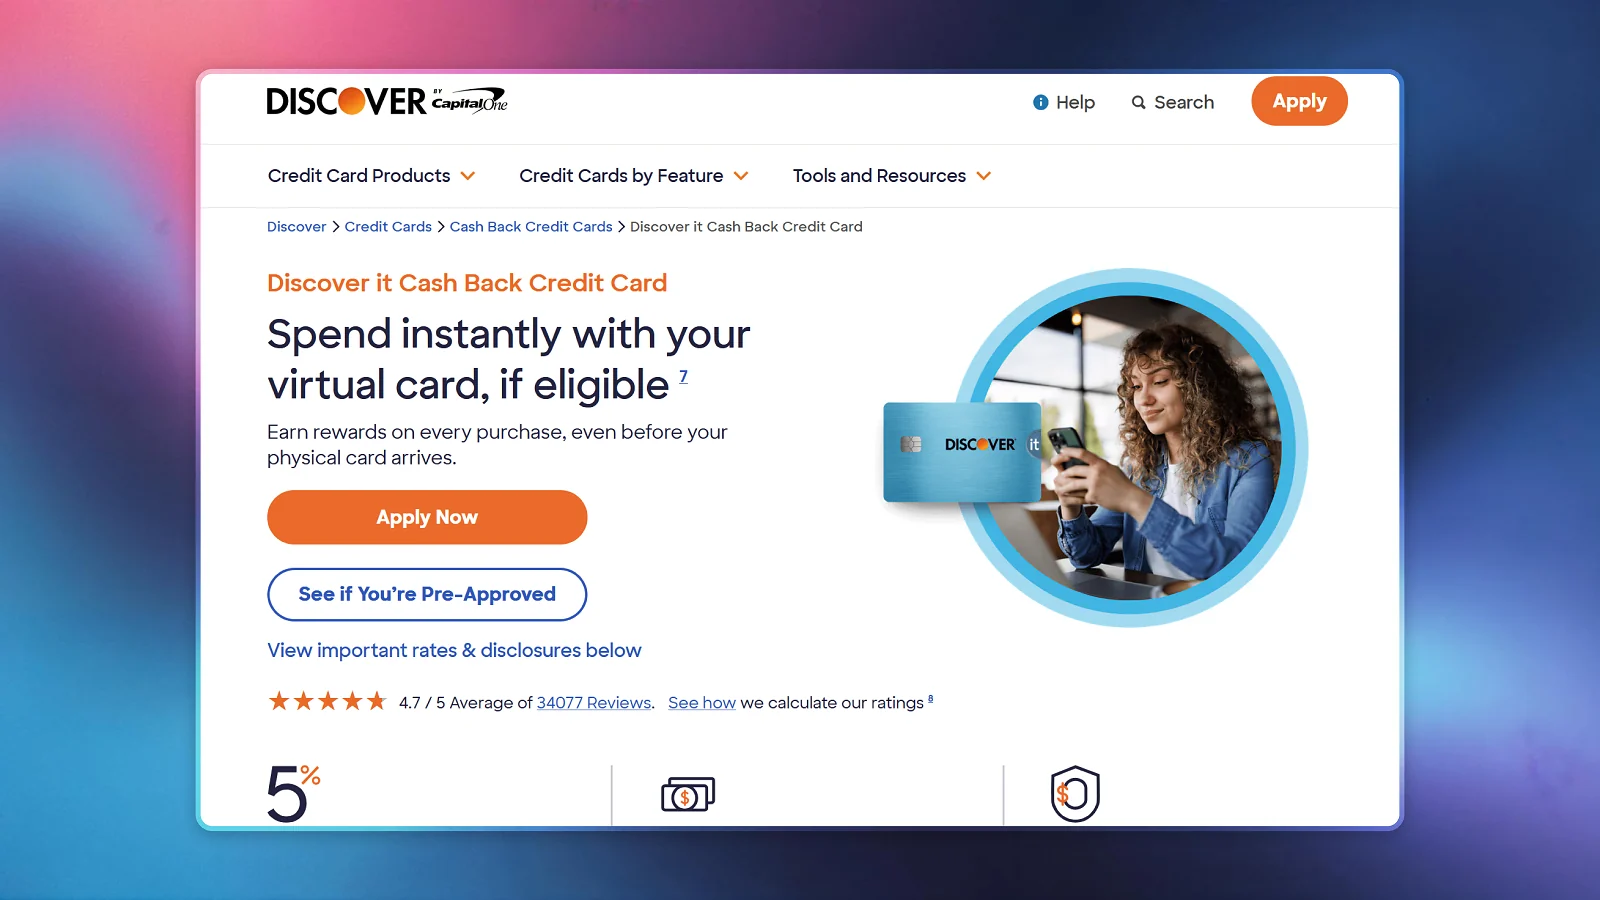
Die Discover it Cashback-Kreditkarte ist unsere erste Wahl unter den besten Kreditkarten für Cashback – dank ihrer wechselnden Cashback-Kategorien mit 5 %, der Jahresgebühr von 0 US-Dollar und dem unbegrenzten „Cashback Match“ im ersten Jahr auf alle berechtigten Cashback-Beträge.
| Kartendetails | Informationen |
|---|---|
| Jahresgebühr | 0 |
| Effektiver Jahreszins | 0 % Einführungszinssatz für 15 Monate, danach 17,49 % bis 26,49 % (variabel) |
| Prämien | 5 % wechselnd (bis zu 1.500 $ pro Quartal), 1 % auf den Restbetrag |
| Willkommensangebot | Cashback-Verdopplung im ersten Jahr (ohne Obergrenze) |
| Gebühr für Auslandstransaktionen | Keine |
| Bewertung auf der Website | 4,7/5 (34.075 Bewertungen) |
Discover ist eine starke Kreditkarte mit 5 % Cashback, wenn es Ihnen nichts ausmacht, den Überblick über wechselnde Cashback-Kategorien zu behalten. Es fällt keine Jahresgebühr an, und Sie erhalten 5 % auf bis zu 1.500 $ an aktivierten Kategorie-Einkäufen pro Quartal sowie 1 % auf alle anderen Ausgaben. Neue Karteninhaber erhalten zudem am Ende des ersten Jahres einen unbegrenzten Cashback-Match. Es gilt ein Einführungs-APR von 0 % für 15 Monate auf Einkäufe und Saldoübertragungen, gefolgt von einem variablen APR von 17,49 % bis 26,49 %.
Die eigene Seite von Discover weist eine starke Bewertung von 4,7 von 5 Punkten aus 34.075 Bewertungen auf – eine echte, kartenspezifische Bewertung, die sich von der Bewertung von 1,5 von 5 Punkten unterscheidet, die Discover Financial Services auf Trustpilot erhält und die unternehmensweite Beschwerden widerspiegelt. Die auf den großen Finanzwebsites für das 3. Quartal 2026 angegebenen Kategorien sind Tankstellen und Ladestationen für Elektrofahrzeuge, Transport sowie Drogerien. Überprüfen Sie diese jedoch vor Ihrer Antragstellung im Kalender von Discover selbst, da sie sich vierteljährlich ändern. Discover ist mittlerweile eine Marke von Capital One.
Sehen Sie sich unseren direkten Vergleich zwischen der „Discover it Cashback“ und der „Citi Double Cash“ an, um herauszufinden, welche der besten Kreditkarten mit Cashback besser zu Ihnen passt.
2. Citi Double Cash® Card: Bester pauschaler Cashback-Satz von 2 %
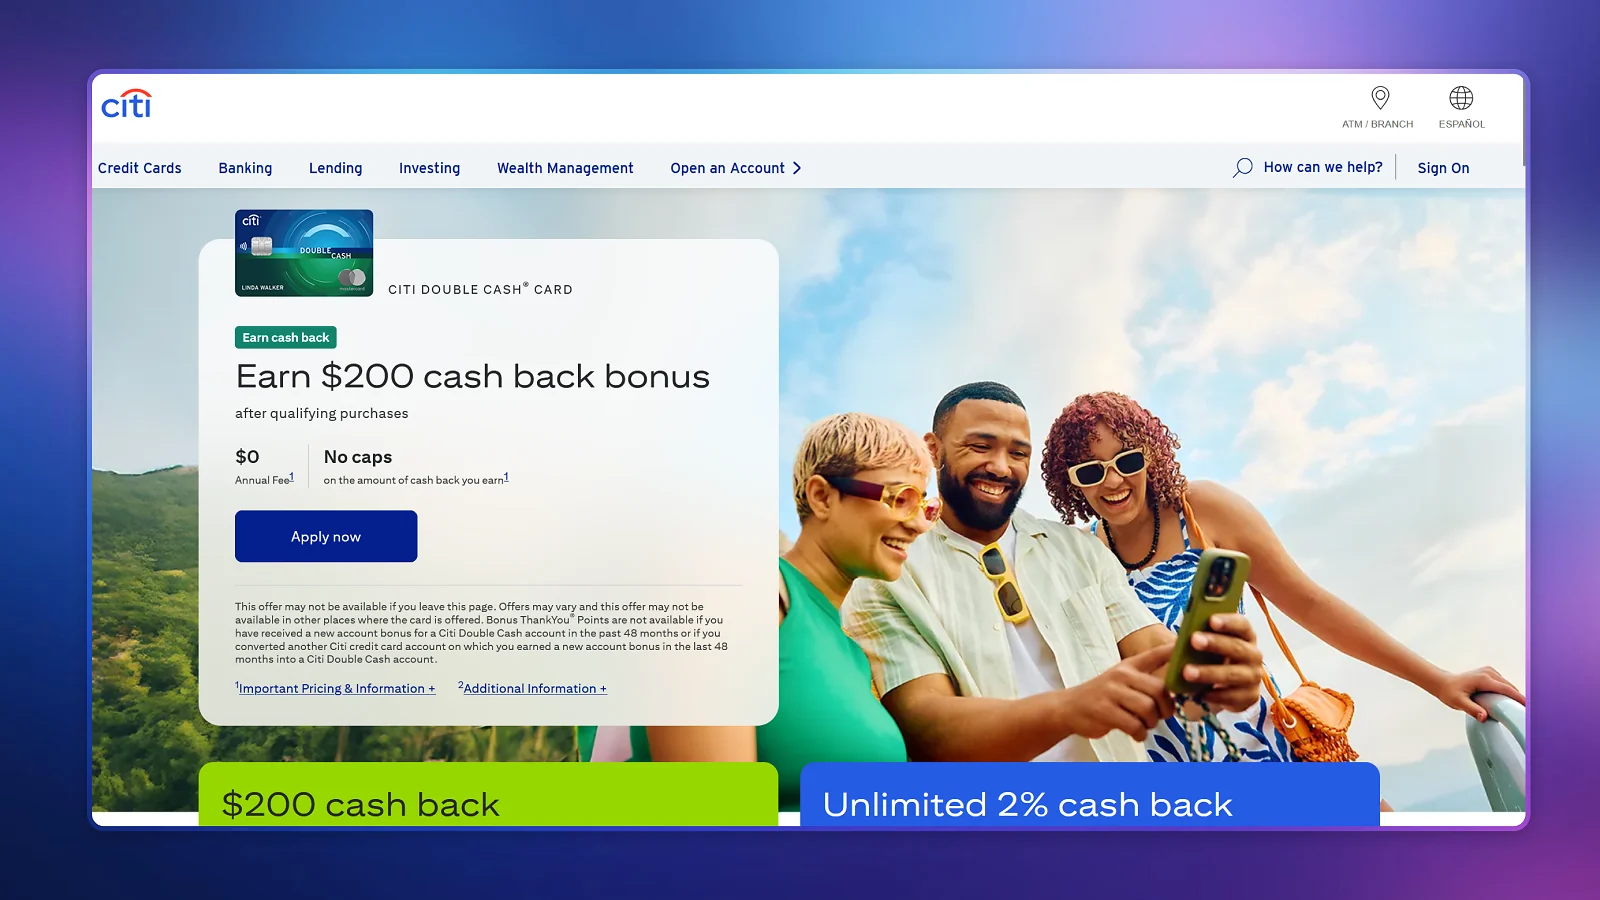
Die Citi Double Cash ist eine der besten Cashback-Kreditkarten für alle, die einfache, vorhersehbare Prämien bevorzugen. Es handelt sich um eine Cashback-Karte mit einem pauschalen Cashback-Satz von 2 % und ohne wechselnde Cashback-Kategorien; die Gebühr von 3 % für Auslandstransaktionen macht sie jedoch zu einer weniger geeigneten Wahl für internationale Ausgaben.
| Kartendetails | Informationen |
|---|---|
| Jahresgebühr | 0 |
| Effektiver Jahreszins | 17,49 % bis 27,49 %, variabel (Einführungszinssatz gilt nur für Überweisungen) |
| Prämien | Pauschal 2 % (1 % beim Einkauf, 1 % bei Zahlung), plus 5 % Citi Travel |
| Willkommensbonus | 200 $ nach Ausgaben in Höhe von 1.500 $ innerhalb von 6 Monaten |
| Gebühr für Auslandstransaktionen | 3 % |
| Am besten geeignet für | Pauschalgebühr – einmal einrichten und vergessen |
„Double Cash“ ist der pauschale Maßstab, an dem andere Karten gemessen werden. Sie erhalten 2 % auf alle Ausgaben – 1 % beim Kauf und 1 % bei der Begleichung –, ohne Obergrenzen und ohne Aktivierungsaufwand, sowie 5 % auf Hotels, Mietwagen und Sehenswürdigkeiten, die über das Citi Travel-Portal gebucht werden. Der Willkommensbonus beträgt 200 $ nach Ausgaben in Höhe von 1.500 $ innerhalb von sechs Monaten – die höchste Umsatzschwelle unter den hier vorgestellten fünf Karten. Es fällt keine Jahresgebühr an.
Zwei Dinge sind zu beachten: Die Citi Double Cash erhebt eine Auslandsgebühr von 3 %, sodass sie für Auslandsreisen ungeeignet ist. Und ihr 0 %-Einführungs-APR gilt nur für Saldoübertragungen, nicht für Einkäufe – im Gegensatz zu den Einführungsangeboten für Einkäufe bei Discover, Wells Fargo und beiden Chase-Karten. Alle hier genannten Zahlen, einschließlich der Gebühr für Auslandstransaktionen, sind im Klartext auf der Seite von Citi selbst angegeben.
Vergleichen Sie die „Discover it Cashback“ mit der „Citi Double Cash“, um zu sehen, wie sich zwei der besten Kreditkarten mit Cashback unterscheiden.
3. Wells Fargo Active Cash® Card: Bester Pauschalsatz mit niedriger Bonusschwelle
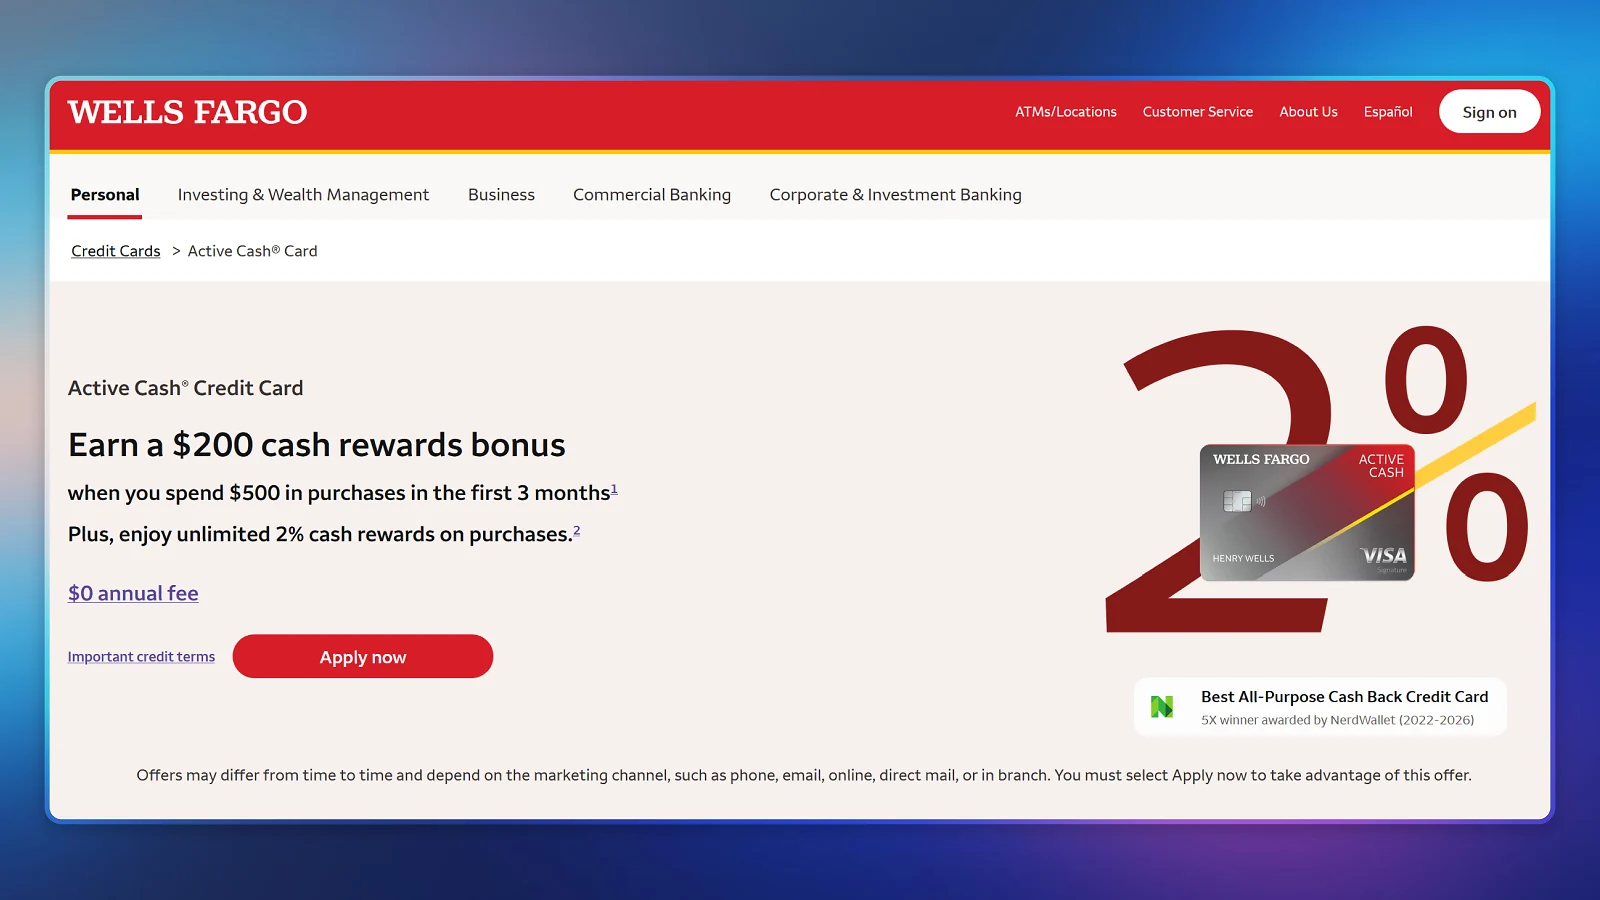
Für alle, die eine einfache Cashback-Karte mit Pauschalsatz suchen, ist die Wells Fargo Active Cash eine der besten Kreditkarten mit Cashback. Sie kombiniert 2 % Cashback mit einem leicht zu erreichenden Willkommensbonus von 200 $.
| Kartendetails | Informationen |
|---|---|
| Jahresgebühr | 0 $ |
| Effektiver Jahreszins | 0 % Einführungszinssatz für 12 Monate, danach 18,49 % / 24,49 % / 28,49 % (variabel) |
| Prämien | Pauschal 2 % auf alle Einkäufe |
| Willkommensbonus | 200 $ nach Ausgaben in Höhe von 500 $ innerhalb von 3 Monaten |
| Gebühr für Auslandstransaktionen | 3 % |
| Am besten geeignet für | Pauschal 2 % mit einem leicht zu erreichenden Bonus |
Active Cash bietet denselben 2-Prozent-Satz wie Citi, macht es aber viel einfacher, den Willkommensbonus zu erhalten: 200 $ nach Ausgaben von 500 $ innerhalb von drei Monaten, im Vergleich zu Citis Anforderung von 1.500 $. Diese Cashback-Karte mit pauschalem Rückvergütungssatz hat keine Jahresgebühr und keine zu aktivierenden Kategorien sowie einen Einführungs-APR von 0 % für 12 Monate. Danach beträgt der variable APR je nach Bonität 18,49 %, 24,49 % oder 28,49 %.
Es gibt jedoch einige Kompromisse zu beachten. Bei der „Active Cash“ fällt eine Auslandsgebühr von 3 % an, sodass sie nicht die beste Wahl für Ausgaben im Ausland ist. Dennoch macht sie das einfache 2-%-Prämienprogramm und der leicht zu erreichende Willkommensbonus zu einer starken Option für den Alltag. Da NerdWallet die Karte von 2022 bis 2026 jedes Jahr zum „Best-Of“-Gewinner für einfaches Cashback gekürt hat, kann Active Cash auf eine solide Erfolgsbilanz unter den besten Kreditkarten für Cashback zurückblicken – insbesondere, wenn Sie keine Jahresgebühr zahlen möchten.
4. Chase Freedom Flex®-Kreditkarte: Beste Kombination aus Bonus-Kategorien
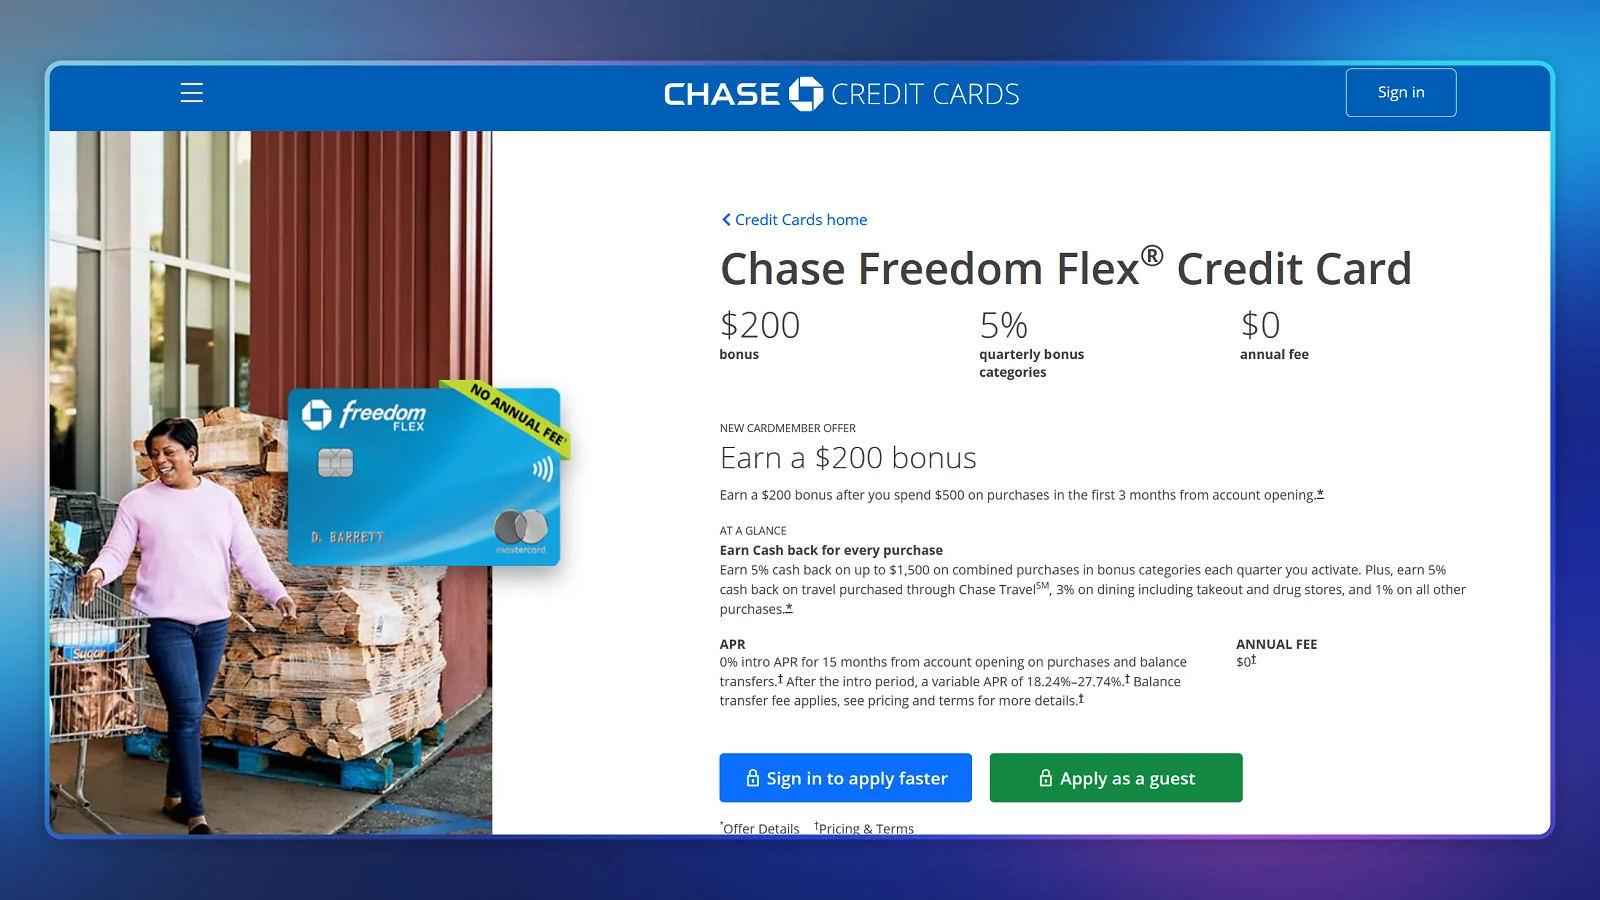
Die Chase Freedom Flex ist eine der besten Kreditkarten für Cashback, wenn es Ihnen nichts ausmacht, wechselnde Cashback-Kategorien im Auge zu behalten – mit vierteljährlichen 5-%-Kategorien sowie festen 5 % bei Chase Travel und 3 % bei Restaurantbesuchen und in Drogerien.
| Kartendetails | Informationen |
|---|---|
| Jahresgebühr | 0 |
| Effektiver Jahreszins | 0 % Einführungszinssatz für 15 Monate, danach variabel zwischen 18,24 % und 27,74 % |
| Prämien | 5 % wechselnde Prämien plus 5 % für Reisen, 3 % für Restaurants, 3 % für Drogerien, 1 % Basisprämie |
| Willkommensbonus | 200 $ nach Ausgaben in Höhe von 500 $ innerhalb von 3 Monaten |
| Gebühr für Auslandstransaktionen | 3 % |
| Am besten geeignet für | Umfassendste Kategorieabdeckung |
Wenn Sie auf der Suche nach einer Kreditkarte mit 5 % Cashback sind, bietet Ihnen die Freedom Flex zahlreiche Möglichkeiten, mehr als den Basiszinssatz von 1 % zu verdienen. In den vierteljährlich aktivierten Kategorien erhalten Sie 5 % auf kombinierte Einkäufe von bis zu 1.500 $, während Sie bei Chase Travel ebenfalls 5 % und bei Restaurantbesuchen sowie in Drogerien 3 % erhalten. Die Karte hat keine Jahresgebühr und bietet derzeit einen Bonus von 200 $, wenn innerhalb von drei Monaten Einkäufe im Wert von 500 $ getätigt werden.
Für das 3. Quartal 2026 sind die wechselnden Cashback-Kategorien Tankstellen, Laden von Elektrofahrzeugen, öffentliche Verkehrsmittel, ausgewählte Live-Unterhaltung und Spenden an United Way. Für diese Ausgaben erhalten Sie vom 1. Juli bis zum 30. September 5 %, bis zur gemeinsamen vierteljährlichen Obergrenze von 1.500 $, sofern Sie die Karte bis zum 14. September aktivieren. Chase wendet den Bonus auch rückwirkend auf berechtigte Einkäufe an, die zu einem früheren Zeitpunkt im Quartal getätigt wurden, wenn Sie die Karte nach dem 1. Juli aktivieren. Sie haben also nicht unbedingt einen Nachteil, wenn Sie die Aktivierung etwas später vornehmen.
5. Chase Unbegrenzte Freiheit®-Kreditkarte: Die beste Chase-Karte ohne Aktivierungsgebühr
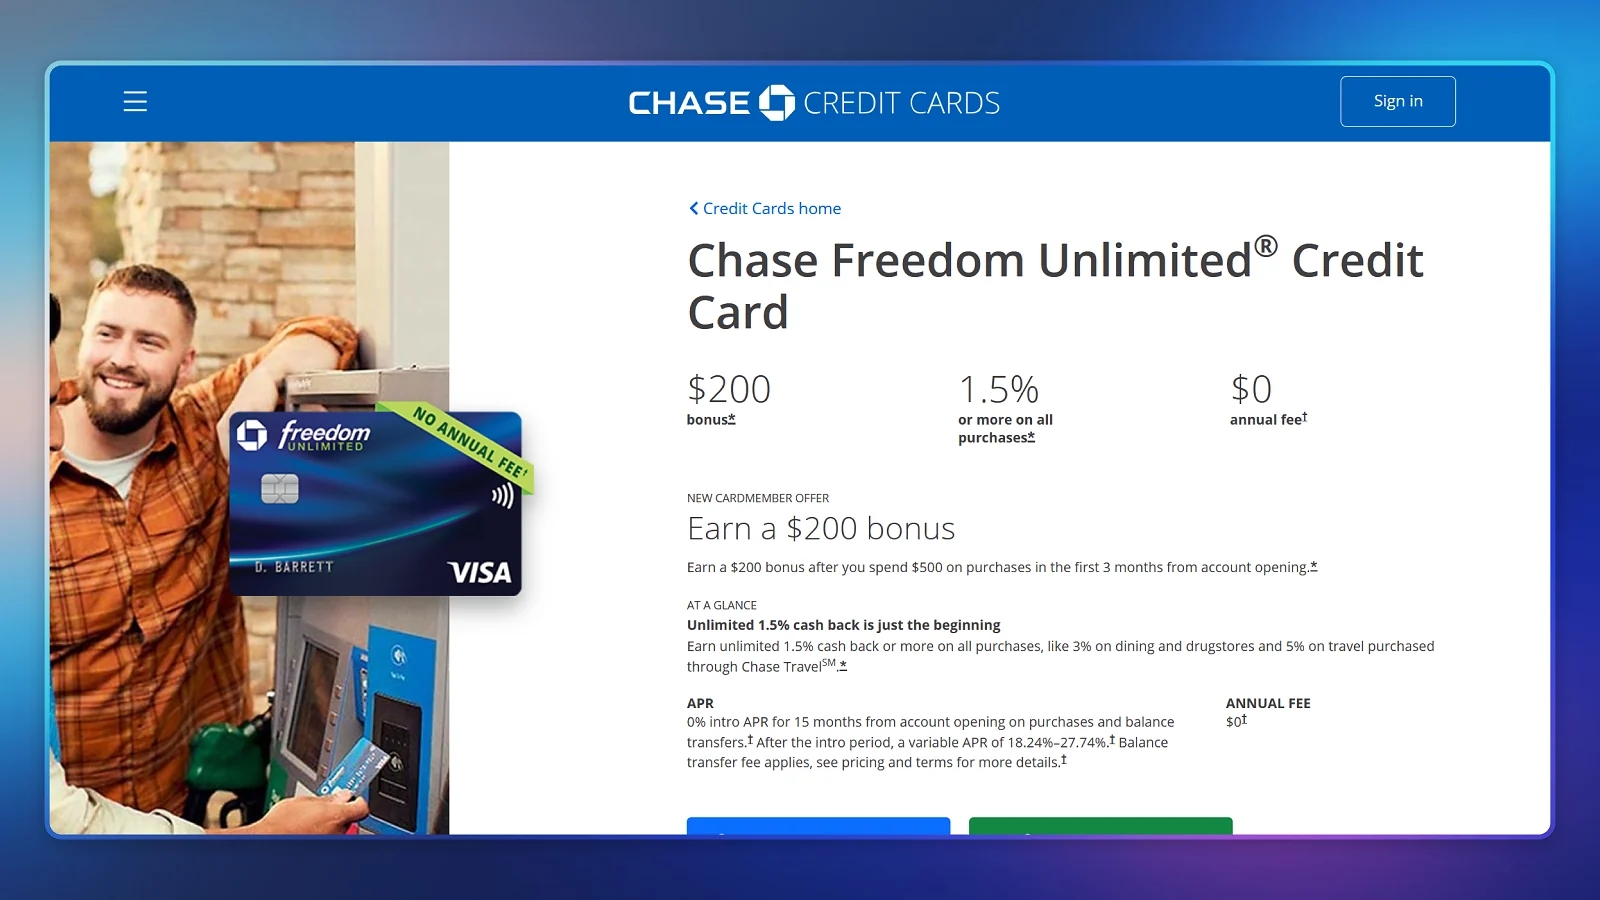
Die Chase Unbegrenzte Freiheit ist eine hervorragende Cashback-Kreditkarte ohne Jahresgebühr für alle, die einfache Prämien ohne vierteljährliche Aktivierung wünschen. Sie ist möglicherweise die beste Cashback-Kreditkarte für Chase-Nutzer, die einen Basiszinssatz von 1,5 % sowie höhere feste Prämien für Restaurantbesuche, Drogerien und Chase Travel bevorzugen.
| Kartendetails | Informationen |
|---|---|
| Jahresgebühr | 0 |
| Effektiver Jahreszins | 0 % Einführungszinssatz für 15 Monate, danach variabel zwischen 18,24 % und 27,74 % |
| Prämien | 1,5 % Basisprämie plus 5 % auf Reisen, 3 % auf Restaurantbesuche, 3 % in Drogerien |
| Willkommensbonus | 200 $ nach Ausgaben in Höhe von 500 $ innerhalb von 3 Monaten |
| Gebühr für Auslandstransaktionen | 3 % |
| Am besten geeignet für | Voreingestellte Kategorien, keine Aktivierung erforderlich |
Unbegrenzte Freiheit ist das „Set-and-Forget“-Pendant zu Freedom Flex. Es bietet eine Pauschalprämie von 1,5 % auf alle Ausgaben sowie dauerhaft 5 % bei Chase Travel, 3 % in Restaurants und 3 % in Drogerien – ganz ohne wechselnde Kategorien und ohne Aktivierungsaufwand. Die Gebühren, der effektive Jahreszins und der Bonus sind identisch mit denen von Freedom Flex: keine Jahresgebühr, ein Einführungszinssatz von 0 % für 15 Monate, danach ein variabler Zinssatz von 18,24 % bis 27,74 % sowie 200 $ nach Ausgaben in Höhe von 500 $ innerhalb von drei Monaten, da beide Karten denselben Chase Freedom-Kartenvertrag haben.
Freedom Flex und Unbegrenzte Freiheit unterscheiden sich hauptsächlich hinsichtlich der wechselnden Cashback-Kategorien. Mit Flex erhalten Sie nach der Aktivierung 5 % in vierteljährlichen Kategorien, bei allgemeinen Einkäufen sinkt der Cashback jedoch auf 1 %. Unlimited hat keine wechselnden Kategorien und bietet stattdessen 1,5 % auf allgemeine Einkäufe. Entscheiden Sie sich für Unlimited, wenn Sie eine unkompliziertere Lösung bevorzugen.
Discover it Cashback vs. Citi Double Cash
Bei diesem Vergleich von Cashback-Kreditkarten geht es letztlich um die Abwägung zwischen Prämien und Einfachheit. Die „Discover it Cashback“ ist eine der besten Kreditkarten für Cashback, wenn es Ihnen nichts ausmacht, wechselnde Cashback-Kategorien zu aktivieren – mit 5 % Prämien in berechtigten vierteljährlichen Kategorien sowie einem unbegrenzten „Cashback Match“ im ersten Jahr. Die „Citi Double Cash“ ist die einfachere Cashback-Karte mit pauschalem Satz, die Ihnen unbegrenzt 2 % Cashback bietet – 1 % beim Kauf und 1 % bei der Zahlung –, ohne dass Sie Kategorien im Auge behalten müssen. Beachten Sie jedoch die Gebühr von 3 % für Auslandstransaktionen.
| Besonderheit | Discover it Cashback | Citi Double Cash |
|---|---|---|
| Prämien | 5 % wechselnd plus 1 % Basisprämie | Pauschal 2 % (1 % + 1 %) |
| Aktivierung | Vierteljährlich | Keine |
| Vorteil im ersten Jahr | Unbegrenztes Cashback-Match | 200 $ Bonus (bei Ausgaben von 1.500 $) |
| Gebühr für Auslandstransaktionen | Keine | 3 % |
| Bewertung auf der Website | 4,7/5 (34.075 Bewertungen) | Nicht angezeigt |
Wenn Sie die besten Kreditkarten mit Cashback vergleichen, ist die Citi Double Cash eine solide Karte mit pauschalem Cashback für einfache Prämien, während die Discover it Cashback die beste Cashback-Kreditkarte ist, wenn Sie gerne wechselnde Cashback-Kategorien im Auge behalten und im ersten Jahr vom „Cashback Match“ profitieren möchten.
Empfehlung der Redaktion
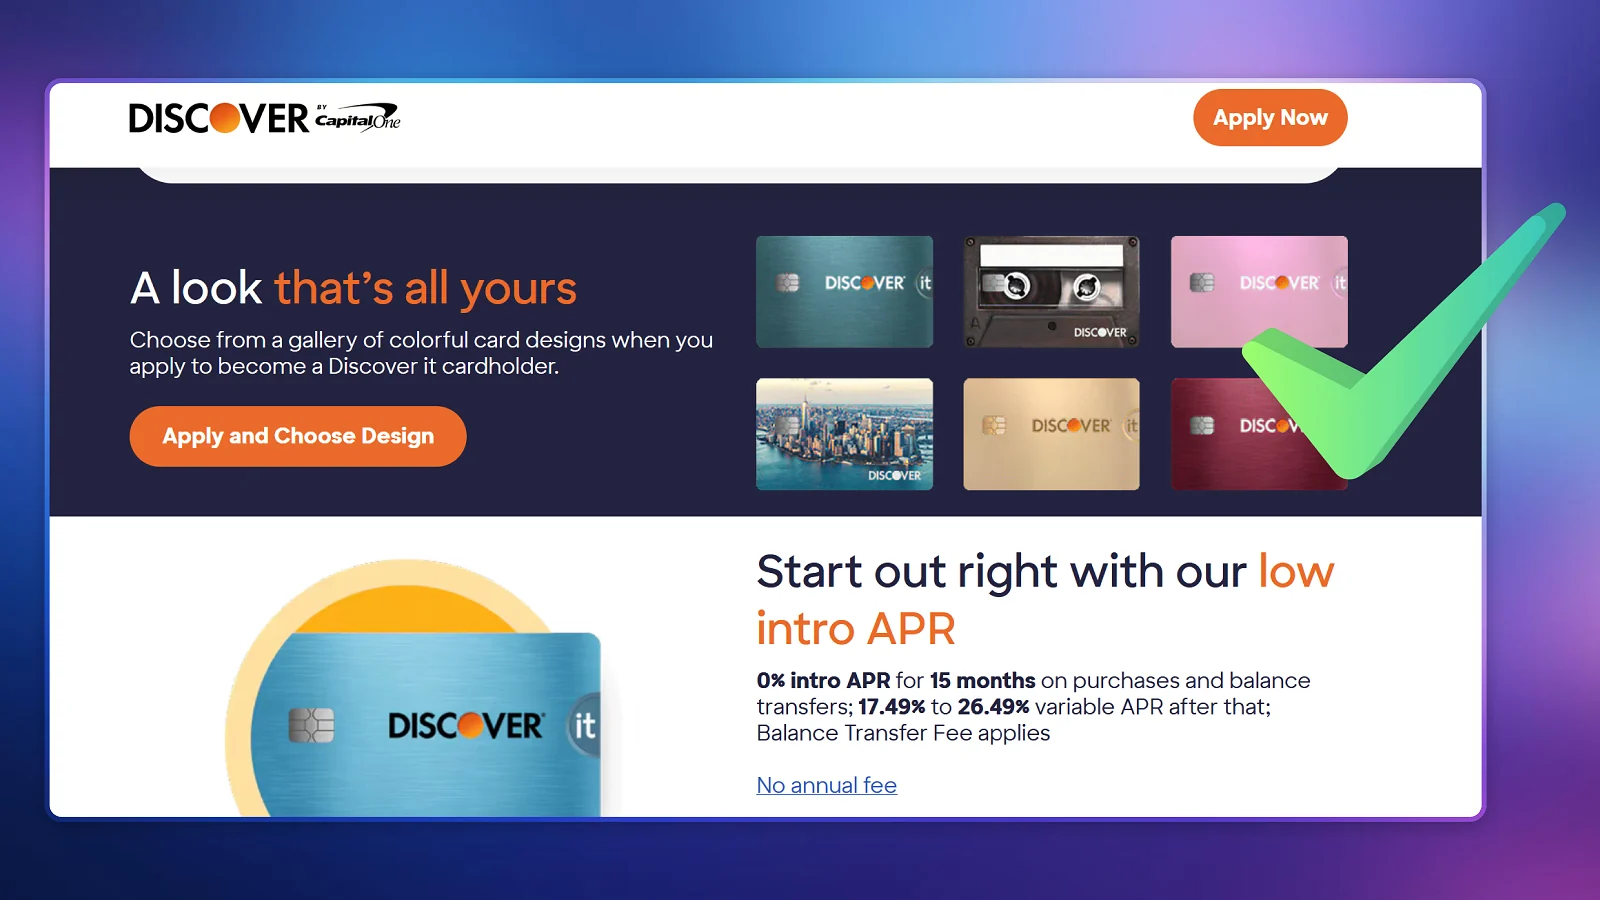
Empfehlung der Redaktion: Discover it® Cash Back-Kreditkarte. Sie sticht unter den besten Cashback-Kreditkarten hervor – mit einer Jahresgebühr von 0 US-Dollar, einer Bewertung von 4,7/5 auf der Website des Emittenten (basierend auf über 34.000 Bewertungen) und einem unbegrenzten Cashback-Match im ersten Jahr auf alle gesammelten Cashback-Beträge. Es handelt sich um eine Kreditkarte mit satten 5 % Cashback, wenn es Ihnen nichts ausmacht, jedes Quartal wechselnde Cashback-Kategorien zu aktivieren. Wenn Sie sich diesen Aufwand lieber ersparen möchten, sind die „Citi Double Cash“ oder die „Wells Fargo Active Cash“ einfachere Optionen.
Wie viel kann ein pauschaler Cashback im Vergleich zu einem Cashback mit wechselnden Kategorien wert sein?
Für diesen Vergleich von Cashback-Kreditkarten gehen wir von jährlichen Ausgaben in Höhe von 24.000 US-Dollar aus, also 2.000 US-Dollar pro Monat. Eine Cashback-Karte mit pauschalem Cashback von 2 %, wie die Citi Double Cash oder die Wells Fargo Active Cash, würde etwa 480 US-Dollar pro Jahr einbringen, ohne dass Kategorien im Auge behalten werden müssen. Die „Discover it Cashback“ kann ebenfalls etwa 480 $ erreichen, wenn Sie jede vierteljährliche 5-%-Kategorie voll ausschöpfen, doch ihr „Cashback Match“ im ersten Jahr kann diesen Betrag auf rund 960 $ verdoppeln. Dieser zusätzliche Wert im ersten Jahr hilft ihr, sich unter den besten Kreditkarten für Cashback hervorzuheben.
| Karte und Jahr | Ungefährer Cashback bei 24.000 $/Jahr |
|---|---|
| Karte mit pauschalem 2-Prozent-Cashback (jedes Jahr) | ~480 $ |
| „Discover it Cashback“ (Jahr 1, mit Match) | ~960 $ |
| Discover it Cashback (folgende Jahre) | ca. 480 |
Wenn ein Teil dieses zusätzlichen Geldes in das Sparkonto Ihres Kindes fließt, werfen Sie einen Blick in unseren Leitfaden zu den besten Sparkonten für Kinder, um zu sehen, welche Konten in Frage kommen.
Dies ist eine Schätzung für den besten Fall, bei der davon ausgegangen wird, dass Sie die Karte jedes Quartal aktivieren und die Kategorieobergrenze von 1.500 $ voll ausschöpfen. Ihre tatsächlichen Prämien können davon abweichen – bitte beachten Sie dies, wenn Sie die besten Kreditkarten mit Cashback vergleichen. Die Zinssätze und die Bedingungen für den Cashback-Match können sich ebenfalls ändern.
Cashback kann Ihnen helfen, Ihr Budget zu strecken, aber wenn Sie jeden Monat mehr Geld verdienen möchten, schauen Sie sich unseren Leitfaden zu den besten Nebenjobs im Internet an.
So beantragen Sie eine Cashback-Kreditkarte
Haben Sie die beste Cashback-Kreditkarte für Ihre Bedürfnisse gefunden? Der nächste Schritt ist in der Regel ganz einfach. Viele der besten Kreditkarten mit Cashback, wie „Discover it Cashback“ und „Citi Double Cash“, bieten eine schnelle Online-Beantragung an, und Sie erhalten möglicherweise sofort eine Entscheidung, sofern Sie die Voraussetzungen erfüllen.
- Füllen Sie den Online-Antrag mit Ihren grundlegenden Ausweisdaten, Ihrem Einkommen und Ihrer Sozialversicherungsnummer (SSN) oder Ihrer individuellen Steueridentifikationsnummer (ITIN) aus.
- Erhalten Sie eine Entscheidung – oft sofort, manchmal dauert es bei einer manuellen Prüfung einige Werktage.
- Wenn der Antrag genehmigt wird, aktivieren Sie die Karte bei Erhalt, und bei einer Karte mit wechselnden Bonuskategorien wie „Discover it Cashback“ oder „Chase Freedom Flex“ aktivieren Sie die Bonuskategorien des jeweiligen Quartals sofort.
- Wenn Sie den gesamten Rechnungsbetrag begleichen können, richten Sie einen Dauerauftrag für den Rechnungssaldo ein, damit die Zinsen für Ihre Einkäufe Ihre Cashback-Gewinne nicht zunichte machen. Und falls Ihr Einkommen von Monat zu Monat schwankt, können Ihnen unsere Tipps für Freiberufler dabei helfen, Ihre Ausgaben zu planen und Ihre Kreditkartenzahlungen überschaubar zu halten.
Mit der richtigen Einrichtung können die besten Cashback-Kreditkarten Ihre alltäglichen Ausgaben in einfache Prämien verwandeln, ohne dass Sie dafür viel zusätzlichen Aufwand betreiben müssen.
Die beste Cashback-Kreditkarte für Sie auswählen
Es gibt kein einheitliches Prämienmodell, das für jeden geeignet ist. Wenn Sie die besten Cashback-Kreditkarten vergleichen, sollten Sie überlegen, ob Sie gerne wechselnde Kategorien im Blick behalten und aktivieren oder ob Sie Prämien bevorzugen, die automatisch funktionieren. Dieser Kompromiss zwischen Verdienstpotenzial und Komfort ist einer der wichtigsten Aspekte, auf die Sie bei einem Vergleich von Cashback-Kreditkarten achten sollten.
So wählen Sie die beste Cashback-Kreditkarte für Ihr Ausgabeverhalten aus:
- Wenn Sie die Kategorien aktivieren möchten und im ersten Jahr die großzügigsten Prämien erhalten wollen: Discover it Cashback, 5 % wechselnde Cashback-Rate plus ein unbegrenztes Cashback-Match im ersten Jahr.
- Wenn Sie die Karte lieber einmal einrichten und dann nicht mehr daran denken möchten: Citi Double Cash, pauschal 2 %, allerdings fällt eine Gebühr von 3 % für Auslandstransaktionen an.
- Wenn Sie pauschale 2 % mit einem einfachen Willkommensbonus wünschen: „Wells Fargo Active Cash““, 200 $ bereits nach Ausgaben von nur 500 $.
- Wenn Sie die umfangreichsten Kategorienkombinationen wünschen und nichts gegen die Aktivierung einzuwenden haben: Chase Freedom Flex, wechselnde 5 % plus feste 5 %, 3 % und 3 % in bestimmten Kategorien.
- Wenn Sie fest integrierte Kategorien ohne Aktivierung wünschen: Chase Unbegrenzte Freiheit, 1,5 % Grundprämie plus 3 %, 3 % und 5 % in bestimmten Kategorien, immer aktiv.
Die Voraussetzungen variieren je nach Emittent, aber Antragsteller müssen in der Regel mindestens 18 Jahre alt sein und Identifikationsdaten wie eine US-Adresse sowie eine SSN oder ITIN angeben. Keine dieser besten Kreditkarten für Cashback gibt eine garantierte Mindestkreditwürdigkeit an, obwohl die meisten im Allgemeinen auf Personen mit guter bis ausgezeichneter Bonität ausgerichtet sind.
Wenn Sie selbstständig sind oder ein kleines Unternehmen führen, kann die Trennung von geschäftlichen und privaten Geldern die Budgetplanung erleichtern. Unser Leitfaden zu den besten Banken für Sparkonten für kleine Unternehmen stellt einige Optionen vor.
Wie wir Kreditkarten bewerten
Wir bewerten die besten Cashback-Kreditkarten nicht allein anhand der Prämienraten. Unser Cashback-Kreditkartenvergleich berücksichtigt vier Bereiche, angefangen bei dem Wert, den Sie realistisch mit der Karte erzielen können. Wir prüfen Gebühren, Jahreszinssätze, Boni und Prämien anhand der aktuellen Bedingungen der Emittenten und berücksichtigen anschließend Aspekte wie die Teilnahmebedingungen und die Kundenerfahrung, um ein umfassenderes Bild jeder Karte zu erhalten.
- Verhältnis von Gebühren zu Prämien (40 %): Was bringt eine Gebühr von 0 $ an realen, nutzbaren Cashback-Prämien?
- Gebühren und Transparenz (25 %): APR-Spanne, Gebühren für Auslandstransaktionen und die Klarheit der offengelegten Bedingungen.
- Zulassungsvoraussetzungen (20 %): Das erforderliche Kreditprofil, um sich zu qualifizieren.
- Kundenservice und Bewertungen (15 %): Kundenservice des Emittenten und unabhängige Bewertungen wie auf Trustpilot.
Wir überprüfen Gebühren, effektive Jahreszinsen und Prämien vierteljährlich, um unsere Auswahl der besten Kreditkarten mit Cashback auf dem neuesten Stand zu halten, insbesondere da Discover und Chase ihre Bonuskategorien vierteljährlich wechseln.
Fazit
Die „Discover it Cashback“ ist unsere erste Wahl unter den besten Kreditkarten mit Cashback, insbesondere für alle, die bereit sind, sich an wechselnde Kategorien anzupassen. Sie hat keine Jahresgebühr, bietet 5 % Cashback in den aktivierten vierteljährlichen Kategorien bis zum Ausgabenlimit und verdoppelt den gesamten im ersten Jahr gesammelten berechtigten Cashback.
Citi Double Cash und Wells Fargo Active Cash liegen mit pauschalen 2 % ohne Jahresgebühr auf den Plätzen zwei und drei, wobei die Bonusgrenze von 500 Dollar bei Active Cash die niedrigere der beiden ist, während Chase Freedom Flex die höchsten Cashback-Sätze in bestimmten Kategorien bietet und Unbegrenzte Freiheit diese stets gewährt. Die wechselnden Cashback-Kategorien und Angebote ändern sich häufig, daher sollten Sie vor der Beantragung die aktuellen Bedingungen überprüfen. Sind Sie bereit, Cashback zu sammeln? Beantragen Sie noch heute eine Karte.
Häufig gestellte Fragen
Die Discover it Cashback-Kreditkarte ist derzeit die beste Cashback-Kreditkarte – mit einer Jahresgebühr von 0 US-Dollar, 5 % Cashback in wechselnden Kategorien und einem unbegrenzten Cashback-Match im ersten Jahr. Die Citi Double Cash ist ein weiteres Highlight unter den besten Cashback-Kreditkarten, wenn Sie einen einfachen Satz von 2 % bevorzugen.
Bei jährlichen Ausgaben von 24.000 $ bringt eine Karte mit pauschalen 2 % etwa 480 $ ein. Mit die „Discover it Cashback“ können Sie etwa den gleichen Betrag erzielen, wenn Sie die 5-%-Kategorien voll ausschöpfen, oder im ersten Jahr mit dem „Cashback Match“ etwa 960 $. Die tatsächlichen Prämien hängen von Ihren Ausgaben ab.
Keine der fünf besten verglichenen Cashback-Kreditkarten gibt auf ihrer eigenen Website eine genaue Mindestbonität an, aber der Konsens der Vergleichsportale empfiehlt für alle fünf eine gute bis ausgezeichnete Bonität, also etwa 670 oder höher. Das ist höher als bei gesicherten Karten und Einsteigerkarten, die für Personen ohne Bonitätshistorie konzipiert sind.
Bei einer Karte mit pauschalem Cashback, wie der „Citi Double Cash“ oder der „Wells Fargo Active Cash“, erhalten Sie bei allgemeinen Einkäufen immer denselben Prozentsatz. Karten mit wechselnden Kategorien, wie die „Discover it Cashback“ oder die „Chase Freedom Flex“, bieten höhere Prämien in vierteljährlich wechselnden Kategorien. Die „Chase Unbegrenzte Freiheit“ ist eine Mischform: Sie bietet 1,5 % auf allgemeine Einkäufe sowie höhere feste Prozentsätze in ausgewählten Kategorien.
Das ist unterschiedlich. „Discover it Cashback“ erhebt keine Auslandsgebühren, während „Citi Double Cash“, „Wells Fargo Active Cash“, „Chase Freedom Flex“ und „Chase Unbegrenzte Freiheit“ jeweils 3 % berechnen. Wenn Sie regelmäßig im Ausland einkaufen, ist „Discover“ von diesen fünf Karten die beste Option, um Auslandsgebühren zu vermeiden.