

App-Investitionen: Ein umfassender Leitfaden für 2026

Eneba Hub enthält Affiliate-Links. Das bedeutet, dass wir eine kleine Provision verdienen können, wenn du über sie einen Kauf tätigst – ohne zusätzliche Kosten für dich. Mehr erfahren

Das Investieren über Apps ist eine realistische Möglichkeit, sein Geld über das Smartphone langsam zu vermehren – und kein Weg, um schon im nächsten Monat reich zu werden. Der schnellste Einstieg ist ein Konto bei Fidelity oder Schwab mit einer Mindesteinlage von 0 $. Das funktioniert am besten für alle, die ihr Geld über Jahre hinweg – und nicht nur über Wochen – unberührt lassen können.
Neun von zehn Anlage-Apps sehen auf den ersten Blick gleich aus, bis man ihre tatsächlichen Gebühren nebeneinanderstellt. Dieser Leitfaden vergleicht genau, was Fidelity, Schwab, Robinhood, Acorns, Stash, SoFi, Betterment und Public tatsächlich kosten, bevor Sie eine davon herunterladen.
Jede der unten vorgestellten Apps ist ein registrierter, regulierter Broker-Dealer – kein Ort, um mit Kleingeld zu zocken –, und jede unterscheidet sich hauptsächlich in der Mindesteinlage, den laufenden Gebühren und dem Umfang, in dem sie Entscheidungsprozesse für dich automatisiert.
Weiter zu:
Ist das Investieren per App tatsächlich realistisch?
Das Investieren per App ist als Weg zum langsamen Vermögensaufbau realistisch, nicht jedoch als Möglichkeit, schon im nächsten Monat reich zu werden. Der schnellste realistische Weg ist die Eröffnung eines Kontos mit 0 $ Mindesteinlage bei Fidelity oder Schwab und der Kauf eines breit angelegten Markt-ETFs noch am selben Tag.
Der S&P 500 hat seit den 1920er Jahren nominal durchschnittlich fast 10 % pro Jahr erzielt. Nur eine Handvoll einzelner Jahre liegt tatsächlich nahe an diesem Durchschnitt, und die inflationsbereinigten Renditen liegen eher bei 7 % – genau deshalb zahlt sich das Investieren per App über Jahre hinweg aus, nicht über Wochen.
Das ist für jeden realistisch, der über Geld verfügt, das er mindestens drei bis fünf Jahre lang nicht benötigt, da jede App auf dieser Liste in einer Baisse an Wert verlieren kann, ohne dass ein Datum für die Erholung garantiert ist. Wenn Sie dieses Geld durch einen Nebenjob mit 1.000 Dollar pro Woche verdient haben, ist es entscheidend, es als langfristiges Kapital zu betrachten und nicht als Geld zum Ausgeben – nur so funktioniert das Investieren in Apps wirklich.
Bevor Sie Geld auf ein Konto einzahlen, sollten Sie die Registrierung des Unternehmens im „BrokerCheck“ der FINRA überprüfen und die Seiten der SEC zur Anlegeraufklärung durchlesen, da keiner dieser Schutzmaßnahmen davor schützt, dass eine Aktie einfach an Wert verliert.
8 echte Anlage-Apps für den Einstieg
Jeder der folgenden Einträge enthält Angaben zum tatsächlichen Mindesteinzahlungsbetrag, zu den tatsächlichen Gebühren und zu den genauen Schritten zur Eröffnung eines Anlagekontos über die App, beginnend mit den beiden Apps, die überhaupt keine Gebühren erheben.
1. Fidelity
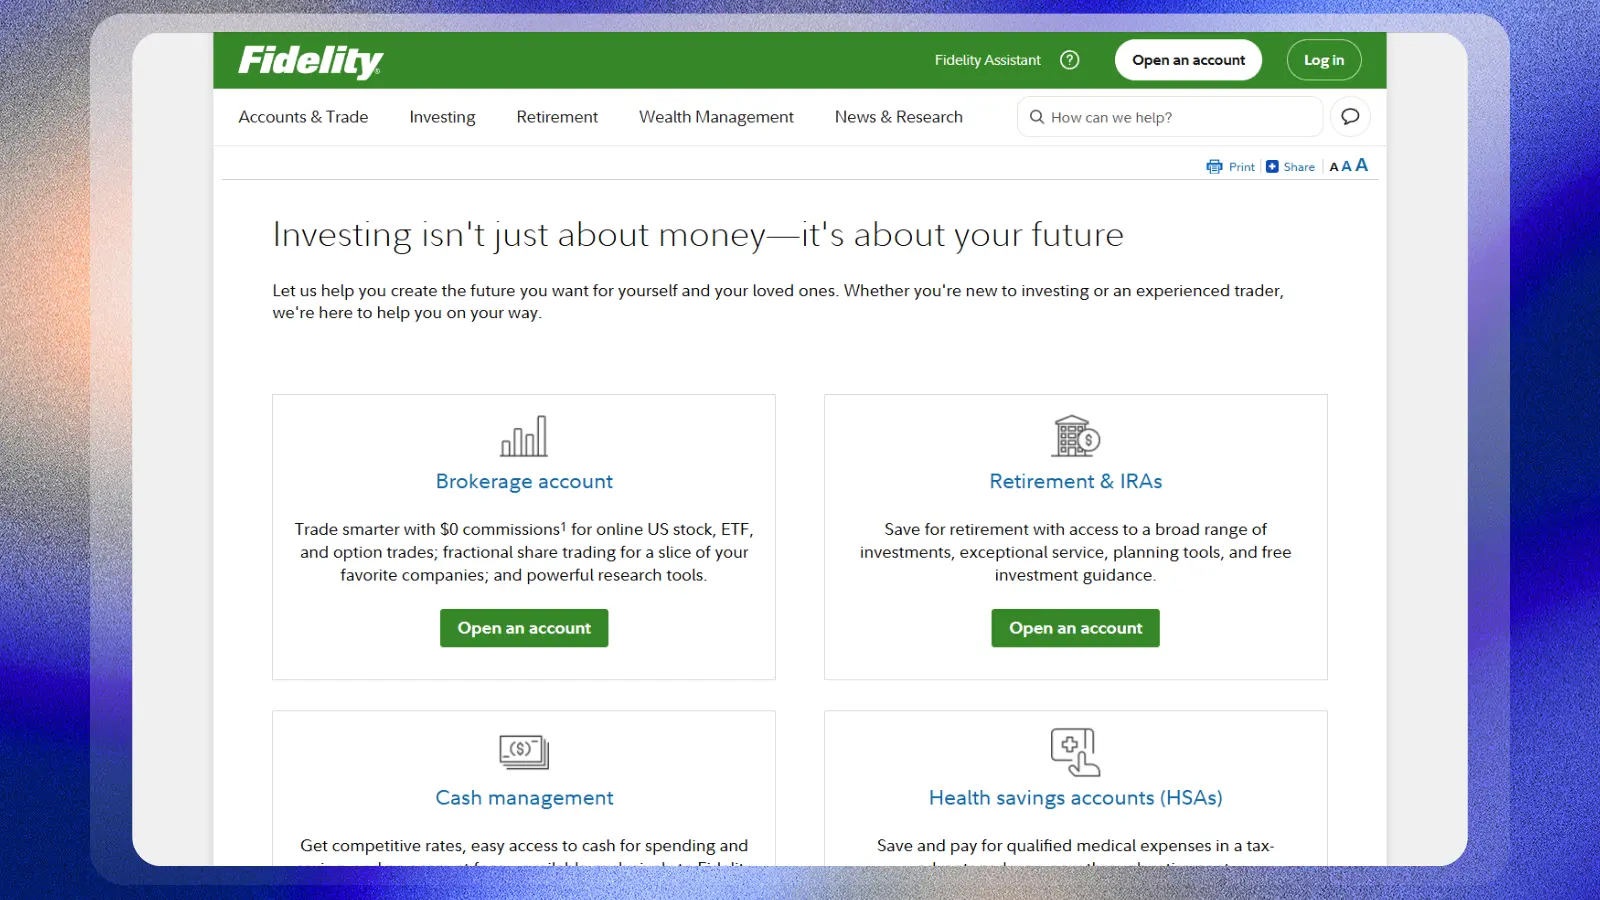
Fidelity erhebt keine Gebühren für den Online-Handel mit US-Aktien und ETFs und schreibt kein Mindestguthaben für die Kontoeröffnung vor, was es zu einer der günstigsten Möglichkeiten macht , heute mit dem Investieren über eine App zu beginnen. Diese Kombination aus null Provisionen und null Mindestguthaben ist unter Full-Service-Brokern selten, und deshalb führt Fidelity regelmäßig die Rankings für Anfänger-orientierte Broker an. Genau aus diesem Grund wird die App durchweg als gute App für Investitionen eingestuft.
Bruchteilsanteile sind bereits ab 1 Dollar erhältlich, sodass eine Einzahlung von 20 Dollar auf mehrere große Unternehmen verteilt werden kann, anstatt in einer ganzen Aktie zu liegen. Fidelity bietet zusätzlich zum standardmäßigen SIPC-Schutz eine Zusatzversicherung an, die Wertpapiere über die übliche Obergrenze von 500.000 Dollar pro Konto hinaus auf insgesamt bis zu 1 Milliarde Dollar versichert, wie auf der Seite von Fidelity zum Kontoschutz zu lesen ist. Die einzige echte Kostenposition, auf die Sie achten sollten, ist eine Gebühr von 32,95 $, falls Sie jemals einen Broker benötigen, um einen Handel per Telefon statt über die App zu platzieren.
Die Eröffnung eines Kontos und der Kauf Ihres ersten ETFs erfordern nur wenige Schritte:
- Laden Sie die Fidelity-App herunter und wählen Sie ein Brokerage- oder Roth-IRA-Konto aus.
- Bestätigen Sie Ihre Identität und verknüpfen Sie ein Bankkonto für die Ersteinzahlung.
- Suchen Sie nach einem breit angelegten Markt-ETF oder der gewünschten Aktie und legen Sie einen Dollarbetrag fest.
- Aktivieren Sie automatische Überweisungen, damit das Konto weiter wächst, ohne dass Sie immer wieder eine Entscheidung treffen müssen.
Anfänger, die noch keinen klaren Plan haben, sind hier gut aufgehoben, da es keinen Mindestbetrag gibt und man nichts zu verlieren hat, wenn man die App mit 20 Dollar ausprobiert. Für Einsteiger ohne Strategie ist dies eine vernünftige Wahl unter den besten App-Anlagemöglichkeiten auf dem Markt.
2. Charles Schwab
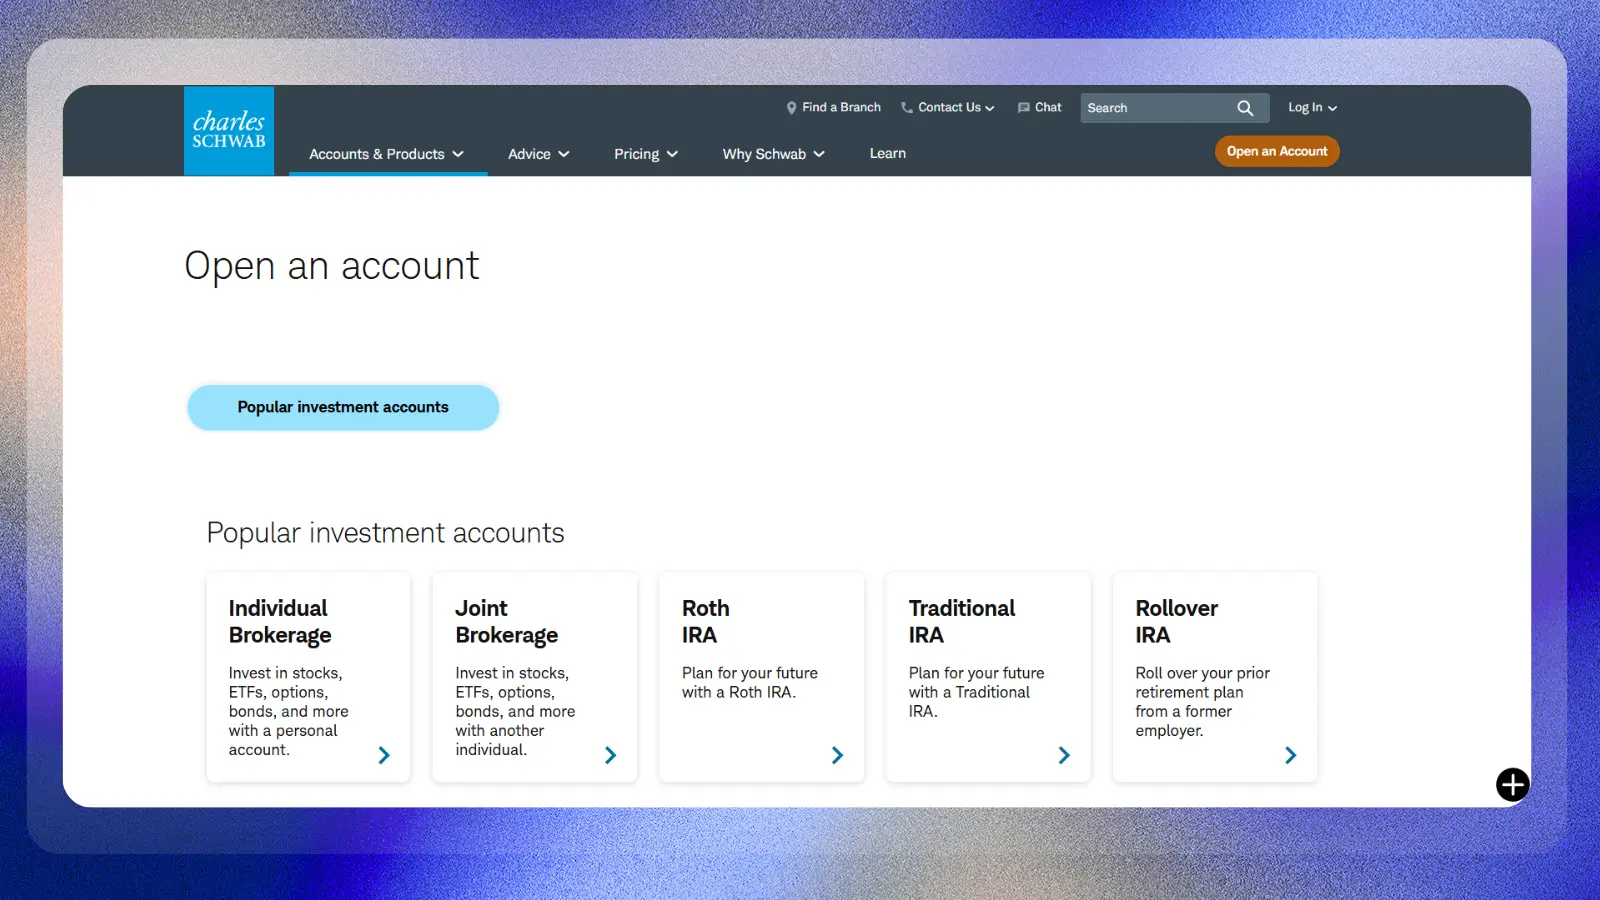
Charles Schwab entspricht fast genau den Konditionen von Fidelity: 0 $ Provisionen für Online-Handel mit US-Aktien und ETFs sowie keine Mindesteinlage für die Eröffnung eines Standard-Brokerkontos. Damit ist Schwab die andere realistische, kostenlose Einstiegsmöglichkeit für das Investieren per App – insbesondere für alle, die später die „thinkorswim“-Plattform von Schwab nutzen möchten.
Optionsgeschäfte kosten 0,65 $ pro Kontrakt, und bei einem von einem Broker betreuten Handel fallen laut Schwabs eigener Gebührenordnung zusätzlich 25 $ zu den eigentlichen Handelskosten an. Schwab ist Mitglied der FINRA und durch die SIPC geschützt; Sie können die Registrierung des Unternehmens vor der Einzahlung auf ein Konto über den BrokerCheck der FINRA überprüfen. Diese Kombination aus Schutzmaßnahmen und Nullgebühren macht die App vom ersten Tag an zu einer wirklich guten Wahl für Investitionen.
Der Einstieg verläuft fast genauso wie bei Fidelity:
- Eröffnen Sie in der Schwab-App ein Broker- oder IRA-Konto, für das keine Mindesteinlage erforderlich ist.
- Bestätigen Sie Ihre Identität und verknüpfen Sie das Bankkonto, von dem aus Sie Einzahlungen vornehmen möchten.
- Richten Sie wiederkehrende Überweisungen ein, damit der Kauf automatisch erfolgt und nicht jeden Monat neu entschieden werden muss.
- Nutzen Sie die integrierten Filter, um einen kostengünstigen Index-ETF als Kern des Kontos auszuwählen.
Schwab eignet sich für alle, die derzeit die gebührenfreien Grundfunktionen nutzen möchten, aber davon ausgehen, dass sie in ein oder zwei Jahren erweiterte Chart- oder Recherchetools benötigen werden. Es handelt sich um eine solide App für Investitionen, die mit den Bedürfnissen des Nutzers mitwachsen kann, sodass später kein Wechsel erforderlich ist.
3. Robinhood
Robinhood erhebt keine Gebühren für Aktien-, ETF- und Optionsgeschäfte und verlangt kein Mindestguthaben. Die „Gold“-Stufe bietet gegen eine Gebühr von 5 $ pro Monat oder 50 $ pro Jahr einen Jahreszins von 4,5 % auf nicht angelegtes Bargeld. Dieses Upgrade macht sich bereits bezahlt, sobald der Kontostand bei etwa 1.500 $ in Bargeld liegt; wägen Sie es daher anhand Ihres eigenen Bargeldguthabens ab, anstatt es standardmäßig hinzuzufügen.
Standardkonten zahlen 0,65 $ pro Optionskontrakt, während „Gold“-Mitglieder laut Robinhoods eigener Gebührenordnung 0 $ pro Kontrakt zahlen und ein Sofort-Einzahlungslimit von bis zu 50.000 $ erhalten. Robinhood Markets ist ein börsennotiertes Unternehmen, und seine Brokerage-Sparten sind FINRA-Mitglieder und SIPC-geschützt, was Sie auf BrokerCheck genauso wie bei jedem anderen Broker überprüfen können.
Der Anmeldeprozess ist vollständig auf das Smartphone ausgerichtet:
- Laden Sie die App herunter und eröffnen Sie ein Privat- oder Altersvorsorgekonto.
- Bestätigen Sie Ihre Identität und verknüpfen Sie eine Debitkarte oder ein Bankkonto.
- Kaufen Sie einen Bruchteilsanteil einer beliebigen Aktie oder eines ETFs bereits ab 1 $.
- Entscheiden Sie im Voraus, ob sich der Cash-APY und der Margin-Zugang von Gold angesichts Ihres Guthabens für die monatliche Gebühr lohnen.
Robinhood eignet sich am besten für Personen, die bereits wissen, dass sie Einzelaktien über das Smartphone handeln möchten, anstatt ein passives Portfolio aufzubauen. Für diesen speziellen Anwendungsfall ist es wohl eine der besten App-Empfehlungen für den selbstgesteuerten Handel, bei dem das Smartphone im Vordergrund steht.
4. Acorns
Acorns verwandelt Kleingeld aus alltäglichen Einkäufen in ein Anlagekonto – für 3 $ pro Monat im Bronze-Tarif, 6 $ im Silber-Tarif und 12 $ im Gold-Tarif. Das Aufrunden allein schafft selten echtes Vermögen, aber es erspart einem die Entscheidung, überhaupt zu investieren – was vor allem für diejenigen wichtig ist, die noch nie zuvor ein Wertpapierkonto eröffnet haben. Als App, die speziell auf das Investieren von Kleingeld ausgerichtet ist, nimmt sie einem diese erste Entscheidung fast vollständig ab.
„Silver“ bietet einen Notfallfonds mit einem Jahreszins von 3,35 % sowie einen Zuschuss von 1 % auf neue IRA-Einzahlungen, während „Gold“ diesen IRA-Zuschuss im ersten Jahr auf 3 % erhöht. Wenn man nach einer Anlagemöglichkeit für einen kleinen Geldsegen sucht, ist die direkte Einzahlung auf ein Acorns-Konto ein realistischer Weg, um eine einmalige Auszahlung in eine dauerhafte Gewohnheit zu verwandeln – und eine der zugänglicheren Ideen für passives Einkommen für jemanden, der noch keine Erfahrung mit Investitionen hat.
Die Einrichtung dauert nur wenige Minuten:
- Verbinden Sie eine Debitkarte oder ein Bankkonto, damit Einkäufe automatisch aufgerundet werden können.
- Wählen Sie ein vorgefertigtes ETF-Portfolio, das auf Ihre Risikobereitschaft abgestimmt ist.
- Aktivieren Sie zusätzlich zu den Aufrundungen wiederkehrende Einzahlungen, sofern Ihr Budget dies zulässt.
- Füge das „Acorns Later IRA“-Konto hinzu, sobald das Hauptkonto eine Historie von einigen Monaten aufweist.
Acorns eignet sich für alle, die bereits versucht haben, manuell zu investieren, dabei gescheitert sind und den Prozess automatisieren möchten, anstatt sich auf Willenskraft zu verlassen. Diese Automatisierung macht die App zu einer guten Lösung für alle, die eine Gewohnheit entwickeln möchten, anstatt eine weitere Entscheidung treffen zu müssen.
5. Stash
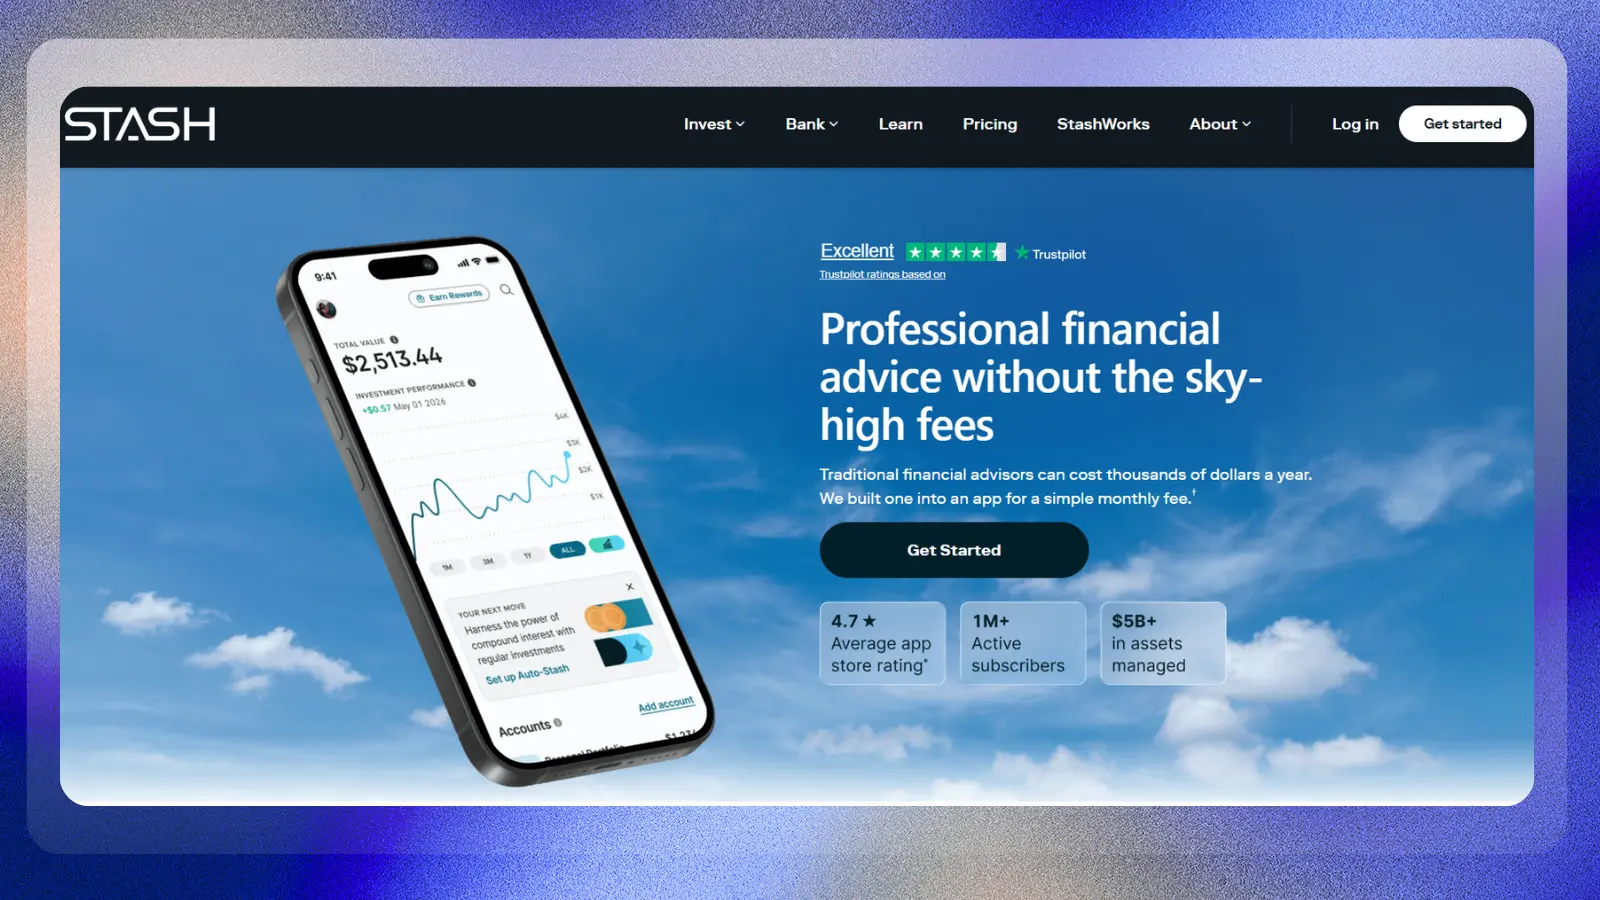
Mit Stash können Sie bereits ab 5 US-Dollar mit dem Investieren beginnen. Laut der aktuellen Preisliste von Stash erfolgt die Abrechnung nun über einen einzigen Stash+-Tarif zum Preis von 12 US-Dollar pro Monat oder 108 US-Dollar im Jahresabo. Das ist eine Erhöhung gegenüber den 3- und 9-Dollar-Tarifen, die Stash in den vergangenen Jahren angeboten hat. Überprüfen Sie daher die Preisübersicht in der App, bevor Sie sich entscheiden.
Das Abonnement umfasst ein steuerpflichtiges Anlagekonto, ein Altersvorsorgekonto sowie Zugang zu themenbasierten Aktienlisten, die Unternehmen nach Branchen oder Trends gruppieren, sodass Sie nicht den gesamten Markt selbst durchforsten müssen. Stash ist ein FINRA-Mitglied und ein SIPC-geschützter Broker-Dealer – derselbe Grundschutz, den jede App auf dieser Liste bietet. Das themenbasierte Investieren macht die App zudem zu einer der besten Optionen für Investitionen in bestimmte Branchen oder für bestimmte Anliegen.
Der Anmeldeprozess führt Sie durch einen kurzen Risikofragebogen, bevor Sie Geld einzahlen:
- Beantworten Sie eine kurze Reihe von Fragen zu Ihren Zielen und Ihrer Risikobereitschaft.
- Zahlen Sie Geld auf das Konto ein und wählen Sie eine Themenliste, eine einzelne Aktie oder einen ETF aus.
- Richten Sie eine regelmäßige Einzahlung ein, damit das Konto zwischen den Gehaltszahlungen weiter wächst.
- Überprüfen Sie alle paar Monate die Abonnementkosten im Vergleich zu dem Betrag, den Sie tatsächlich investieren.
Eine pauschale monatliche Gebühr macht erst dann Sinn, wenn Ihr Guthaben so hoch ist, dass 12 Dollar pro Monat nur einen kleinen Anteil davon ausmachen – daher eignet sich Stash für alle, die bereits mehr als die allerersten paar hundert Dollar ang espart haben. Wer nach der besten App sucht, um nicht in den breiten Markt, sondern in bestimmte Themenbereiche zu investieren, wird wahrscheinlich zuerst hier landen.
6. SoFi Invest
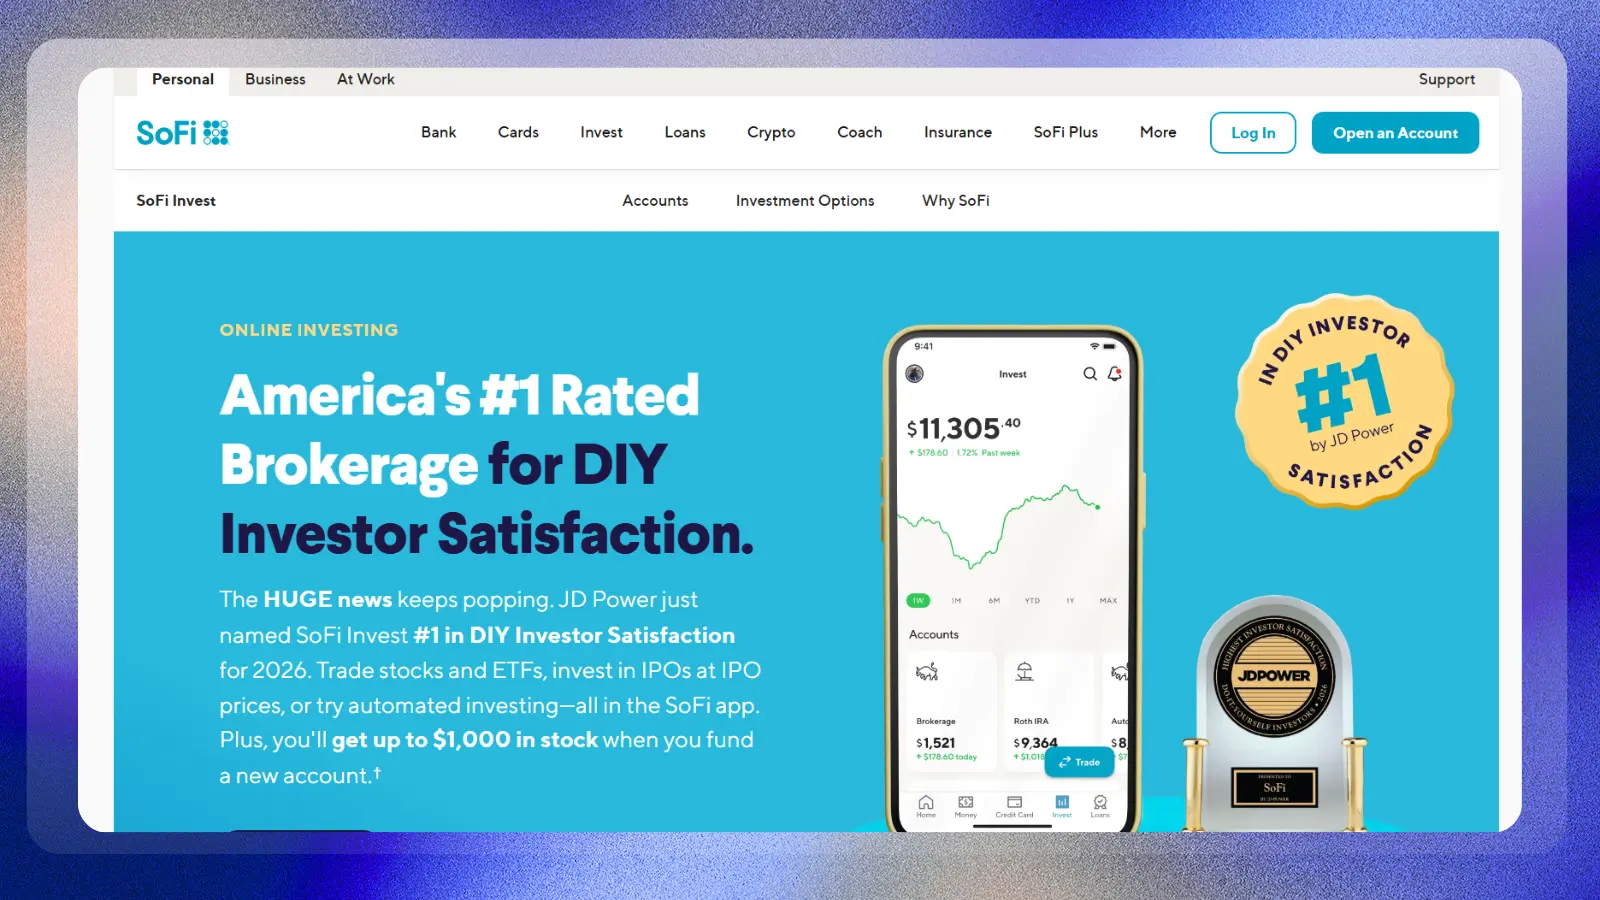
SoFi bietet zwei Produkte an: „Active Invest“ erhebt keine Provisionen und kennt kein Mindestguthaben, während „Automated Investing“ eine Mindesteinlage von 50 Dollar erfordert und eine jährliche Gebühr von 0,25 % für ein professionell zusammengestelltes Portfolio berechnet. Welches Produkt das richtige für Sie ist, hängt ganz davon ab, ob Sie Ihre Aktien selbst auswählen oder diese Entscheidung dem Algorithmus von SoFi überlassen möchten.
Bei „Active Invest“ fällt eine Inaktivitätsgebühr von 25 $ an, wenn Sie sich sechs Monate lang nicht einloggen, und „Automated Investing“ beinhaltet laut den Produktseiten von SoFi eine kostenlose 30-minütige Beratung mit einem zertifizierten Finanzplaner. Wenn eine Auszahlung aus einem der besten Online-Nebenjobs Ihre erste Einzahlung finanziert, deckt dies problemlos das von „Automated Investing“ geforderte Mindestguthaben von 50 $ ab. Da sowohl eine selbstverwaltete als auch eine verwaltete Option unter einem Dach vereint sind, ist SoFi eine flexible App für beide Anlagearten.
Die Eröffnung beider Produkte erfolgt in den ersten Schritten auf die gleiche Weise:
- Wählen Sie „Active Invest“ für eigenständige Handelsgeschäfte oder „Automated Investing“ für ein verwaltetes Portfolio.
- Bestätigen Sie Ihre Identität und richten Sie eine Einzahlungsquelle ein.
- Zahlen Sie Geld auf das Konto ein und beachten Sie dabei den Mindestbetrag von 50 $, falls Sie sich für „Automated Investing“ entschieden haben.
- Buchen Sie die kostenlose CFP-Beratung, wenn Sie sich nicht sicher sind, wie Sie die Einzahlung anlegen sollen.
SoFi eignet sich gut für Personen , die bereits Bankgeschäfte bei SoFi tätigen oder einen Kredit bei SoFi haben und alles unter einem Login vereinen möchten. Insbesondere für bestehende SoFi-Kunden ist es eine gute App zum Investieren, allein schon wegen der Bequemlichkeit.
7. Betterment
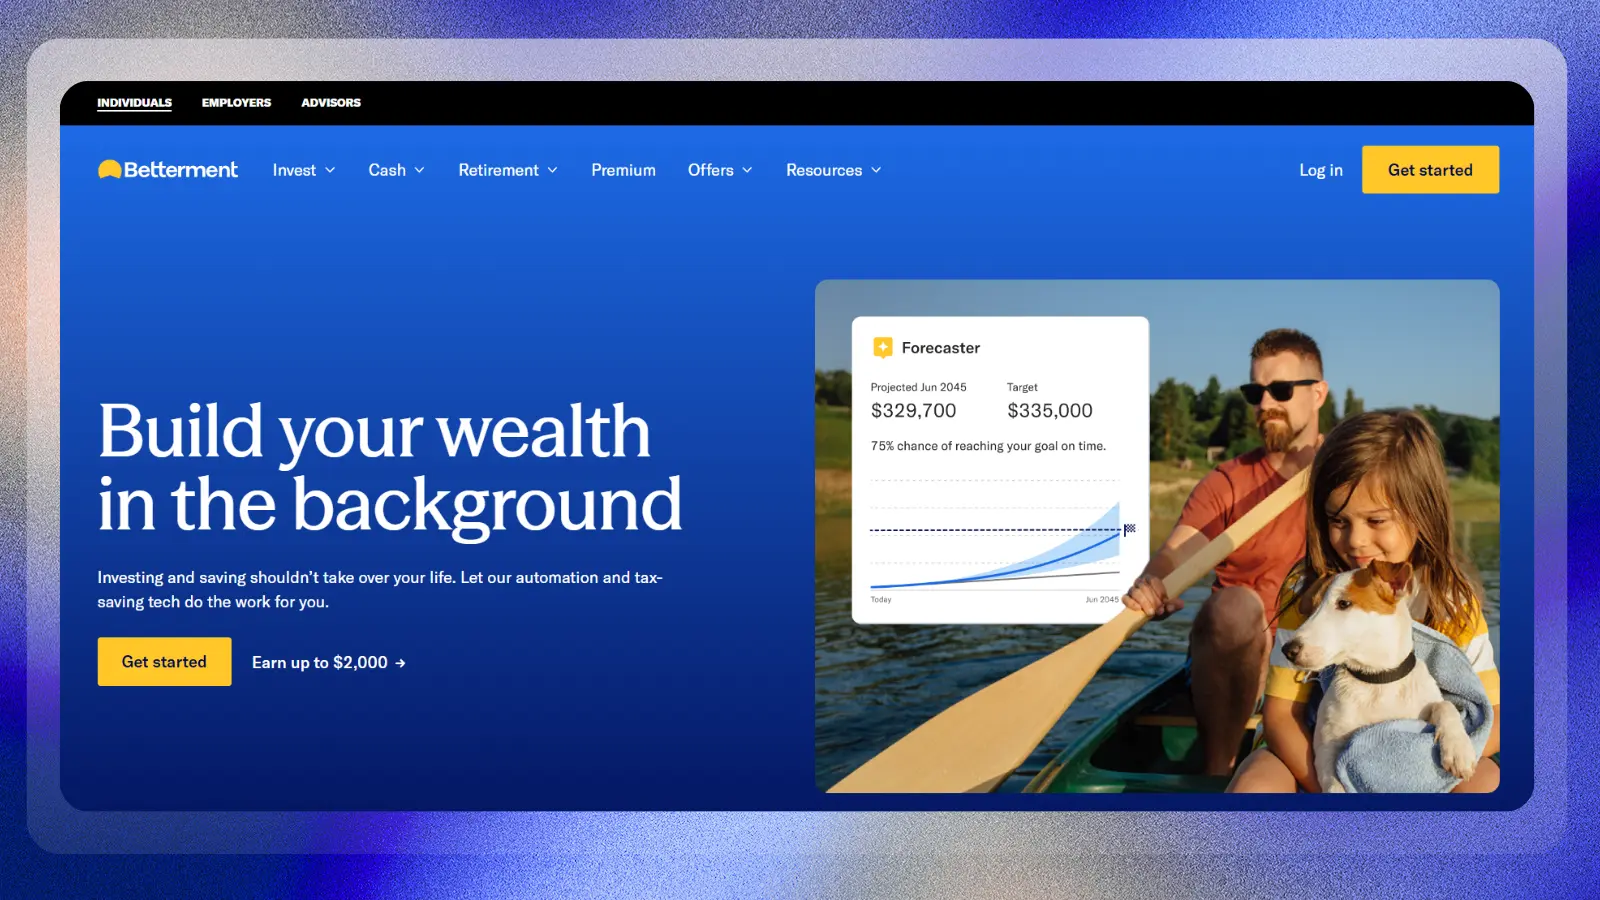
Zehn Dollar reichen Betterment aus, um ein diversifiziertes, selbstverwaltetes Portfolio auf den Weg zu bringen – und zwar über einen „Digital“-Tarif mit einer Gebühr von 0,25 % pro Jahr. Der Haken ist eine monatliche Gebühr von 5 $, wenn Ihr Haushaltsguthaben unter 24.000 $ bleibt und Sie nicht mindestens 200 $ pro Monat auf Ihre Konten einzahlen.
Der Premium-Tarif bietet uneingeschränkten Zugang zu zertifizierten Finanzplanern, setzt jedoch ein Guthaben von 100.000 US-Dollar voraus und kostet stattdessen 0,65 % pro Jahr; für Guthaben über 1 Million US-Dollar gelten laut der Gebührenübersicht von Betterment ermäßigte Sätze von 0,15 % bzw. 0,10 % in höheren Stufen. Betterment ist wie jeder Broker-Dealer auf dieser Liste bei der SEC registriert und durch die SIPC geschützt. Diese Kombination aus Automatisierung und Aufsicht macht die App zu einer der besten Optionen für zielorientierte Sparer.
Die Einrichtung des Kontos ist vollständig zielorientiert:
- Beantworten Sie einige Fragen zu Ihrem Zeitrahmen und Ihrem Ziel, wie zum Beispiel Ruhestand oder eine Anzahlung für ein Haus.
- Zahlen Sie Geld auf das Konto ein – auch wenn es nur der Mindestbetrag von 10 $ ist, falls Sie derzeit nicht mehr zur Verfügung haben.
- Aktivieren Sie automatische Einzahlungen, damit sich die Gewohnheit regelmäßiger Einzahlungen auch ohne monatliche Erinnerung einstellt.
- Überprüfen Sie die monatliche Gebühr von 5 $ erneut, sobald Ihr Guthaben sich 24.000 $ nähert, um zu sehen, ob sie entfällt.
Betterment eignet sich für alle, die ihr Geld richtig anlegen möchten, ohne jemals die App öffnen zu müssen, um eine Entscheidung zu treffen. Wer sich fragt, welche App am besten geeignet ist, um zu investieren, ohne selbst etwas verwalten zu müssen, sollte hier mit dem Vergleich beginnen.
8. Public
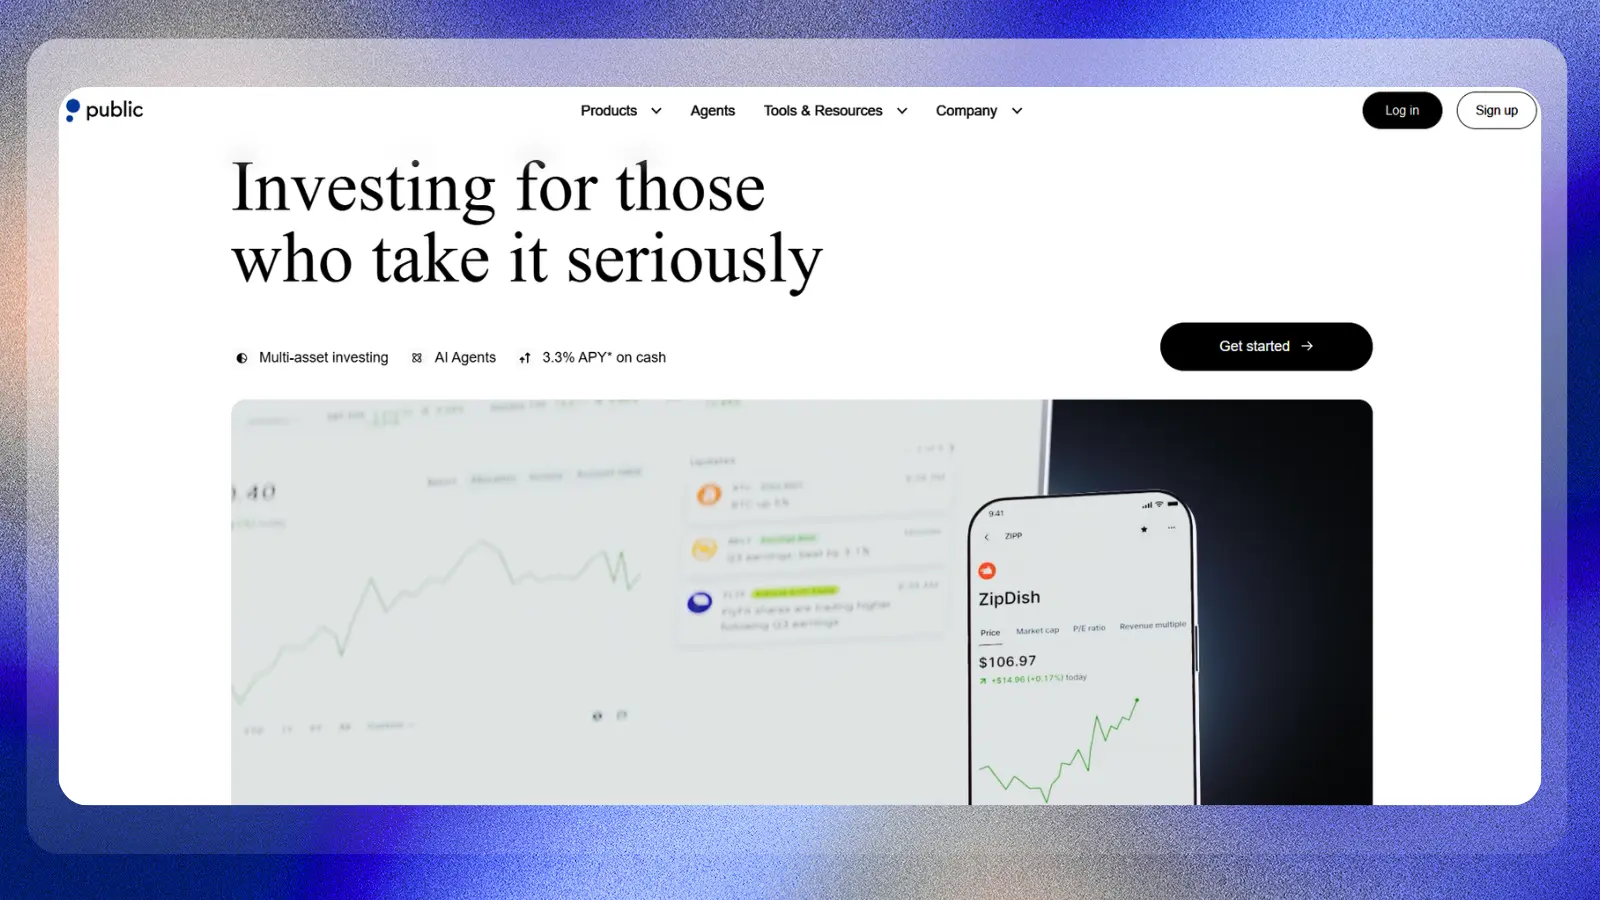
Mit Public können Sie Bruchteile von Aktien bereit s ab 1 US-Dollar kaufen – ohne Provisionen für Aktien und ETFs – und erhalten bis zu 0,18 US-Dollar pro gehandeltem Optionskontrakt, anstatt eine Gebühr zahlen zu müssen. Nicht angelegtes Bargeld wird laut den eigenen Kontoseiten von Public mit 3,3 % APY verzinst, ohne Mindestguthaben und ohne Mindesthaltedauer.
Public bietet außerdem ein Anleihekonto an, das eine Mischung aus Investment-Grade- und hochverzinslichen Unternehmensanleihen enthält und derzeit eine Rendite von etwa 5,5 % anstrebt, wobei sich dieses Ziel jedoch mit dem Anleihemarkt ändert und niemals eine garantierte Rendite darstellt. Wie jede hier vorgestellte Plattform ist Public Mitglied der FINRA und durch die SIPC geschützt; die Registrierung lässt sich auf BrokerCheck überprüfen. Der Social-Feed, der die eigentlichen Trading-Tools ergänzt, macht die App zu einer der besten Anlagemöglichkeiten für alle, die zunächst durch das Beobachten anderer lernen.
Die App stützt sich ebenso sehr auf ihren Social-Feed wie auf ihre Handelstools:
- Eröffnen Sie ein Konto und zahlen Sie einen beliebigen Betrag ab 1 $ ein.
- Kaufen Sie einen Bruchteilsanteil einer Aktie oder eines ETF, den Sie bereits kennen.
- Entdecken Sie das Anleihekonto, sobald Sie eine Kernposition in Aktien oder ETFs aufgebaut haben.
- Folgen Sie anderen Anlegern in der App, wenn der Social-Feed Ihnen hilft, am Ball zu bleiben, aber betrachten Sie ihn als Unterhaltung und nicht als Beratung.
„Public“ eignet sich für alle, die einen entspannteren und geselligeren Einstieg in das Investieren per App suchen, als es ein traditioneller Broker bietet. Es ist eine gute Antwort auf die Frage, welche App zum Investieren die beste Wahl für jemanden ist, der einen sanfteren Einstieg sucht.
Ein Vergleich der Anlage-Apps
Die acht oben genannten Apps lassen sich klar in drei Gruppen einteilen: gebührenfreie Broker, Mikroinvestitions-Apps mit Abonnement und Robo-Advisor mit Pauschalgebühr. Die folgende Tabelle stellt die tatsächlichen Kosten für den Einstieg und die weitere Nutzung der einzelnen Apps nebeneinander dar. So aufbereitet lässt sich leichter erkennen, welche Plattform für eine bestimmte Priorität – seien es Kosten, Automatisierung oder Kontrolle – als beste Anlage-App gilt.
| App | Mindestbetrag für den Einstieg | Grundgebühr | Aktiv oder passiv |
|---|---|---|---|
| Fidelity | 0 | 0 $ Provisionen | Aktiv |
| Charles Schwab | 0 | 0 $ Provisionen | Praxistest |
| Robinhood | 0 | 0 $ Provisionen, Gold optional für 5 $/Monat | Praxistest |
| Acorns | 0 | 3 bis 12 $ pro Monat | Passiv |
| Stash | 5 | 12 $ pro Monat | Meist aktives Management |
| SoFi Invest | 0 $ aktiv, 50 $ automatisiert | 0 $ Provisionen oder 0,25 % pro Jahr | Gemischt |
| Betterment | 10 $ | 0,25 % pro Jahr | Passiv |
| Öffentlich | 1 $ | 0 $ Provisionen | Aktive Verwaltung |
Wenn Sie einfach nur den schnellsten Einstieg suchen, dauert die Eröffnung eines Schwab-Kontos etwa fünf Minuten und kostet nichts – ein guter Ausgangspunkt, wenn Ihnen die obige Auswahl zu überwältigend erscheint.
Wie wir diese Apps ausgewählt haben
Jede App in diesem Leitfaden musste drei Kriterien erfüllen: Sie musste über eine echte, überprüfbare Gebührenordnung, einen durch die SIPC oder das FSCS abgesicherten Anlegerschutz sowie keine so hohe Mindestkontostandgrenze verfügen, dass Erstinvestoren davon abgehalten würden. Alles, was auch nur einen dieser Tests nicht bestand, schaffte es nicht in die Liste.
Aus diesem Grund fehlen hier reine Day-Trading-Plattformen und unregulierte Krypto-Börsen: Dieser Leitfaden befasst sich mit Apps für Investitionen in Aktien, ETFs, Anleihen und verwaltete Portfolios, nicht mit spekulativen Vermögenswerten, hinter denen kein Schutz durch einen Broker-Dealer steht.
Bei der Rangliste standen dann zunächst die Kosten und der Zugang im Vordergrund – angefangen bei den beiden Brokern ohne Gebühren und ohne Mindesteinlage bis hin zu abonnementbasierten Mikroinvestitions-Apps und Robo-Advisors mit Pauschalgebühr. Jede hier aufgeführte Plattform musste zunächst als echte App für Investitionen funktionieren, bevor Kosten oder Automatisierung überhaupt in die Bewertung einflossen.
Helfen Belohnungs-Apps dabei, das Investieren über Apps zu finanzieren?
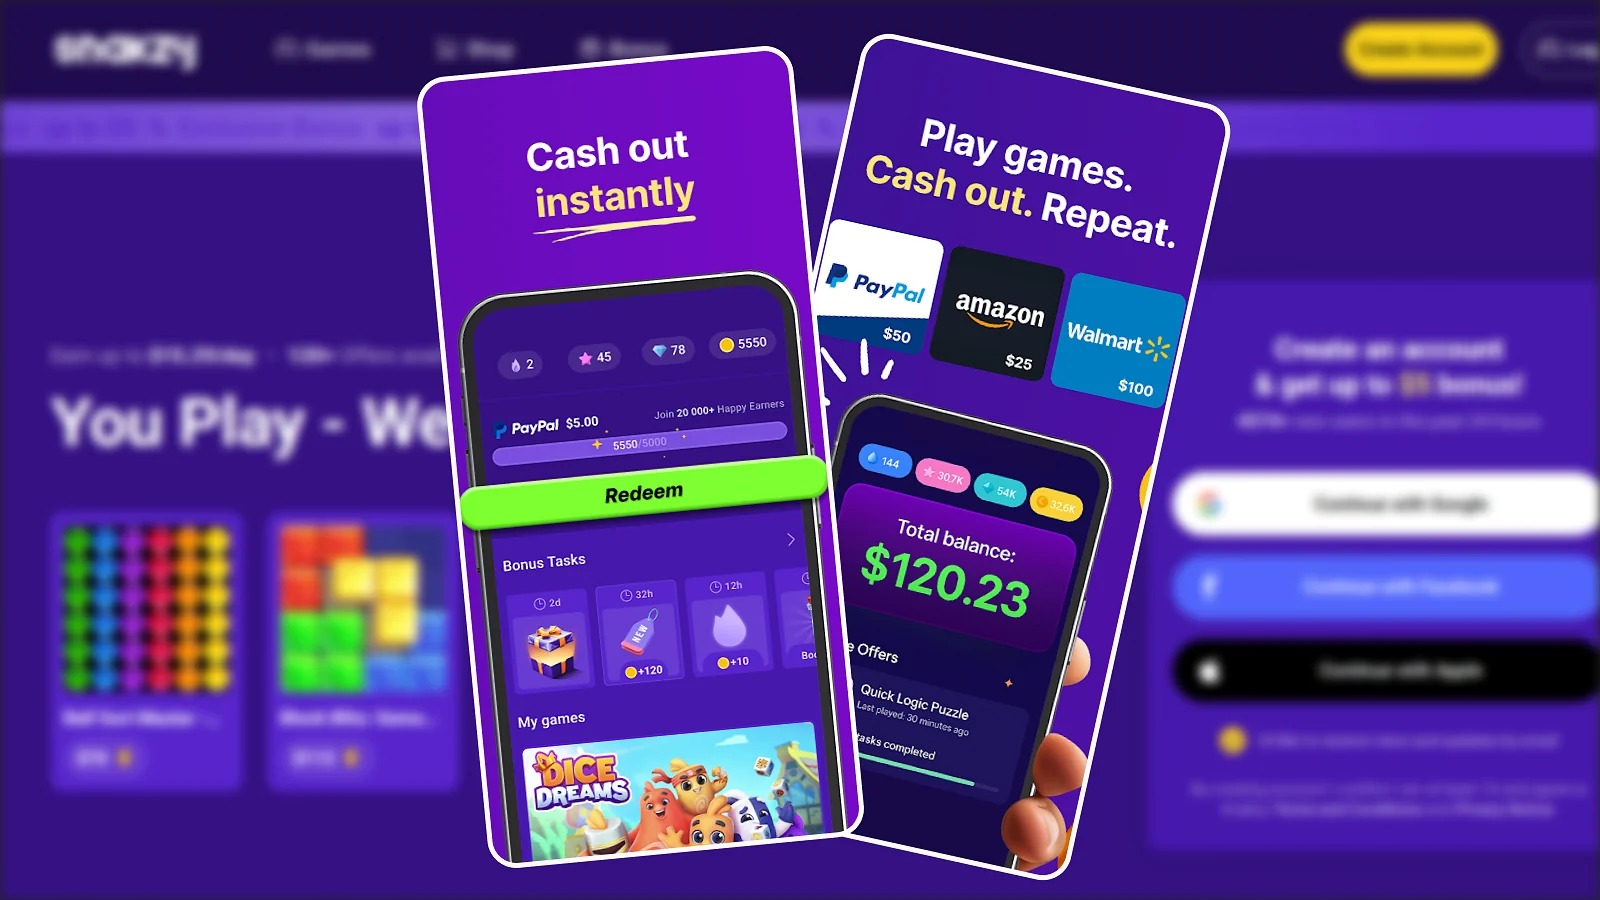
Prämien-Apps wie Snakzy und BigCash ersetzen zwar kein Gehalt, können aber Freizeit in die ersten 20 oder 50 Dollar verwandeln, mit denen man ein App-Anlagekonto eröffnen kann. Bei Snakzy erfolgt die Auszahlung ab 35 Dollar und die Anmeldung ist kostenlos, während BigCash bereits ab 1 Dollar auszahlt – somit kann man mit beiden Apps realistisch gesehen innerhalb weniger Wochen eine erste Einzahlung tätigen.
Für beide Apps braucht man nichts weiter als ein Smartphone und etwas Freizeit, und bei keiner der beiden fallen Anmeldegebühren an. Die Freizeit in diese erste Einzahlung umzuwandeln, ist wohl einer der besten Einstiegsmöglichkeiten in die Welt des App-Investierens für jemanden, der bei genau 0 Dollar startet.
Man muss mindestens 18 Jahre alt sein, um selbstständig ein US-Brokerkonto zu eröffnen, und Belohnungs-Apps richten sich in der Regel ebenfalls an diese Zielgruppe ab 18 Jahren. Für eine breitere Auswahl an Einstiegsmöglichkeiten bietet eine Übersicht über Apps, die Geld auszahlen, einige weitere Optionen für Startkapital beim App-Investieren.
Sobald Sie sich für eine entschieden haben, lässt sich die Auszahlungsberechnung ganz einfach vergleichen:
Egal, welche Sie zuerst ausprobieren – die Anmeldung bei Snakzy kostet nichts und gibt Ihnen ein konkretes Ziel vor, das Sie anstreben können, bevor Sie Ihre erste Überweisung in eine Anlage-App tätigen. Das ist wirklich eine ehrliche Antwort auf die Frage, welche App am besten zum Investieren geeignet ist, wenn man ganz von vorne anfängt.
Spiele noch heute und verdiene Geld
Was nicht funktioniert
Das Jagen nach Aktien, die gerade im Feed einer App im Trend liegen, ist selten besser als ein einfacher Indexfonds – und es ist ein typischer Grund, warum neue App-Anleger schneller Geld verlieren, als sie es sonst getan hätten. Push-Benachrichtigungen, „Streaks“ und Konfetti-Animationen sind das Paradebeispiel, auf das die Aufsichtsbehörden verweisen.
Die SEC hat 2021 nach dem damaligen Handelsrausch um „Meme-Aktien“ eine öffentliche Konsultationsphase zu genau dieser Art von Funktionen eröffnet, und die FINRA hat seitdem erklärt, dass sich ihre Prüfungen zunehmend auf App-basierte Plattformen mit spielerischem Design konzentrieren. Nichts davon macht die Apps illegal, aber es ist ein triftiger Grund, In-App-Aufforderungen als Marketing und nicht als Beratung zu betrachten. Das ist der eigentliche Grund, warum keine dieser Apps als die beste Anlage-App angesehen werden sollte: Die damit verbundenen Gewohnheiten sind wichtiger als die Plattform selbst.
Einige wenige spezifische Gewohnheiten richten mehr Schaden an, als es eine einzelne Gebühr jemals könnte:
- Zunächst einmal sollte man auf einen Notfallfonds verzichten. Die meisten Finanzplaner – und auch die FTC in ihren Verbraucherhinweisen – sind sich einig, dass die Anlage von Geld, das man möglicherweise schon im nächsten Monat benötigen könnte, bevor man drei bis sechs Monatsausgaben separat angespart hat, einen Marktrückgang in einen erzwungenen Verlust verwandelt.
- Das Aufrunden als vollständigen Altersvorsorgeplan betrachten. Kleingeld aus Acorns oder ähnlichen Apps schafft eine Gewohnheit, ist aber kein Ersatz für regelmäßige monatliche Einzahlungen.
- Die FDIC- und SIPC-Deckung verwechseln. Die FDIC versichert Bankeinlagen; die SIPC schützt Wertpapiere und Barmittel bis zu 500.000 US-Dollar, falls ein Broker selbst insolvent wird – und keine der beiden deckt eine Aktie ab, deren Kurs einfach fällt.
- Daytrading mit Optionen innerhalb eines Robo-Advisor-Kontos. Betterment und SoFi’s Automated Investing dienen dazu, Entscheidungslasten zu beseitigen, und sind nicht als Plattform für kurzfristige Spekulationen gedacht.
- Das Weiterverkaufen von Sammlerstücken als gleichwertig mit dem Investieren über eine App betrachten. Märkte für den Handel und Weiterverkauf von Sammlerstücken können sich schnell in beide Richtungen bewegen und bieten keinen der von der SIPC oder der FCA garantierten Schutz, den ein reguliertes Brokerage-Konto bietet.
Keiner dieser Fehler hängt davon ab, welche App Sie wählen, da jede Plattform in diesem Leitfaden das gleiche Risiko birgt, wenn die damit verbundenen Gewohnheiten schlecht sind.
Abschließendes Fazit zum Investieren über Apps
Die richtige Wahl einer Anlage-App hängt davon ab, wie viel Zeit Sie dafür aufwenden möchten. Fidelity und Schwab eignen sich für alle, die keine Gebühren zahlen und die volle Kontrolle behalten möchten; Acorns und Stash sind ideal für alle, die sich die Entscheidungsfindung automatisieren lassen möchten; und Betterment oder das „Automated Investing“ von SoFi sind die richtige Wahl für alle, die gegen eine geringe jährliche Gebühr ein professionell zusammengestelltes Portfolio erhalten möchten.
Wenn Sie bei 0 $ anfangen und zunächst Startkapital aufbauen möchten, können Apps wie Snakzy Ihre Freizeit in eine erste Einzahlung verwandeln, noch bevor Sie überhaupt ein Wertpapierkonto eröffnen. Eröffnen Sie noch heute ein Konto bei Fidelity mit einer Mindesteinlage von 0 $, und das Investieren per App ist kein Zukunftsplan mehr, sondern beginnt mit den ersten 20 $, die in einem ETF liegen.
Spiele noch heute und verdiene Geld
Häufig gestellte Fragen
Es gibt nicht die eine beste App zum Geldanlegen, da Fidelity und Schwab andere Bedürfnisse abdecken als Acorns oder Betterment. Entscheiden Sie sich je nachdem, ob Sie Gebührenfreiheit und volle Kontrolle wünschen oder ein automatisiertes, abonnementbasiertes Portfolio.
Bei den meisten Anlage-Apps reicht schon ein kleiner Betrag, um loszulegen – oft schon 1 bis 5 Dollar –, obwohl die automatisierten Portfolios von Betterment 10 Dollar und „automatisiertes Investieren“ von SoFi 50 Dollar erfordern. Der benötigte Betrag hängt ganz davon ab, für welche App Sie sich entscheiden, und nicht vom Anlegen an sich.
Ja, das Investieren über eine App ist genauso sicher wie der dahinterstehende Broker, da jede Plattform in diesem Leitfaden bei der FINRA registriert und durch die SIPC oder das FSCS geschützt ist. Dieser Schutz gilt für den Fall, dass ein Unternehmen insolvent wird, nicht jedoch für den Wertverlust einer Aktie – Sicherheit und Risiko sind also zwei getrennte Themen.
Ja, man kann mit einer Anlage-App Geld verlieren, da der Schutz durch SIPC und FSCS den Ausfall eines Brokers abdeckt, nicht aber Marktverluste. Jede Aktie, jeder ETF und jeder Fonds auf einer dieser Plattformen kann an Wert verlieren, manchmal über Jahre hinweg.
Ja, die meisten Anlage-Apps erheben irgendeine Art von Gebühr, sei es eine monatliche Pauschalgebühr wie bei Acorns und Stash oder ein Prozentsatz des Vermögens wie bei Betterment mit 0,25 % pro Jahr. Fidelity, Schwab und Robinhood erheben keine Provisionen, erzielen aber dennoch Gewinne aus anderen Dienstleistungen – lesen Sie daher zunächst die Gebührenordnung.
Ja, das Investieren über Apps lohnt sich für Anfänger, die bereit sind, klein anzufangen und über Jahre hinweg investiert zu bleiben, statt nur über Wochen. Eine Einzahlung von 20 $ auf ein gebührenfreies Konto vermittelt mehr über das Investieren über Apps, als man jemals durch Lesen darüber lernen könnte.